要約
インフレや株価下落から大切な資産を守る「金投資」。でも「どの手法が良い?」「手数料で損しない?」と悩んでいませんか?本記事では、月1,000円の少額から手軽に始められる純金積立やETFなど、4つの投資手法を徹底比較!メリット・デメリットに加え、初心者でも失敗しない最適な選び方と、コストを抑えたおすすめネット証券を分かりやすく解説します。迷いをなくし、安心の資産防衛を今すぐスタートしましょう!
目次
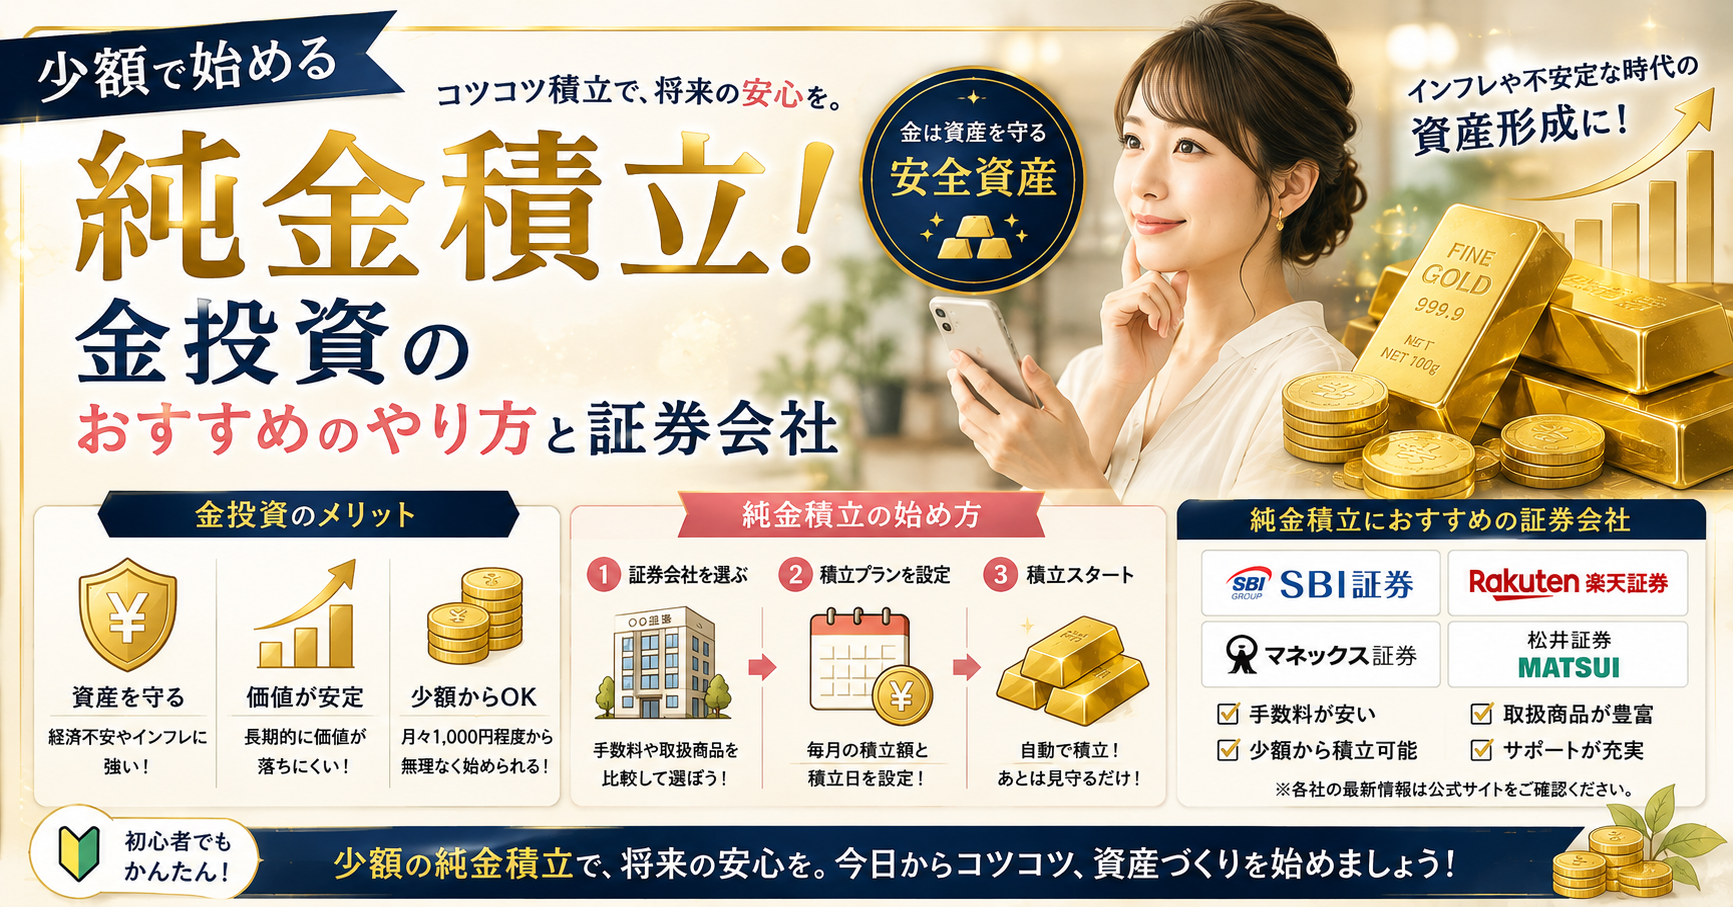
少額で始める純金積立!金投資のおすすめのやり方と証券会社
現代のマクロ経済環境において、インフレーションの進行や地政学的リスクの顕在化は、法定通貨や伝統的金融資産の実質的価値を棄損する構造的な不確実性をもたらしている。こうした環境下において、特定の国家や発行体に依存せず、本源的価値を有する実物資産としての金の役割が再評価されている。歴史的に「有事の金」として機能してきた金は、株式等の伝統的資産クラスとの相関性が低く、ポートフォリオ理論に基づくリスク分散および資産保全の手段として確固たる理論的根拠を有している。本稿では、マクロ経済における金投資の機能的役割を概説し、実践的アプローチへの見通しを確立する。
金の資産特性への理解が進む一方で、実際の投資行動への移行においては複数の阻害要因が存在する。特に資産形成の初期段階では、多岐にわたる投資手法の差異、スプレッドや為替変動に起因する取引コスト、価格変動に伴う不確実性が、投資家の合理的判断を困難にしている。情報が氾濫する市場環境において、自己の資金的制約や目的に適合した投資手法、および最適な取引インフラを合理的に選定するためには、客観的証拠に基づいた多角的な分析枠組みの構築が不可欠である。
本稿において筆者は、個人投資家がアクセス可能な金投資の主要な4手法(純金積立、投資信託、ETF、現物投資)を分析対象とする。これらの手法について、コスト構造、流動性、リスク特性を学術的かつ実証的な観点から比較検証する。とりわけ、月額1,000円程度の少額資金から開始可能であり、時間的分散による価格変動リスクの平準化を図れる手法の有用性について詳細な分析を行う。この検証を通じ、各手法のメリットおよびデメリットを構造的に明らかにし、投資家の条件に合致する最適解への道筋を示す。
本稿の戦略的目標は、複雑化する金融市場において、読者の目的に合致する最適解を理論的かつ実証的に導出することである。投資手法の客観的比較にとどまらず、取引コスト極小化の観点から、長期的な期待収益率の維持に不可欠なおすすめの証券機関の選定基準を定量的に提示する。本稿が提供する理論的枠組みは、初心者が陥りがちな非合理的な意思決定を排除し、規律ある投資を実践するための堅固な基盤となる。多角的な分析結果に基づき、読者が最適な金投資のやり方を合理的に選択し、厳密なリスク管理を前提とした実証的な第一歩を踏み出すための論理的指針をここに提示する。
金投資の基本とは?メリット・デメリットと4つの手法を徹底比較
インフレ対策になる?金投資のメリット・デメリットをわかりやすく解説
金は現物資産としての固有の価値を有し、マクロ経済環境の変動に対するヘッジ手段として機能してきた。本稿において筆者は、資産クラスとしての金の特異性を分析し、インフレ対策における有効性を含む金投資 メリット デメリットを多角的な視点から考察する。
第一に、金が持つ最大の特長は、株式や債券のように特定の国家や企業の発行体に依存しない、信用リスクを内包しない実物資産である点に帰着する。この構造的特性から、以下の優位性が導き出される。
- インフレに対する資産防衛:中央銀行の金融政策等により法定通貨の供給量が増加し、貨幣の購買力が下落するインフレ局面において、地球上の採掘量に物理的な限界がある金の相対的価値は維持・上昇する傾向にある。
- 「有事の金」の理論的背景:地政学的リスクの高まりや突発的な金融危機が発生した際、市場では信用リスクを極度に忌避する安全資産への資金逃避行動(フライト・トゥ・クオリティ)が観察される。このメカニズムにより、株価下落時に金価格が上昇するという逆相関性が発揮されやすい。
第二に、投資対象としてのデメリットについて、その構造的な制約を客観的に検証する必要がある。主に以下の二点が投資成果に直接的な影響を及ぼす。
- インカムゲイン(利回り)の不在:企業が利益を還元する配当や、債券が定常的に生む利息とは異なり、金そのものはキャッシュフローを生み出さない。投資の収益源は価格変動に伴うキャピタルゲインのみに限定されるため、複利効果を活用した長期的な資産拡大という観点においては、他の伝統的金融資産に対して劣後する。
- 為替変動リスクのメカニズム:国際市場において金は米ドル建てで取引されるため、日本国内における取引価格は為替相場との連動を免れない。具体例を挙げると、国際的なドル建て金価格が上昇基調にあったとしても、同時に急激な円高ドル安が進行した場合、為替差損によって国内の円建て金価格は下落するリスクが存在する。
結論として、金はポートフォリオ全体のボラティリティを抑制する分散投資の手段として高い有用性を示す。しかし、利回りが存在しない制約や為替変動要因を考慮すれば、全資産の主軸とするのではなく、一定割合にとどめる補完的な位置づけが理論的に妥当である。「有事の金 投資 おすすめ」と評価される背景には、不確実性の高い経済環境下における純粋な資産保全機能への合理的な期待が存在すると筆者は分析する。
【初心者向け】純金積立・投資信託・ETF・現物の4手法を比較
前節で金の資産特性について論じた。本節において筆者は、個人投資家がアクセス可能な4つの金投資手法(純金積立、投資信託、ETF、現物)について、多角的な視点から比較分析を行う。金投資 初心者においても、各手法のコスト構造や流動性を理論的に把握することが、合理的なポートフォリオ構築の前提となる。
第一に、純金積立のメカニズムを検証する。本手法は、毎月一定額を自動的に買い付けることで、ドルコスト平均法を実践する仕組みである。価格変動のボラティリティを時間的に分散し、平均取得単価を平準化する効果を有する。月1,000円程度の少額から開始可能であり、投資行動における感情的バイアスを排除できるため、長期的な資産形成において「純金積立 おすすめ」と市場で評価される論拠となっている。
第二に、証券口座を通じた金融商品である投資信託およびETFの比較分析を行う。資産運用における「金投資 ETF 投資信託 比較」の観点において、両者は流動性とコスト構造に明確な差異を示す。ETF(上場投資信託)は、取引所においてリアルタイムでの市場価格による売買が可能であり、流動性が極めて高い。例えば特定の金価格に連動する代表的なETFは、信託報酬(管理費用)が低水準に抑えられている。一方、非上場の投資信託は、1日1回算出される基準価額での約定となるため即時的な価格決定権に欠けるが、金額指定での柔軟な購入が可能である。したがって、機動的な売買や保有コストの最小化を企図する場合はETFが、自動積立による長期保有を前提とする場合は投資信託が理論的に優位となる。
第三に、実物資産(金地金や金貨)の物理的保有に伴う管理・保管コストの分析である。現物保有は、金融システムに依存しないためカウンターパーティーリスクを完全に排除できるという固有のメリットを持つ。しかし、物理的制約によるコスト増大は避けられない。具体例として、盗難リスクを低減するための専門機関の貸金庫利用料や保険料といった継続的な保管コストが発生する。さらに、一定重量未満(主に500g未満)の金地金売買時に生じるバーチャージ(小分け手数料)や、売買スプレッド(買値と売値の差)といったトランザクションコストが、ペーパーアセットと比較して相対的に高額となる構造的欠点が存在する。
以上の分析から、各手法には明確なトレードオフが存在することが確認された。時間分散効果、流動性、保有・取引コスト、そして実物保有による信用リスク排除のいずれを最適化するかは、各個人の投資目的と制約条件に依存する。これらの理論的背景を理解し、客観的証拠に基づいた投資手法の選択を行うことが肝要である。
目的別に選ぶ!金投資のおすすめ手法と失敗しない証券会社の選び方
少額・NISA枠で始めるならどれ?目的別おすすめの金投資手法
前節で提示した4つの投資手法の特性を踏まえ、本節において筆者は、個々の投資家が直面する資金的制約や税制優遇制度の活用可能性に基づき、目的別の最適なアプローチを論理的に導出する。資産形成の初期段階において、自身の条件に適合する手法を選択することは、長期的なポートフォリオの期待収益率とリスク管理に多大な影響を及ぼす。
第一に、限られた資金から投資を開始する場合の最適解を検証する。月額1,000円程度の小口資金を前提とした金投資 月1000円 おすすめの選択肢としては、純金積立および投資信託の二者が主要な対象となる。純金積立は、ドルコスト平均法に基づく定額購入を通じて価格変動リスクを数学的に平準化する点に優位性がある。しかし、取引ごとのスプレッド(売買価格差)や継続的な手数料率の観点を加味すると、ノーロード(購入時手数料無料)の投資信託への積立投資がより高いコスト効率を示す。したがって、金投資 おすすめ 少額の実践手法としては、ネット証券を経由した投資信託の活用が、取引コストの最小化とリスク分散の観点から最も合理的であると結論付けられる。
第二に、税制優遇制度を利用した投資効率の極大化について考察する。キャピタルゲインおよび分配金に対する非課税メリットを享受する上で、金投資 NISA枠 おすすめの戦略として、ETF(上場投資信託)および投資信託の活用が有力な選択肢となる。具体例を挙げると、NISAの成長投資枠を活用して国内上場の金ETF(例:SPDRゴールド・シェア等)を購入する場合、純金積立と比較して信託報酬などの保有コストを極めて低水準に抑制することが可能である。一方で、ETFは市場価格での取引となるため、一定の購入単価が要求される。より細密な資金管理を要する場合は、NISA枠の対象となる金連動型の投資信託を選択することで、非課税枠を無駄なく消費しつつ、少額からの精緻な資産構築が実現する。
本分析の結果、投資家の目的と資金規模により最適化された手法は異なることが明らかとなった。少額資金からの継続性を重視する条件においては投資信託による定額積立が、税制優遇の最大化と低コスト運用を志向する条件においてはNISA枠を活用したETFまたは投資信託が、それぞれ理論的に支持される。各手法のコスト構造と税務上の利点を定量的に評価し、個人の制約条件に合致した投資行動を選択することが、合理的な資産防衛への第一歩となる。
手数料で損しない!金投資におすすめのネット証券会社を徹底比較
前節において導出された目的別の最適手法を実践するにあたり、本節では投資プラットフォームの選定基準について定量的データに基づき考察する。とりわけ、金投資 証券会社の選定において取引コストの極小化は、長期的な期待収益率を確保するための不可欠な条件である。本稿では、コスト構造および実用性の観点から、主要なネット証券の多角的な比較分析を行う。
第一の分析対象は、取引に伴う直接的および間接的なコスト構造である。純金積立や現物取引におけるスプレッド(買値と売値の差額)、および投資信託やETFにおける信託報酬は、投資期間が長期化するほどポートフォリオの運用成績に対し累積的な下方圧力として作用する。例えば、毎月一定額を買い付ける純金積立の場合、発生する手数料やスプレッドの差が長期運用において有意な収益乖離をもたらす。したがって、純金積立 おすすめ ネット証券を選定する際は、表面的な買付手数料の多寡にとどまらず、実質的なスプレッド幅を含めた総保有コスト(Total Cost of Ownership)の精緻な評価が要求される。
第二に、各金融機関が提供するインフラストラクチャーの実用性と利便性である。現代の資産形成プロセスにおいては、NISA制度との円滑な連携や、既存の金融エコシステム(ポイント還元システムや連携銀行口座による自動入出金機能など)の活用が、投資家の時間的・心理的摩擦コストを著しく低減させる。少額から投資を開始する個人投資家にとって、単一のプラットフォーム内で株式、投資信託、およびコモディティ資産へのアクセスが完結する統合的環境は、ポートフォリオ管理の観点から極めて合理的である。
以上の理論的・実用的な選定基準を踏まえた上で、客観的に評価し得る具体例を提示する。SBI証券は、業界最低水準のスプレッドおよび手数料体系を提供しており、かつポイントサービスの多様性において顕著な優位性を持つ。一方、楽天証券は独自のエコシステムとの強力な連動性を有し、プラットフォームの直感的な操作性において評価が高い。両社ともに純金積立や金ETF、投資信託の取り扱いが豊富であり、為替変動リスクを制御するための為替ヘッジの有無を選択可能な商品群も網羅されている。
結論として、初心者が口座開設の意思決定を行う際は、SBI証券または楽天証券を第一候補とすることが妥当である。これらのプラットフォームにおいて、自身の許容リスクに適合した投資手法を実行することにより、過剰な手数料負担に起因する損失を構造的に排除し、より強固な資産防衛ポートフォリオの構築が可能となる。
金投資で損しないために!初心者が知っておくべきリスクと対策
為替ヘッジやスプレッドとは?金投資のリスクと専門用語を解説
前節までの比較分析を踏まえ、本節では金投資を実践する上で不可避となる価格変動リスクおよび取引コストについて、理論的観点から考察を行う。とりわけ、金投資 初心者 始め方に関する情報収集の過程で直面する専門用語の正確な理解は、不確実性に対処するための合理的判断の基礎となる。
第一に、為替変動リスクと「為替ヘッジ」の機能について分析する。国際的な金取引は主として米ドル建てで行われるため、国内の円建て金価格は、ドル建て金価格の変動に加え、米ドル/円の為替レートの変動に直接的な影響を受ける。為替ヘッジとは、先物取引等を用いてこの為替変動リスクを人為的に相殺する金融手法である。為替ヘッジ「あり」の投資信託等を選択した場合、円高局面における為替差損を回避できる一方、ヘッジコストと呼ばれる継続的な費用が発生する。対して、為替ヘッジ「なし」を選択した場合は、為替変動を直接享受するため、円安進行時には為替差益が得られる。筆者は、マクロ経済の動向および投資家個人のポートフォリオにおける通貨分散の必要性を勘案し、目的に応じた合理的な選択が要求されると評価する。
第二に、実質的な取引コストとして機能する「スプレッド」の構造を解明する。スプレッドとは、金融機関が提示する販売価格(買値)と買取価格(売値)の差額を指す。例えば、買値が1グラム当たり10,000円、売値が9,950円に設定されている場合、50円がスプレッドとなる。この差額は投資家にとって実質的な初期損失(隠れた手数料)を意味し、購入直後に売却を試みた場合、スプレッド分のみ確実に元本割れが生じるメカニズムとなっている。証券会社や取引形態によってスプレッドの幅は異なるため、表面的な約定手数料のみならず、スプレッドを含めた総取引コストの定量的な比較が不可欠である。
第三に、元本割れリスクに対する理論的アプローチを提示する。金は株式や債券と異なり、利息や配当等のインカムゲインを生み出さない実物資産である。したがって、投資収益は純粋な価格変動(キャピタルゲイン)に依存する。金価格は、実質金利の動向、インフレ予想、地政学的リスクなど複数のマクロ要因が複雑に交錯して形成される。この特有のリスクを制御するためには、資金の一括投入を避け、ドルコスト平均法(定額定期購入)を用いた時間的分散を図ることが、リスク低減の観点から学術的にも支持されている。
結論として、為替ヘッジの有無やスプレッドといった専門的要素を正しく認識し、価格変動のメカニズムを理解することは、感情的な売買を排し、規律ある投資行動を維持するための前提条件である。客観的データと理論的裏付けに基づくリスク管理の徹底こそが、長期的な資産防衛を完遂する上で極めて重要であるといえる。
手数料負けに注意!長期的な資産形成を成功させる積立投資のコツ
前節までの取引コストおよび価格変動リスクに関する理論的考察を踏まえ、本節では長期的な資産形成の成功を阻害する要因を分析し、投資家が遵守すべき行動原則を提示する。資産運用の初期段階において、市場構造に対する不十分な理解は、期待収益率を著しく低下させる非合理的な意思決定を誘発する。
第一に、短期的な相場予測に基づく頻繁な売買の非合理性について指摘する。効率的市場仮説の観点からは、短期的な価格変動を正確に予測することは極めて困難である。しかし、実際の投資行動においては、認知バイアスにより短期的な市場のノイズに過剰反応し、高値での買付と安値での売却を繰り返す事例が散見される。例えば、地政学的リスクの高まりによる急激な価格上昇時に追随して買付を行い、直後の調整局面で狼狽売りを実行するケースである。このような過剰なリスクテイクは、取引コストの無駄な累積と相まって投資効率を著しく毀損する。
第二に、運用コストの軽視による「手数料負け」の構造的メカニズムである。投資リターンは不確実性を伴う一方、コストは確実なマイナス要因として作用する。特に投資信託等を利用する場合、信託報酬などの保有期間中に継続して発生する維持コストは、複利効果に対して長期的に負の影響を及ぼす。例えば、年間コストが1%のファンドと0.1%のファンドでは、20年間の長期運用において最終的な資産残高に決定的な乖離が生じる。したがって、実質的な投資収益がコストを下回る状態を回避するためには、極小化されたコスト構造を持つ商品の選定が不可欠となる。
第三に、これらの非合理性を排除するための最適解として、規律ある積立投資の優位性を検証する。定額を定期的に投資するドルコスト平均法は、価格が高い時期には購入数量を自動的に抑え、低い時期には多くの数量を取得するメカニズムを持つ。これにより、取得単価の平準化が機能し、投資タイミング選択の誤謬を回避することが可能となる。マクロ経済の構造的なインフレーションを前提とした場合、短期的変動を許容し、市場に資金を投下し続けることが合理的な戦略となる。
結論として、専門的な観点から金投資 おすすめの手法として積立投資が広く支持される理由は、上述の行動経済学的および数理的な優位性に裏付けられている。投資家は、短期的な市場変動に惑わされることなく、徹底したコスト管理と機械的な積立を継続することで、安定的かつ長期的な資産形成を実現できると筆者は考える。
まとめ
結論:多角的な分析に基づく金投資の実践的指針
本稿において筆者は、マクロ経済環境における金の実物資産としての機能、および各投資手法の理論的特性について多角的な分析を行った。インフレ環境下において、法定通貨の購買力低下に対するヘッジ手段として、金をポートフォリオに組み込むことの戦略的意義は極めて大きい。特定の国家や発行体に依存せず、信用リスクを内包しないという構造的特性は、不確実性が高まる現代の金融市場において、資産防衛の有効な機能を提供するものである。本分析を通じて、金投資が単なる投機的行動ではなく、合理的なリスク分散と長期的な資産保全を目的としたポートフォリオ理論に基づく必然的選択であることが確認された。
次に、個人の属性および資金的制約に応じた最適な投資手法の選定基準を総括する。本稿での実証的比較において明らかになった通り、個人投資家がアクセス可能な4つの手法(純金積立、投資信託、ETF、現物)には、それぞれ異なるコスト構造と流動性が存在する。月額1,000円程度の少額資金から開始し、時間的分散による価格変動リスクの平準化を図る場合、ドルコスト平均法を適用できる純金積立や、非課税制度を活用可能な投資信託が論理的最適解となる。また、取引コストの極小化という観点からは、スプレッドや信託報酬が相対的に低く設定されている主要ネット証券の選定が不可欠である。証券機関が提供するインフラストラクチャーの客観的評価は、長期的な期待収益率を維持するための前提条件となる。
第三に、厳密なリスク管理を前提とした実際の投資行動への移行について論じる。為替変動リスクのメカニズムや、金自体が利回り(インカムゲイン)を生み出さないという構造的制約を正確に認識することは、非合理的な投資決定を回避するための基礎である。効率的市場仮説が示唆するように、短期的な価格変動の予測に依存した頻繁な売買は、取引コストの増大と期待収益率の低下をもたらす。したがって、投資家がとるべき合理的行動は、自身の許容リスクを定量的に把握し、感情的バイアスを排除した機械的かつ規律ある積立投資を継続することに帰着する。
本稿で提示した多面的な考察とデータに基づくアプローチは、不確実な市場環境下における意思決定の堅固な羅針盤となるものである。理論的背景の理解とコスト構造の把握を完了した現在、次なる段階は具体的な投資インフラへのアクセス、すなわち証券口座の開設等を通じた実証的な第一歩への移行である。客観的証拠と論理的合理性に基づいた資産形成の実践において、本分析が投資家にとっての確固たる基盤として機能することを期待する。
コメントを残す