カテゴリー: Uncategorized

  • 初心者でもわかるiDeCo おすすめの選び方

    要約

    老後資金への漠然とした不安、iDeCo(イデコ)で解消しませんか?本記事では、投資初心者でも迷わず始められる「iDeCoの正しい選び方」を徹底解説。圧倒的な3つの節税メリットや「60歳まで引き出せない」注意点などの仕組みを分かりやすく紐解きます。さらに、客観的データに基づく最適な証券会社の選び方や、年代別のおすすめ銘柄も具体的に紹介。手数料で損せず、安心の資産形成を今すぐスタートしましょう!

    目次

    1. iDeCo(イデコ)初心者入門!おすすめの理由と実践的な始め方
    2. ideco証券会社おすすめ比較!データに基づく金融機関の選び方とランキング
    3. ideco銘柄おすすめと年代別ポートフォリオ!失敗しない組み合わせ戦略
    4. まとめ

    初心者でもわかるideco おすすめの選び方

    老後資金問題の構造的背景と私的年金制度の理論的有効性

    我が国における少子高齢化の進展とマクロ経済的構造の変化は、公的年金制度の持続可能性に対する重大な懸念を引き起こしている。生産年齢人口の減少と高齢者人口の相対的増加という人口動態的制約を背景に、公的年金のみに依存した老後資金の確保は理論的に極めて困難である。このような構造的背景のもと、個人の自律的な資産形成を促進する私的年金制度の重要性がかつてなく高まっている。本稿の目的は、老後資金問題の構造的要因を概観した上で、個人型確定拠出年金(以下、iDeCo)の制度的有効性を提示し、最適な金融機関および銘柄選定のための理論的アプローチを明示することである。

    iDeCoは、拠出時の所得控除、運用益の非課税、受給時の控除等、多面的な税制優遇措置を具備した極めて合理的な資産形成フレームワークである。一方で、原則60歳までの引き出し制限という流動性制約が存在するが、行動経済学的観点からは、これが投資家の非合理的な売却行動を抑止するコミットメント・デバイスとして機能し、長期投資のリターンを安定化させる重要な役割を担っている。しかしながら、制度への参加を検討する初期段階の投資家は、複雑な制度設計や情報の非対称性に直面し、合理的意思決定が阻害される傾向にある。

    ideco おすすめ」の金融機関や銘柄を探索する際、定性的な評判や感情的要因に依存することは、長期的資産形成における重大なリスクとなる。運用コスト(口座管理手数料や信託報酬など)の多寡は、長期的な複利効果を通じて最終的な資産形成額に決定的な影響を及ぼすためである。したがって、金融機関および銘柄の選定は、客観的な定量データに基づいて行われなければならない。加えて、現代ポートフォリオ理論(MPT)等の学術的枠組みに基づき、投資家の年齢(人的資本の残存期間)やリスク許容度に応じた最適な資産配分を構築することが不可欠である。

    本稿では、これらの理論的背景を踏まえ、iDeCoを活用した資産形成の実践的プロセスを多角的に分析する。第一に、制度の基本構造と経済的優位性、および流動性制約の理論的意義を検証する。第二に、定量データに基づき金融機関を比較分析し、最適な運用機関を選定するための客観的基準を提示する。第三に、インデックスファンドの構造的特性を解明し、年代別の最適ポートフォリオと具体的な銘柄の組み合わせを実証的に導出する。そして最後に、手続きのプロセスを明確化し、初期設定における行動的障壁を解消する。本分析を通じて、読者が理論的根拠に基づく合理的意思決定を行い、確固たる資産形成へ移行するための包括的な知見を提供する。

    iDeCo(イデコ)初心者入門!おすすめの理由と実践的な始め方

    iDeCoの基本構造:3つの節税メリットと原則60歳引き出し制限の注意点

    個人型確定拠出年金(以下、iDeCo)の基本構造について、経済的・制度的視点から分析を行う。本制度は老後の資産形成を目的とした私的年金制度であり、その特長は税制面における優遇措置にある。本稿では、iDeCoの制度的枠組みにおける3つの節税メリットと、流動性制約という構造的課題について考察を進める。

    第一の税制優遇措置は、拠出時の掛金が全額所得控除の対象となる点である。例えば、年収500万円の給与所得者が毎月2万円(年間24万円)を拠出するシミュレーションを想定した場合、限界税率に基づく所得税および住民税の負担軽減により、年間約4万8千円の節税効果が生じると推計される。第二の措置は、運用期間中に発生する利益に対する非課税措置である。一般の証券口座における金融商品の運用益には約20%の税率が適用されるが、iDeCoの枠組みにおいては非課税となり、収益の全額が再投資されるため、理論上、複利効果の極大化が期待できる。第三の措置として、給付の受給時における退職所得控除や公的年金等控除の適用が挙げられる。これにより、拠出、運用、給付の全フェーズにおいて一貫した税控除の仕組みが構築されている。

    本制度の実証的運用にあたり、投資信託等の金融商品を維持するためのコスト構造の理解も不可欠である。特に「信託報酬」と呼ばれる運用管理費用は、長期にわたる資産形成において累積的な影響を及ぼす。信託報酬はファンドの純資産総額に対して年率で継続的に控除されるため、将来の運用成果を最適化する観点からは、客観的データに基づき低水準のコスト体系を選択することが合理的な意思決定となる。

    他方で、iDeCoにおける最大の構造的制約は、拠出した資金が原則として60歳まで引き出し不可となる資金ロック制度である。この流動性の制限は、本制度が老後所得の保障という明確な政策目的に基づいて設計されていることに起因する。対象者がiDeCoを導入するにあたっては、この長期間にわたる資金固定化の制約を十分に認識し、短期・中期的なライフイベントに備えた流動性資産とは明確に分離して資金計画を策定する必要がある。したがって、自身の家計におけるキャッシュフローを定量的に分析し、継続可能な無理のない掛金設定を行うことが、制度の持続的な活用に向けた必須の要件である。

    本分析の結果、iDeCoの適切な活用には、多面的な税制優遇効果と長期の流動性制約というトレードオフの客観的な評価が重要であることが明らかとなった。制度の理論的背景と各個人の経済的状況を統合的に検討することで、より精確な資産形成戦略の構築が可能となる。

    失敗しない実践ガイド:口座開設から初期設定までのステップとよくある疑問

    本節では、前述した制度的特性を前提とし、実際の運用開始に向けた手続きプロセスと初期設定の構造的アプローチについて筆者が分析を行う。確定拠出年金の運用において、初期段階の手続きにおける障壁が個人の行動を阻害する要因となることが行動経済学的見地から指摘されている。したがって、合理的な意思決定を促進するためには、プロセスの明確化が不可欠である。

    口座開設の手続きは、情報収集、機関選定、申請手続きの3段階に分類される。まず、各種金融機関の手数料体系や提供商品群の客観的データに基づくideco 比較を実施することが、長期的な運用コスト削減の観点から極めて重要である。選定後、実際の申請においては、本人確認書類の準備が求められる。具体例として、マイナンバーカードや基礎年金番号通知書といった公的書類の提出が必須となる。これらの書類準備からオンラインでの本人確認完了に至る一連のフローを事前に把握することで、手続きに伴う摩擦コストを効果的に低減できる。

    口座開設後の初期設定における掛金配分割合の決定は、運用成果を規定する中核的要素である。現代ポートフォリオ理論の枠組みに従えば、資産の期待リターンとリスクは分散投資により最適化される。単一資産への集中を避け、複数資産への分散が推奨される。具体的には、全世界株式インデックスファンドや国内債券ファンドといった相関性の異なる資産を組み合わせることが、リスク許容度に応じた合理的なポートフォリオ構築の基本となる。個人の年齢や保有資産状況といった変数に基づく配分割合の客観的な最適化が求められる。

    また、制度の複雑性に起因し、ideco 初心者が直面する情報の非対称性は投資行動を阻害する要因となる。この認知バイアスを軽減するため、典型的な疑問に対する制度的見地からの解答を以下に示す。

    • 運用商品の変更可能性:制度上、スイッチング(預替)や配分割合の変更は適宜実行可能である。これにより、市場環境の変化に伴うポートフォリオの再調整(リバランス)が担保されている。
    • 掛金の拠出休止の可否:所定の手続きを経ることで拠出の休止および再開が認められており、個人の経済状況の変動に対する一定の柔軟性が制度的に確保されている。

    以上のように、口座開設から初期設定に至る一連のプロセスを理論的かつ客観的に構造化することで、手続きに伴う不確実性は大幅に軽減される。制度の枠組みと運用理論に対する正確な理解が、継続的かつ安定的な資産形成の基盤となるのである。

    ideco証券会社おすすめ比較!データに基づく金融機関の選び方とランキング

    証券会社はどこがいい?手数料と商品ラインナップで比較する選び方の基準

    本節では、iDeCoの運用機関(証券会社等)を選定する際の客観的基準について、費用構造と商品多様性の観点から分析を行う。長期投資において、継続的な運用コストが最終的な資産形成額に及ぼす影響は極めて大きい。したがって、「ideco 証券会社 どこがいい 初心者」といった探索的意図を持つ投資家に対しては、定性的な評判ではなく、各種手数料の安さと低コストファンドの取扱数という定量的なデータに基づく合理的な判断基準の提示が求められる。

    第一の評価基準は、金融機関に対して支払う運営管理手数料の多寡である。iDeCo制度においては、国民年金基金連合会等に支払う共通の手数料に加え、各金融機関が独自に設定する運営管理手数料が発生する。例えば、店舗型銀行や大手証券会社では月額数百円程度の手数料が設定されている場合が多い。仮に月額400円の手数料が毎月発生すると仮定した場合、年間4,800円、30年間で144,000円のコスト増となる。複利効果による機会損失を考慮すると、この固定費の控除は数十年後の運用成果に看過できない差異をもたらす。ゆえに、運用コストを最小化するためには、無条件で運営管理手数料を無料としている金融機関を選択することが理論的にも妥当である。この点において、物理的な店舗網を持たず経費率を抑えたネット証券は、構造的な優位性を有している。

    第二の基準は、投資対象となる商品ラインナップ、とりわけ低信託報酬のインデックスファンドの充実度である。信託報酬は、運用期間中継続して信託財産から控除される間接コストである。同一の株価指数への連動を目指すファンドであっても、金融機関によって取扱商品の信託報酬率には差異が存在する。店舗型金融機関では、信託報酬が年率1%を超えるアクティブファンドが中心となる傾向が見られる一方で、主要なオンライン系金融機関では年率0.1%台の低コストなインデックスファンドが豊富に提供されている。したがって、ideco 手数料 安い 比較を客観的に実践する際は、目に見える口座維持費のみならず、運用商品の信託報酬も含めた総費用率(Total Expense Ratio)の視点から包括的な分析が不可欠である。

    以上の多角的な検討から、iDeCoの運用において金融機関を選定する際の合理的な基準は自ずと導出される。店舗網の維持コストを商品価格に転嫁せざるを得ない従来型の金融機関と比較して、運営管理手数料が恒久的に無料で、かつ低コストな投資信託を多数取り揃えるオンライン特化型の証券会社は、長期的な資産の最大化というiDeCoの目的において最も合理的な選択肢であると結論付けられる。

    最新版iDeCoのおすすめ金融機関ランキング!客観的データで最適解を徹底比較

    前節で提示した運用機関の選定基準に基づき、本節では主要な「ideco 金融機関」の定量データを用いた比較分析を行う。長期にわたる確定拠出年金の運用において、口座管理手数料の多寡および低コストファンドの網羅性は、将来の資産形成額に直接的な影響を及ぼす。したがって、客観的かつ多角的な評価指標を設定し、総合評価に基づくiDeCoのおすすめ金融機関ランキングを導出することが、合理的な意思決定に寄与すると筆者は考える。

    比較の評価基準として、第一に運営管理機関手数料の無条件無料化の有無、第二に信託報酬が低水準なインデックスファンドの取扱数、第三に初心者向けのサポート体制およびシステム画面の操作性を設定した。これらの指標に基づき主要ネット証券を分析した結果を以下に要約する。

    • 第1位:SBI証券
      運営管理機関手数料は無条件で無料である。商品ラインナップは「セレクトプラン」において、信託報酬が業界最低水準のファンド(例:eMAXIS Slim 全世界株式など)を多数取り揃えており、商品数は上限に近い水準を維持している。投資経験が浅い層にとっても、長期的な低コスト運用を実現する上で極めて合理的な選択肢である。
    • 第2位:楽天証券
      同様に運営管理機関手数料は無料であり、システム画面の直感的な操作性において優位性を持つ。投資未経験者が初期設定や資産状況の確認を行う際の心理的障壁を下げる構造となっている。取扱商品も厳選されており(例:楽天・オールカントリー株式インデックス・ファンドなど)、商品選択における認知負荷を軽減する設計である。
    • 第3位:マネックス証券
      運営管理機関手数料無料に加え、専用ダイヤルでのサポート体制が充実している。手続きプロセスにおいて情報処理の課題に直面しやすい層に対し、専任スタッフによる人的サポートの実力が高く評価される。

    上記の「ideco ランキング」は、単なる商品数の多寡ではなく、長期投資の原則であるコスト控除後の実質リターン最大化という観点から算出されたものである。また、「ideco 証券会社 おすすめ」としてこれらネット証券が上位を占める理由は、構造的な固定費の低さと、オンライン完結型の効率的なインフラ体制に起因する。

    本分析の結果、投資行動を開始するにあたっては、上述した主要機関の中から自身のデジタルリテラシーや求めるサポート水準に応じて選択することが最適解であると結論付けられる。各機関の特性を客観的データに基づき比較考量することで、合理的な資産形成の基盤を構築することが可能となる。

    ideco銘柄おすすめと年代別ポートフォリオ!失敗しない組み合わせ戦略

    初心者におすすめの銘柄はこれ!手堅く増やすインデックスファンドの選び方

    前節における運用機関の定量評価を踏まえ、本節では口座開設後に必要となる運用商品の選定基準について、理論的かつ実証的な観点から分析を行う。「初心者におすすめの銘柄・商品」を合理的に選定するにあたり、まずは金融商品の基礎的な構造的差異を理解することが不可欠である。

    iDeCoの運用商品は、大きく「元本確保型」と価格変動型(投資信託)に大別される。元本確保型(定期預金など)は、名目上の元本割れリスクが排除されている一方で、インフレーションによる実質的な購買力低下リスクを内包している。特に長期投資の前提においては、低金利環境下での機会損失が顕著となる。対して、価格変動型商品である投資信託は、短期的なボラティリティ(価格変動リスク)を伴うものの、長期的な経済成長の果実を享受し得る期待リターンを有する。資本市場の歴史的推移を鑑みれば、長期の資産形成においては後者を中核に据える合理性が高い。

    価格変動型商品の中でも、市場平均への連動を目指すインデックスファンドは、情報対称性や効率的市場仮説の観点から、長期投資において優位性を持つとされる。具体的な「ideco インデックスファンド おすすめ」を抽出するための客観的基準として、以下の2点が挙げられる。

    • 信託報酬の低水準性:運用管理費用である信託報酬は、保有期間中継続して控除される。複利効果を最大化するためには、このコスト要因を極限まで抑制することが数理的に求められる。
    • 純資産総額の規模と推移:ファンドの規模(純資産総額)が十分に大きく、かつ持続的に資金が流入していることは、規模の経済によるコスト低減圧力と、償還リスクの回避という流動性の観点から極めて重要である。

    これらの定量基準を満たす「ideco 銘柄 おすすめ」の具体的な投資対象として、全世界株式や米国株式を連動対象とするインデックスファンドが挙げられる。具体例として、全世界株式型(オール・カントリー等)は、時価総額加重平均に基づき世界中の企業へ分散投資を行うため、単一国リスクを低減し、グローバル経済の成長に連動する包括的なポートフォリオを構築できる。また、米国株式型(S&P500等)は、過去の高い資本収益率とイノベーション創出力を背景に、強力な期待リターンを形成してきた実績がある。いずれも現代ポートフォリオ理論に基づく国際分散投資の最適解として機能し得る。

    本分析の結果、元本確保型のリスク特性を正しく認識し、低コストかつ大規模なインデックスファンドへ長期・継続的に資本を投下することが、統計的に極めて堅牢な資産形成手法であると結論付けられる。投資家は自身の人的資本や許容リスクを多角的に評価し、論理的な銘柄選定を実行すべきである。

    20代・30代・40代向け!iDeCoのおすすめポートフォリオと銘柄の組み合わせ

    前節におけるインデックスファンドの構造的特性の分析を踏まえ、本節では投資家の年齢および投資期間に基づく最適資産配分の構築について考察する。現代ポートフォリオ理論(MPT)によれば、投資家のリスク許容度は人的資本の大きさと運用可能期間に強く依存する。この理論的背景に基づき、年代別のiDeCoのおすすめポートフォリオを定量的観点から導出する。

    第一に、運用期間が30年以上確保できる20代における最適解を検討する。この年代は人的資本が極めて大きく、市場の短期的なボラティリティ(価格変動)を時間軸で吸収することが可能である。「ideco おすすめ 銘柄 20代」の探索意図に対する合理的な回答は、期待リターンの最大化を企図した積極的なリスクテイクの戦略である。具体的には、「全世界株式インデックスファンド100%」という単一アセットクラスへの集中投資が、時間分散効果を最大限に享受する上で最も効率的であると推計される。

    第二に、運用期間が20〜30年となる30代のケースを分析する。依然として長期投資の恩恵を享受できる期間が存在するため、株式を中心としたアロケーションが推奨される。しかし、リスク分散の観点から「ideco おすすめ 銘柄 30代」の選定においては、国際分散効果を高める構成が有効である。具体例として、先進国株式を主軸としつつ、新興国株式や国内株式を時価総額加重平均の比率(例:先進国80%、新興国10%、国内10%)で組み込むことで、カントリーリスクを平準化しつつ市場平均リターンの獲得を目指す手法が挙げられる。

    第三に、運用終了(60歳時点での給付開始)まで10〜20年となる40代について考察する。運用期間の短縮は、暴落時における資産価値回復の機会損失リスクを増大させる。したがって、期待リターンとボラティリティのバランスを調整するための安定資産(債券等)の組み入れが不可欠となる。具体的には、価格変動型の株式ファンド(60%)と、相対的に価格変動が小さな先進国債券あるいは国内債券ファンド(40%)を組み合わせるアプローチが推奨される。このような「ideco 組み合わせ おすすめ」の選定基準は、下方リスクの限定という観点において数理的にも妥当性が高い。

    本分析から、最適資産配分は固定的なものではなく、加齢に伴う投資期間の減少に合わせて動的に変更されるべき性質のものであることが明らかである。各投資家は、自己の残存運用期間に基づくリスク許容度を正確に測定し、適切な銘柄配分による運用シミュレーションを実行することが求められる。

    まとめ

    結論:客観的データに基づくiDeCoの合理的な運用と実践への論理的帰結

    本稿において筆者は、個人型確定拠出年金(iDeCo)に関する多角的な分析を通じて、老後を見据えた資産形成における最適解を論理的かつ実証的に提示してきた。経済的メリットである3つの税制優遇効果、構造的課題である流動性制約、そして金融機関および運用商品の選定基準について、客観的な定量データと理論的フレームワークに基づく検証を行った結果、本制度の極めて効率的な活用構造が明らかとなった。

    第一の結論として、金融機関および運用銘柄の選定において、感情的または定性的な評価を排し、客観的データに基づく合理的意思決定の不可欠性が確認された。各種運用管理手数料の最小化や、信託報酬が低水準なインデックスファンドの網羅性は、長期にわたる複利効果を最大化するための必須条件である。加えて、現代ポートフォリオ理論に裏付けられた年代別のリスク許容度分析が示す通り、各個人の人的資本や運用可能期間に応じた最適な資産配分を構築することが、将来的な期待リターンの安定化に直接的に寄与する。

    第二の結論として、原則60歳までの資金引き出し制限という制度的制約は、長期投資の理論的優位性を強固に補完する役割を果たすと評価できる。行動経済学的見地から分析すれば、この流動性制約はコミットメント・デバイス(将来の選択肢を自ら制限する仕組み)として機能する。市場の短期的なボラティリティ(価格変動)に直面した際、投資家の非合理的な売却行動を制度的に抑制することで、資本市場における長期的な経済成長の恩恵を享受する蓋然性を高めるのである。したがって、流動性制約は単なる不利益ではなく、規律ある資産形成を実現するための構造的支援策として位置づけられる。

    以上の多角的分析結果を統合すると、客観的基準に基づき選定された優良な金融機関を通じてiDeCoの口座開設手続きを完了させることは、経済的合理性を追求する上での必然的な論理的帰結であると言える。投資初心者が直面し得る情報の非対称性や心理的障壁は、本稿で提示した定量的な選定基準および手続きプロセスの明確化によって十分に克服可能である。データに裏打ちされた適切な初期設定を行い、市場への参入という実践的行動へ速やかに移行することが推奨される。

    本稿で展開した理論的アプローチと多面的な実証的考察が、読者の資産形成における確固たる客観的基準となることを確信する。将来の経済的安定を獲得するためには、漠然とした不安を放置するのではなく、根拠あるデータに基づいた行動を起こすことが不可欠である。制度の理論的背景と構造的特性への精緻な理解を前提とした、論理的かつ自律的な資産形成の開始を強く促す次第である。
  • 純金積立のデメリットとは?金投資の失敗例に学ぶ対策

    要約

    「金投資は安全」というイメージだけで始めていませんか?実は「高値づかみ」や「手数料負け」など、初心者が陥りやすい失敗パターンが存在します。本記事では、純金積立のデメリットやリアルな失敗例をわかりやすく解説。損失を防ぐための「ドルコスト平均法」の活用や、少額から無理なく始める具体的な対策をご紹介します。将来のインフレに備え、後悔しない賢い資産防衛の一歩を踏み出しましょう!

    目次

    1. 金投資における代表的な失敗例の分析:初心者が直面する構造的リスク
    2. なぜ金投資で失敗例を生むのか?原因となる理論的考察とリスク評価
    3. 失敗例から学ぶ金投資の対策とリスク管理!長期的な資産保全手法
    4. まとめ

    純金積立のデメリットとは?金投資の失敗例に学ぶ対策

    現代のグローバル経済において、インフレ圧力の持続や地政学的リスクの増大といったマクロ経済的な不確実性が高まる中、実物資産である金に対する投資的関心が顕著に高まっている。特に、法定通貨の購買力低下に対するヘッジ機能を持つ資産として、金投資は中長期的なポートフォリオ防衛の観点から理論的妥当性を有している。しかしながら、投資行動の実証的観察によれば、市場参加者の多くが「金は無リスク資産である」という歴史的ヒューリスティックスに起因する認知バイアスに囚われており、適切なリスク評価を欠いたまま市場に参入する事例が散見される。本稿の目的は、金投資に対する安全性の絶対視という誤解を是正し、実証的な失敗例の分析を通じて、客観的なリスク認識と合理的な投資行動を促すことである。

    第一に、「金は絶対的に安全である」という仮説は、金融市場の実態と照合することで容易に棄却される。金価格は国際的な需給バランス、為替レートの変動、各国の金融政策など、複数のマクロ変数の相互作用によって決定されるため、相応のボラティリティ(価格変動性)を内包している。加えて、取引構造そのものに内在するコスト要因も見過ごすことはできない。純金積立等における現物の売買価格差(スプレッド)や管理手数料といった取引コストは、投資リターンを確実に押し下げる要因となる。さらに、証拠金取引を利用した投機的アプローチは、価格変動リスクを数学的に増幅させ、時として致命的な資産毀損をもたらす。これらの構造的・システム的リスクの軽視こそが、金投資において失敗を招く根本的な原因であり、しばしば初心者が市場から退出を余儀なくされる理由として機能している。

    これらの現象を解明するにあたり、本稿では複数の学術的視点から分析を行う。具体的には、市場変動に対する行動経済学的なアプローチを通じて、高値づかみなどの非合理的な意思決定が形成されるメカニズムを検証する。また、取引システムにおける手数料の構造的影響や、現代ポートフォリオ理論の観点から、短期的な投機行動がインフレ対策という本来の投資目的からいかに乖離するかを論理的に明らかにする。投資家が陥りやすい代表的な失敗事例を体系的に分析することにより、損失を確定させるプロセスを可視化し、投資戦略の脆弱性を浮き彫りにする。

    本稿の分析結果を踏まえ、最終的には致命的損失を回避し、金の有する実物資産としての優位性を適切に享受するための実践的フレームワークを提示する。具体的には、市場のボラティリティを統計的に平準化し、時間分散を通じて平均取得単価を最適化させるドルコスト平均法の理論的背景を解説するとともに、同手法を応用した純金積立の有効性を検証する。併せて、流動性やコスト構造の側面から上場投資信託(ETF)などの代替手法を比較考量し、投資家個々の許容リスクに応じた最適なポートフォリオ構築の指針を示す。本分析を通読することで、読者は特定の金融資産に対する盲目的な安全神話を排し、客観的データと理論的背景に基づいたリスク管理の重要性を認識し、持続的な資産保全に向けた論理的な第一歩を踏み出すことが可能となるであろう。

    金投資における代表的な失敗例の分析:初心者が直面する構造的リスク

    高値づかみと手数料負け:市場変動とスプレッドが引き起こす失敗メカニズム

    金投資における経済的損失のメカニズムを分析するにあたり、市場変動に起因する価格リスクと、取引構造に内在するコスト要因の二つの視点から検討を行う。本稿では、投資行動における認知バイアスと取引システムがもたらす構造的な損失プロセスを明らかにする。

    第一に、市場変動に対する行動経済学的なアプローチから、金投資において失敗例とされる高値づかみのメカニズムを検証する。金価格はインフレ動向や地政学的リスクを反映して形成されるが、価格急騰時には市場の過熱感から追随買い(バンドワゴン効果)が発生しやすい。例えば、国際情勢の緊張により金価格が局地的な最高値を記録した局面において、さらなる上昇を期待して資金を一括投入するケースである。しかし、事態の沈静化に伴い価格が調整局面に入ると、投資家は損失回避の心理(プロスペクト理論)に基づき、更なる下落への恐怖からパニック売り(狼狽売り)に走る傾向がある。この非合理的な行動パターンの連鎖が、本来は長期的な資産保全を目的とする投資において、短期的な損失を確定させる力学として作用する。

    第二に、取引システムに内在するコスト要因である、金投資における手数料、すなわちスプレッドが総収益に与える負のインパクトを考察する。スプレッドとは、業者が提示する買値(購入価格)と売値(売却価格)の差額であり、実質的な取引コストとして機能する。金を購入した直後の資産価値は、このスプレッドの分だけ目減りした状態から開始される。具体的な事例として、短期的な利益を追求して頻繁に売買を繰り返すケースが挙げられる。相場の微小な変動によって得られる利益よりも、取引ごとに発生するスプレッドの累積コストが上回る「手数料負け」が発生し、結果として元本割れを引き起こすのである。この現象は、取引コストの構造に対する定量的な認識不足に起因している。

    以上の分析から、金投資のリスクの本質は、単なる市場価格の下落のみならず、投資家の非合理的な意思決定と取引コストの過小評価の相互作用にあると結論付けられる。したがって、これらの構造的要因による経済的損失を回避するためには、市場の短期的な変動に左右されず、購入時期を分散させる時間分散投資(ドルコスト平均法)の採用など、理論的根拠に基づいた長期的なリスク管理戦略の構築が不可欠である。

    レバレッジの過剰適用と現物管理の落とし穴:致命的損失の要因

    前節で論じた市場変動や手数料による損失メカニズムに加え、金投資において想定外の致命的損失をもたらす構造的要因として、信用取引におけるリスクの増幅と現物管理に伴う不確実性が挙げられる。本節では、金融工学的視点および物理的・社会的コストの観点から、これらのメカニズムを検証する。

    第一の要因は、CFD(差金決済取引:現物を保有せず売買の価格差のみを決済する金融商品)などに代表されるレバレッジ取引の過剰適用である。レバレッジ(自己資金以上の金額を取引できる仕組み)は資金効率を向上させる反面、価格変動の影響を数学的に増幅させる。金相場はマクロ経済の急変時に急激な変動が生じやすい。この際、過剰なポジションを保有していると、証拠金維持率(取引継続に必要な最低資金の割合)が急速に低下する。具体的な金投資 失敗例として、市場の一時的な急落によって強制ロスカット(証券会社による強制的な損失確定決済)が発動し、元本を全額喪失する事例が挙げられる。これは、価格変動リスクに対する確率論的な評価の甘さが引き起こす現象である。

    第二の要因は、金地金(ゴールドバーなどの実物資産)の現物保管に内在するセキュリティコストの過小評価と、情報非対称性による詐欺被害である。現物を物理的に保有することは、長期的な資産保全の観点から複数の金投資 デメリットを内包する。具体的には、盗難を防ぐための貸金庫の利用料といった継続的な管理コストが発生し、実質的な投資利回りを圧迫する。さらに、情報の非対称性(売り手と買い手間の専門知識の格差)に起因する金投資 失敗 原因も深刻である。純度を偽装した偽造品の購入や、実態のない保管委託業者による詐欺被害が具体的な事例として挙げられる。これらは、投資家が現物取引の物理的・法的なリスクを正確に計量できていないことに起因する。

    以上の分析から、筆者はレバレッジの過剰適用と現物管理の不確実性が、それぞれ異なる経路で致命的な資本毀損をもたらす構造的要因であると結論付ける。これらのリスクを低減し資産保全を図るためには、厳密なリスク管理の徹底に加え、ETF(上場投資信託:証券取引所で売買される投資信託)のような流動性が高く物理的保管を伴わない代替手段の検討が求められる。

    なぜ金投資で失敗例を生むのか?原因となる理論的考察とリスク評価

    「金=絶対安全」の勘違い:認知バイアスと誤ったリスク評価

    前節までの構造的・システム的リスク要因の分析を踏まえ、本節では投資家自身の心理的・認知的側面に焦点を当てる。特に、「金は絶対的に安全である」という神話が形成されるメカニズムと、それが無防備な投資行動を誘発し金投資 失敗 原因となるプロセスを、行動経済学および認知心理学の観点から考察する。

    第一に、歴史的価値への過信がもたらす価格変動リスクの過小評価について論じる。金が有する実物資産としての特性や「有事の金」という言説は、投資家の意思決定において強力なヒューリスティックス(簡便な認知則)として機能している。この心理的傾向は確証バイアスを引き起こし、投資家は自らの「金は安全」という信念を支持する情報(例:インフレ時の価格急騰など)のみを選択的に受容する。一方で、1980年代から2000年代初頭にかけて発生した長期的な価格低迷期といった不都合な歴史的事実は軽視される。その結果、投資家は客観的なデータに基づく金投資 リスクの算定を放棄し、内在する価格ボラティリティ(変動性)を著しく過小評価する状態に陥るのである。

    第二に、この認知バイアスが引き起こす「リターンとリスクのトレードオフに関する基本原則の忘却」について指摘する。金融理論の根幹において、絶対的に安全かつリターンを生む投資対象は存在せず、期待収益には必ず相応のリスクが伴う。しかし、絶対的安全性という神話に囚われた投資家は、この基本原則を忘却する傾向にある。安全という錯覚は、資産の相関性を考慮したポートフォリオの分散や、時間的分散(ドルコスト平均法による積立など)といった基本的なリスクヘッジ行動の欠如をもたらす。例えば、メディアで価格高騰が報じられた市場の過熱期に、資金を一括で集中投下してしまう行動は、適切なリスク評価の欠如が招く典型的な無防備な投資行動である。インターネット上のコミュニティ等で「金投資 初心者 やめとけ」という強い警鐘が散見される背景には、このような安全神話に依存した無策な投資行動が引き起こす、想定外の深刻な損失が存在すると推考される。

    結論として、「金=絶対安全」という認識は、認知バイアスによって構築された誤謬に過ぎない。投資行動における合理性を回復し、長期的な資産保全という本来の目的を達成するためには、歴史的価値への過信を排し、客観的証拠に基づいてリスクを定量的に再評価することが不可欠である。

    投資目的と手法のズレ:インフレ対策から逸脱した短期売買の矛盾

    前節で論じた投資家心理における認知バイアスと誤ったリスク評価は、実際の運用プロセスにおいて「投資目的と手法の構造的な乖離」という形で顕在化する。本節では、金投資 リスク インフレ対策や長期的な資産保全という本来の目的から逸脱し、投資家が短期的な投機行動へと傾斜していくメカニズムを、行動ファイナンスおよびポートフォリオ理論の観点から分析する。

    金は本来、株式や債券といった伝統的資産に対するヘッジ機能や、購買力を維持するための実物資産としての役割を担う。しかし、市場の価格変動(ボラティリティ)に直面した際、多くの投資家は当初の長期的な目的を見失い、短期的なキャピタルゲイン(値上がり益)の追求へと行動を変化させる傾向がある。この現象は、行動ファイナンスにおける「近視眼的損失回避」の枠組みで説明が可能である。投資家は日々の価格変動に過剰に反応し、地政学的リスクの高まりや金利動向に関するニュースフローに追随して頻繁な売買を繰り返す。結果として、一時的な急騰局面での高値掴みや、急落時の狼狽売りといった不合理な売買行動が誘発される。このような短期売買は、取引コストを累積させるだけでなく、本来享受すべきインフレヘッジとしての長期的なリターンを著しく毀損する。

    さらに、この目的と手法のズレは、適切なポートフォリオ管理の欠如を引き起こす。現代ポートフォリオ理論(MPT)が示す通り、リスクの最小化には異なる値動きをする資産への分散投資が不可欠である。しかし、特に金投資 初心者において観察されるのは、金を他資産との相関性を下げるための「組み入れ資産の一部」としてではなく、単独で高いリターンを生み出す「投機対象」として誤認するケースである。その結果、自己資金の大部分を金という単一資産に集中投資するという極めて危険な行動に至る。金利を生まない実物資産への過度な集中は、機会費用の増大を招くだけでなく、市場環境の急変時にポートフォリオ全体へ致命的な資産減少をもたらす。

    多角的な分析から明らかになるのは、資産保全としての金投資を成立させる要件が、投資ホライズン(運用期間)の長期化と、厳格な資金管理にあるという事実である。短期的な価格変動に惑わされず、資産全体におけるヘッジ機能として金を位置づける、合理的かつ規律あるアプローチの徹底が求められる。

    失敗例から学ぶ金投資の対策とリスク管理!長期的な資産保全手法

    純金積立とドルコスト平均法:時間分散を活用したリスク低減戦略

    前節で論じた投資家心理に起因する短期的な投機行動や価格変動リスクへの構造的対策として、本節では時間分散を活用した投資戦略の有効性を検証する。特に、資産価格の変動を統計的に平準化する手法としてのドルコスト平均法(一定期間ごとに定額の資金を投資し続ける手法)の理論的背景と、それを応用した純金積立のメカニズムについて多角的に分析を行う。

    第一に、ドルコスト平均法の最大の特長は、定額購入による平均取得単価の引き下げ効果にある。価格が相対的に高い局面では購入数量が減少し、低い局面では購入数量が増加する。この逆相関のメカニズムにより、投資期間全体の平均取得単価は、単純な価格の算術平均よりも数学的に低く抑えられる。例えば、金価格が1グラムあたり10,000円、8,000円、12,000円と変動する市場環境において、毎月一定額を購入し続けた場合と一定量を購入し続けた場合を比較すると、前者の平均取得単価は明確に低下する。この理論的枠組みを適用することが、純金積立 失敗しない方法の核心的要素の一つとなる。

    第二に、自動積立システムを通じた感情的判断の排除という行動ファイナンス的意義である。前節で指摘した認知バイアス(高値掴みへの恐怖や、短期的な価格下落によるパニック売りなど)は、投資家自身の裁量による相場予測によって引き起こされることが多い。ドルコスト平均法を組み込んだ純金積立は、この投資行動を機械的に自動化することで、相場変動に伴う心理的負担を劇的に軽減し、長期的な資産保全という本来の目的に投資家を回帰させる機能を持つ。

    しかしながら、純金積立 デメリットとして指摘される本手法の限界や構造的な課題についても、客観的な評価が必要である。ドルコスト平均法は万能ではなく、長期間にわたり資産価格が単調減少する市場環境においては損失を回避できない。また、純金積立特有の取引コスト(購入価格と売却価格の差であるスプレッドや各種手数料)が、特に短期的な運用においては収益を圧迫する要因となる。具体例として、手数料率の高い口座で少額積立を行った結果、取得単価の低減効果が取引コストによって完全に相殺されるケースが実証的に確認されている。

    本分析を通じて、筆者は、時間分散を前提とした純金積立が、価格変動リスクを平準化し投資家の認知バイアスを制御する上で極めて合理的な手法であると結論づける。理論的恩恵とコスト構造の相互作用を考慮し、厳密な実証的検討に基づく包括的なリスク管理が不可欠である。

    自分に合った金融商品の選び方:金ETFやポートフォリオ構築の指針

    前節で検証した時間分散の有用性を前提とし、本節では金市場への多様なアクセス手法の特性を比較考量する。同時に、現代ポートフォリオ理論に基づく分散投資の観点から、全体のリスク調整後リターンを最適化するための戦略的指針を提示する。具体的には、現物保有、純金積立、および上場投資信託(ETF)という主要な3手法について、流動性とコスト構造の側面から客観的分析を行う。

    第一に、物理的な地金を用いた現物保有は、カウンターパーティリスク(取引相手の債務不履行リスク)を完全に排除できる利点がある。しかし、盗難防止のための保管費用や、購入時と売却時の価格差(スプレッド)といった金投資 手数料が相対的に高額となる傾向が実証データからも確認されている。第二に、純金積立は少額からの定額購入が可能であり、前節で述べたドルコスト平均法を自動的に実践できる点で長期的資産保全に適している。一方で、運営機関ごとに設定される年会費や買付手数料の構造を事前に評価しなければ、長期間の運用においてコスト負けに陥る懸念がある。第三に、証券取引所を通じて売買される金ETFは、株式と同等の高い流動性を有し、リアルタイムでの機動的な取引が可能である。ただし、管理費用としての信託報酬が継続的に発生するほか、市場価格とファンドの基準価額が乖離するトラッキングエラーといった、固有の金ETF リスクが内在している点に留意が必要である。

    これらのアクセス手法を選択する上で、他資産との相関係数を考慮した分散投資の視点が不可欠である。多くの実証研究によれば、金は伝統的資産である株式や債券に対し、歴史的に低い相関、あるいは局面によっては負の相関を示すことが確認されている。具体例として、世界的な金融危機の際やインフレーション亢進時において、株式市場が大幅に下落する中、金価格が価値を維持または上昇させる傾向が継続的に観察されてきた。この非連動性が、ポートフォリオ全体のボラティリティ(価格変動率)を抑制するバッファーとして機能する。

    結論として、単一の金融商品が絶対的な最適解となるわけではない。筆者の分析によれば、自身の運用目的、許容可能なリスク水準、および流動性へのニーズに基づき、各手法の特性を論理的に評価することが求められる。株式や債券といった伝統的資産と金を適切に組み合わせた多角的なポートフォリオを構築することが、不確実性の高いマクロ経済環境下における堅牢な資産防衛戦略の基盤となるのである。

    まとめ

    結論:論理的アプローチに基づく金投資の実践的指針

    本稿では、金投資における損失のメカニズムとリスク管理の手法について、行動経済学、金融工学、および現代ポートフォリオ理論の観点から多角的な分析を行ってきた。第一に、市場変動のボラティリティに対する認知バイアスや、取引構造に内在するコスト(スプレッド等)の過小評価が、高値づかみや手数料負けといった損失を確定させるプロセスを明らかにした。第二に、レバレッジ取引における価格変動リスクの増幅や現物管理に伴う不確実性が、致命的な資産毀損をもたらす構造的要因であることを検証した。さらに、「金は絶対的に安全である」という歴史的ヒューリスティックスへの過信が、インフレ対策という本来の長期的な資産保全の目的から逸脱し、投資家を短期的な投機行動へと誘導する心理的メカニズムを考察した。

    これらの分析結果は、金投資における失敗事例が単なる市場の偶然性によるものではなく、構造的・認知的要因の複合的な相互作用によって必然的に生じることを示している。したがって、致命的な損失を回避し、金の有する実物資産としての優位性を適切に享受するためには、客観的かつ規律ある投資行動が不可欠となる。具体的には、市場のボラティリティを統計的に平準化し、時間分散を通じて平均取得単価を最適化するドルコスト平均法を応用した純金積立や、流動性とコスト効率に優れた金ETF(上場投資信託)の活用が、理論的に極めて有効なアプローチとして位置づけられる。

    今後の資産形成において重要なのは、特定の金融資産に対する絶対的な安全神話を排し、客観的データに基づいたリスク管理を継続することである。インフレ動向へのヘッジ機能という金の持つ本質的な役割を再確認した上で、論理的な理解に基づく少額からの段階的な積立投資を開始することが、合理的な実践への第一歩となる。自己のポートフォリオにおける許容リスクを定量的に算定し、投資目的と運用手法の整合性を維持した規律あるアプローチを実行することで、中長期的な資産防衛の蓋然性は飛躍的に高まると考えられる。

    本分析を通じて提示したリスク要因の構造的把握とコスト認識のフレームワークが、今後の投資意思決定において、堅牢な理論的および実践的基盤を提供することを確信する。不確実性の高い現代の経済環境下において、認知バイアスに起因する感情的な判断を排し、精緻な学術的知見と論理的な戦略に基づく投資行動を実践していくことが、持続的な資産保全と最終的な経済的安定の実現へと帰結するであろう。

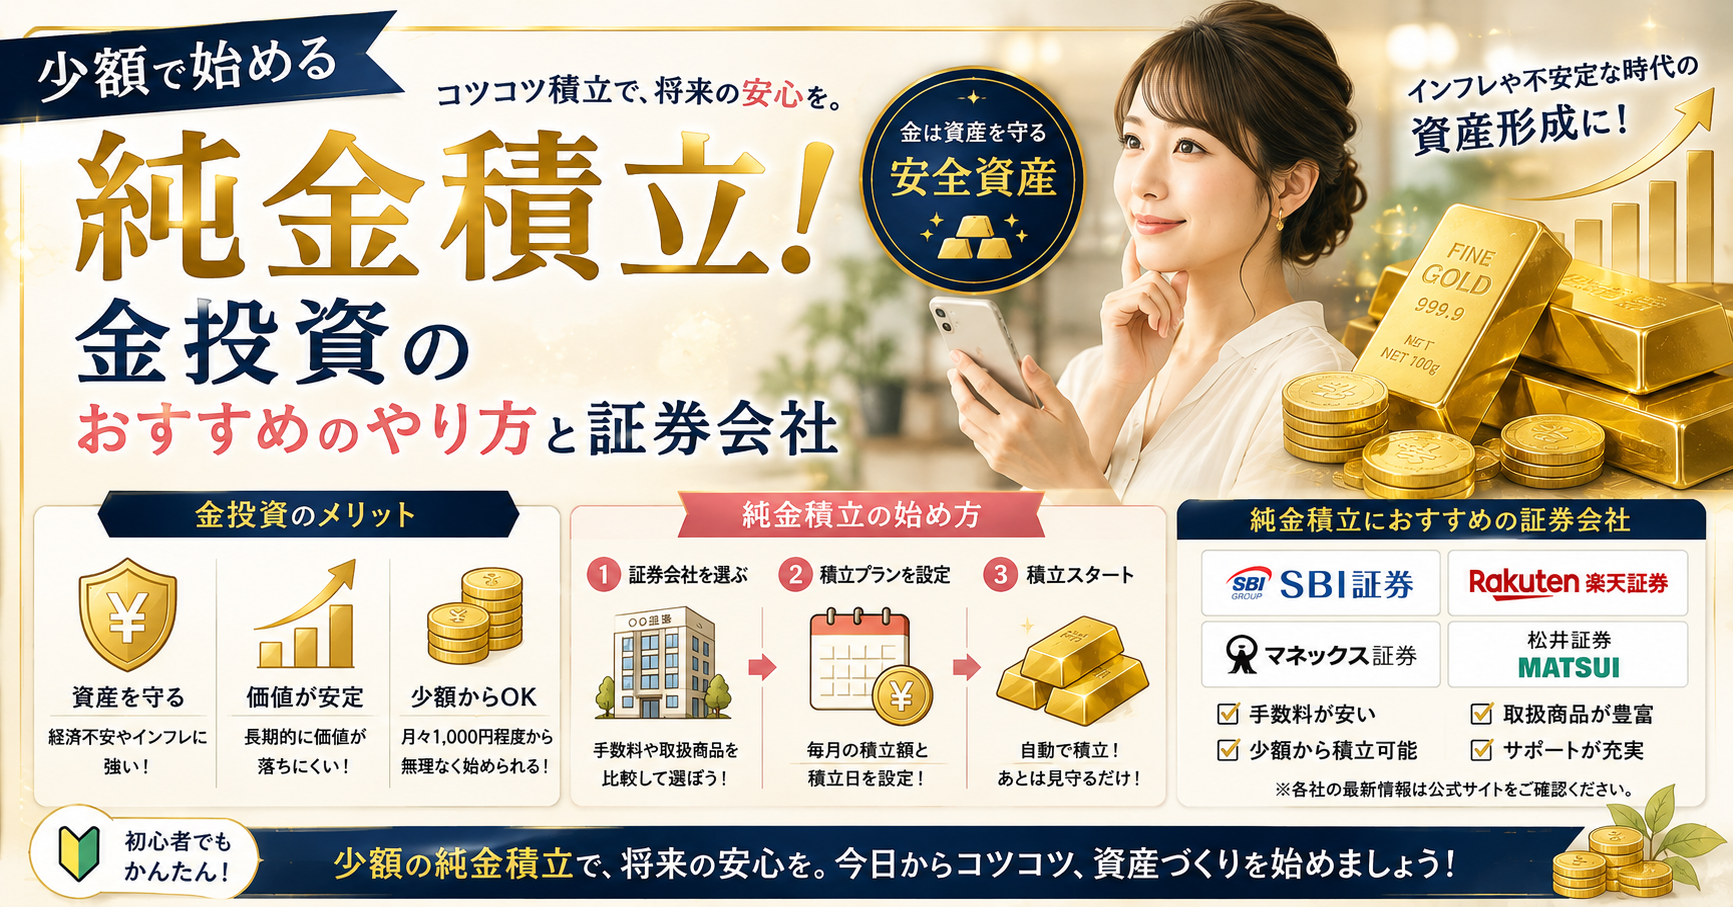
  • 少額で始める純金積立!金投資のおすすめのやり方と証券会社

    要約

    インフレや株価下落から大切な資産を守る「金投資」。でも「どの手法が良い?」「手数料で損しない?」と悩んでいませんか?本記事では、月1,000円の少額から手軽に始められる純金積立やETFなど、4つの投資手法を徹底比較!メリット・デメリットに加え、初心者でも失敗しない最適な選び方と、コストを抑えたおすすめネット証券を分かりやすく解説します。迷いをなくし、安心の資産防衛を今すぐスタートしましょう!

    目次

    1. 金投資の基本とは?メリット・デメリットと4つの手法を徹底比較
    2. 目的別に選ぶ!金投資のおすすめ手法と失敗しない証券会社の選び方
    3. 金投資で損しないために!初心者が知っておくべきリスクと対策
    4. まとめ

    少額で始める純金積立!金投資のおすすめのやり方と証券会社

    現代のマクロ経済環境において、インフレーションの進行や地政学的リスクの顕在化は、法定通貨や伝統的金融資産の実質的価値を棄損する構造的な不確実性をもたらしている。こうした環境下において、特定の国家や発行体に依存せず、本源的価値を有する実物資産としての金の役割が再評価されている。歴史的に「有事の金」として機能してきた金は、株式等の伝統的資産クラスとの相関性が低く、ポートフォリオ理論に基づくリスク分散および資産保全の手段として確固たる理論的根拠を有している。本稿では、マクロ経済における金投資の機能的役割を概説し、実践的アプローチへの見通しを確立する。

    金の資産特性への理解が進む一方で、実際の投資行動への移行においては複数の阻害要因が存在する。特に資産形成の初期段階では、多岐にわたる投資手法の差異、スプレッドや為替変動に起因する取引コスト、価格変動に伴う不確実性が、投資家の合理的判断を困難にしている。情報が氾濫する市場環境において、自己の資金的制約や目的に適合した投資手法、および最適な取引インフラを合理的に選定するためには、客観的証拠に基づいた多角的な分析枠組みの構築が不可欠である。

    本稿において筆者は、個人投資家がアクセス可能な金投資の主要な4手法(純金積立、投資信託、ETF、現物投資)を分析対象とする。これらの手法について、コスト構造、流動性、リスク特性を学術的かつ実証的な観点から比較検証する。とりわけ、月額1,000円程度の少額資金から開始可能であり、時間的分散による価格変動リスクの平準化を図れる手法の有用性について詳細な分析を行う。この検証を通じ、各手法のメリットおよびデメリットを構造的に明らかにし、投資家の条件に合致する最適解への道筋を示す。

    本稿の戦略的目標は、複雑化する金融市場において、読者の目的に合致する最適解を理論的かつ実証的に導出することである。投資手法の客観的比較にとどまらず、取引コスト極小化の観点から、長期的な期待収益率の維持に不可欠なおすすめの証券機関の選定基準を定量的に提示する。本稿が提供する理論的枠組みは、初心者が陥りがちな非合理的な意思決定を排除し、規律ある投資を実践するための堅固な基盤となる。多角的な分析結果に基づき、読者が最適な金投資のやり方を合理的に選択し、厳密なリスク管理を前提とした実証的な第一歩を踏み出すための論理的指針をここに提示する。

    金投資の基本とは?メリット・デメリットと4つの手法を徹底比較

    インフレ対策になる?金投資のメリット・デメリットをわかりやすく解説

    金は現物資産としての固有の価値を有し、マクロ経済環境の変動に対するヘッジ手段として機能してきた。本稿において筆者は、資産クラスとしての金の特異性を分析し、インフレ対策における有効性を含む金投資 メリット デメリットを多角的な視点から考察する。

    第一に、金が持つ最大の特長は、株式や債券のように特定の国家や企業の発行体に依存しない、信用リスクを内包しない実物資産である点に帰着する。この構造的特性から、以下の優位性が導き出される。

    • インフレに対する資産防衛:中央銀行の金融政策等により法定通貨の供給量が増加し、貨幣の購買力が下落するインフレ局面において、地球上の採掘量に物理的な限界がある金の相対的価値は維持・上昇する傾向にある。
    • 「有事の金」の理論的背景:地政学的リスクの高まりや突発的な金融危機が発生した際、市場では信用リスクを極度に忌避する安全資産への資金逃避行動(フライト・トゥ・クオリティ)が観察される。このメカニズムにより、株価下落時に金価格が上昇するという逆相関性が発揮されやすい。

    第二に、投資対象としてのデメリットについて、その構造的な制約を客観的に検証する必要がある。主に以下の二点が投資成果に直接的な影響を及ぼす。

    • インカムゲイン(利回り)の不在:企業が利益を還元する配当や、債券が定常的に生む利息とは異なり、金そのものはキャッシュフローを生み出さない。投資の収益源は価格変動に伴うキャピタルゲインのみに限定されるため、複利効果を活用した長期的な資産拡大という観点においては、他の伝統的金融資産に対して劣後する。
    • 為替変動リスクのメカニズム:国際市場において金は米ドル建てで取引されるため、日本国内における取引価格は為替相場との連動を免れない。具体例を挙げると、国際的なドル建て金価格が上昇基調にあったとしても、同時に急激な円高ドル安が進行した場合、為替差損によって国内の円建て金価格は下落するリスクが存在する。

    結論として、金はポートフォリオ全体のボラティリティを抑制する分散投資の手段として高い有用性を示す。しかし、利回りが存在しない制約や為替変動要因を考慮すれば、全資産の主軸とするのではなく、一定割合にとどめる補完的な位置づけが理論的に妥当である。「有事の金 投資 おすすめ」と評価される背景には、不確実性の高い経済環境下における純粋な資産保全機能への合理的な期待が存在すると筆者は分析する。

    【初心者向け】純金積立・投資信託・ETF・現物の4手法を比較

    前節で金の資産特性について論じた。本節において筆者は、個人投資家がアクセス可能な4つの金投資手法(純金積立、投資信託、ETF、現物)について、多角的な視点から比較分析を行う。金投資 初心者においても、各手法のコスト構造や流動性を理論的に把握することが、合理的なポートフォリオ構築の前提となる。

    第一に、純金積立のメカニズムを検証する。本手法は、毎月一定額を自動的に買い付けることで、ドルコスト平均法を実践する仕組みである。価格変動のボラティリティを時間的に分散し、平均取得単価を平準化する効果を有する。月1,000円程度の少額から開始可能であり、投資行動における感情的バイアスを排除できるため、長期的な資産形成において「純金積立 おすすめ」と市場で評価される論拠となっている。

    第二に、証券口座を通じた金融商品である投資信託およびETFの比較分析を行う。資産運用における「金投資 ETF 投資信託 比較」の観点において、両者は流動性とコスト構造に明確な差異を示す。ETF(上場投資信託)は、取引所においてリアルタイムでの市場価格による売買が可能であり、流動性が極めて高い。例えば特定の金価格に連動する代表的なETFは、信託報酬(管理費用)が低水準に抑えられている。一方、非上場の投資信託は、1日1回算出される基準価額での約定となるため即時的な価格決定権に欠けるが、金額指定での柔軟な購入が可能である。したがって、機動的な売買や保有コストの最小化を企図する場合はETFが、自動積立による長期保有を前提とする場合は投資信託が理論的に優位となる。

    第三に、実物資産(金地金や金貨)の物理的保有に伴う管理・保管コストの分析である。現物保有は、金融システムに依存しないためカウンターパーティーリスクを完全に排除できるという固有のメリットを持つ。しかし、物理的制約によるコスト増大は避けられない。具体例として、盗難リスクを低減するための専門機関の貸金庫利用料や保険料といった継続的な保管コストが発生する。さらに、一定重量未満(主に500g未満)の金地金売買時に生じるバーチャージ(小分け手数料)や、売買スプレッド(買値と売値の差)といったトランザクションコストが、ペーパーアセットと比較して相対的に高額となる構造的欠点が存在する。

    以上の分析から、各手法には明確なトレードオフが存在することが確認された。時間分散効果、流動性、保有・取引コスト、そして実物保有による信用リスク排除のいずれを最適化するかは、各個人の投資目的と制約条件に依存する。これらの理論的背景を理解し、客観的証拠に基づいた投資手法の選択を行うことが肝要である。

    目的別に選ぶ!金投資のおすすめ手法と失敗しない証券会社の選び方

    少額・NISA枠で始めるならどれ?目的別おすすめの金投資手法

    前節で提示した4つの投資手法の特性を踏まえ、本節において筆者は、個々の投資家が直面する資金的制約や税制優遇制度の活用可能性に基づき、目的別の最適なアプローチを論理的に導出する。資産形成の初期段階において、自身の条件に適合する手法を選択することは、長期的なポートフォリオの期待収益率とリスク管理に多大な影響を及ぼす。

    第一に、限られた資金から投資を開始する場合の最適解を検証する。月額1,000円程度の小口資金を前提とした金投資 月1000円 おすすめの選択肢としては、純金積立および投資信託の二者が主要な対象となる。純金積立は、ドルコスト平均法に基づく定額購入を通じて価格変動リスクを数学的に平準化する点に優位性がある。しかし、取引ごとのスプレッド(売買価格差)や継続的な手数料率の観点を加味すると、ノーロード(購入時手数料無料)の投資信託への積立投資がより高いコスト効率を示す。したがって、金投資 おすすめ 少額の実践手法としては、ネット証券を経由した投資信託の活用が、取引コストの最小化とリスク分散の観点から最も合理的であると結論付けられる。

    第二に、税制優遇制度を利用した投資効率の極大化について考察する。キャピタルゲインおよび分配金に対する非課税メリットを享受する上で、金投資 NISA枠 おすすめの戦略として、ETF(上場投資信託)および投資信託の活用が有力な選択肢となる。具体例を挙げると、NISAの成長投資枠を活用して国内上場の金ETF(例:SPDRゴールド・シェア等)を購入する場合、純金積立と比較して信託報酬などの保有コストを極めて低水準に抑制することが可能である。一方で、ETFは市場価格での取引となるため、一定の購入単価が要求される。より細密な資金管理を要する場合は、NISA枠の対象となる金連動型の投資信託を選択することで、非課税枠を無駄なく消費しつつ、少額からの精緻な資産構築が実現する。

    本分析の結果、投資家の目的と資金規模により最適化された手法は異なることが明らかとなった。少額資金からの継続性を重視する条件においては投資信託による定額積立が、税制優遇の最大化と低コスト運用を志向する条件においてはNISA枠を活用したETFまたは投資信託が、それぞれ理論的に支持される。各手法のコスト構造と税務上の利点を定量的に評価し、個人の制約条件に合致した投資行動を選択することが、合理的な資産防衛への第一歩となる。

    手数料で損しない!金投資におすすめのネット証券会社を徹底比較

    前節において導出された目的別の最適手法を実践するにあたり、本節では投資プラットフォームの選定基準について定量的データに基づき考察する。とりわけ、金投資 証券会社の選定において取引コストの極小化は、長期的な期待収益率を確保するための不可欠な条件である。本稿では、コスト構造および実用性の観点から、主要なネット証券の多角的な比較分析を行う。

    第一の分析対象は、取引に伴う直接的および間接的なコスト構造である。純金積立や現物取引におけるスプレッド(買値と売値の差額)、および投資信託やETFにおける信託報酬は、投資期間が長期化するほどポートフォリオの運用成績に対し累積的な下方圧力として作用する。例えば、毎月一定額を買い付ける純金積立の場合、発生する手数料やスプレッドの差が長期運用において有意な収益乖離をもたらす。したがって、純金積立 おすすめ ネット証券を選定する際は、表面的な買付手数料の多寡にとどまらず、実質的なスプレッド幅を含めた総保有コスト(Total Cost of Ownership)の精緻な評価が要求される。

    第二に、各金融機関が提供するインフラストラクチャーの実用性と利便性である。現代の資産形成プロセスにおいては、NISA制度との円滑な連携や、既存の金融エコシステム(ポイント還元システムや連携銀行口座による自動入出金機能など)の活用が、投資家の時間的・心理的摩擦コストを著しく低減させる。少額から投資を開始する個人投資家にとって、単一のプラットフォーム内で株式、投資信託、およびコモディティ資産へのアクセスが完結する統合的環境は、ポートフォリオ管理の観点から極めて合理的である。

    以上の理論的・実用的な選定基準を踏まえた上で、客観的に評価し得る具体例を提示する。SBI証券は、業界最低水準のスプレッドおよび手数料体系を提供しており、かつポイントサービスの多様性において顕著な優位性を持つ。一方、楽天証券は独自のエコシステムとの強力な連動性を有し、プラットフォームの直感的な操作性において評価が高い。両社ともに純金積立や金ETF、投資信託の取り扱いが豊富であり、為替変動リスクを制御するための為替ヘッジの有無を選択可能な商品群も網羅されている。

    結論として、初心者が口座開設の意思決定を行う際は、SBI証券または楽天証券を第一候補とすることが妥当である。これらのプラットフォームにおいて、自身の許容リスクに適合した投資手法を実行することにより、過剰な手数料負担に起因する損失を構造的に排除し、より強固な資産防衛ポートフォリオの構築が可能となる。

    金投資で損しないために!初心者が知っておくべきリスクと対策

    為替ヘッジやスプレッドとは?金投資のリスクと専門用語を解説

    前節までの比較分析を踏まえ、本節では金投資を実践する上で不可避となる価格変動リスクおよび取引コストについて、理論的観点から考察を行う。とりわけ、金投資 初心者 始め方に関する情報収集の過程で直面する専門用語の正確な理解は、不確実性に対処するための合理的判断の基礎となる。

    第一に、為替変動リスクと「為替ヘッジ」の機能について分析する。国際的な金取引は主として米ドル建てで行われるため、国内の円建て金価格は、ドル建て金価格の変動に加え、米ドル/円の為替レートの変動に直接的な影響を受ける。為替ヘッジとは、先物取引等を用いてこの為替変動リスクを人為的に相殺する金融手法である。為替ヘッジ「あり」の投資信託等を選択した場合、円高局面における為替差損を回避できる一方、ヘッジコストと呼ばれる継続的な費用が発生する。対して、為替ヘッジ「なし」を選択した場合は、為替変動を直接享受するため、円安進行時には為替差益が得られる。筆者は、マクロ経済の動向および投資家個人のポートフォリオにおける通貨分散の必要性を勘案し、目的に応じた合理的な選択が要求されると評価する。

    第二に、実質的な取引コストとして機能する「スプレッド」の構造を解明する。スプレッドとは、金融機関が提示する販売価格(買値)と買取価格(売値)の差額を指す。例えば、買値が1グラム当たり10,000円、売値が9,950円に設定されている場合、50円がスプレッドとなる。この差額は投資家にとって実質的な初期損失(隠れた手数料)を意味し、購入直後に売却を試みた場合、スプレッド分のみ確実に元本割れが生じるメカニズムとなっている。証券会社や取引形態によってスプレッドの幅は異なるため、表面的な約定手数料のみならず、スプレッドを含めた総取引コストの定量的な比較が不可欠である。

    第三に、元本割れリスクに対する理論的アプローチを提示する。金は株式や債券と異なり、利息や配当等のインカムゲインを生み出さない実物資産である。したがって、投資収益は純粋な価格変動(キャピタルゲイン)に依存する。金価格は、実質金利の動向、インフレ予想、地政学的リスクなど複数のマクロ要因が複雑に交錯して形成される。この特有のリスクを制御するためには、資金の一括投入を避け、ドルコスト平均法(定額定期購入)を用いた時間的分散を図ることが、リスク低減の観点から学術的にも支持されている。

    結論として、為替ヘッジの有無やスプレッドといった専門的要素を正しく認識し、価格変動のメカニズムを理解することは、感情的な売買を排し、規律ある投資行動を維持するための前提条件である。客観的データと理論的裏付けに基づくリスク管理の徹底こそが、長期的な資産防衛を完遂する上で極めて重要であるといえる。

    手数料負けに注意!長期的な資産形成を成功させる積立投資のコツ

    前節までの取引コストおよび価格変動リスクに関する理論的考察を踏まえ、本節では長期的な資産形成の成功を阻害する要因を分析し、投資家が遵守すべき行動原則を提示する。資産運用の初期段階において、市場構造に対する不十分な理解は、期待収益率を著しく低下させる非合理的な意思決定を誘発する。

    第一に、短期的な相場予測に基づく頻繁な売買の非合理性について指摘する。効率的市場仮説の観点からは、短期的な価格変動を正確に予測することは極めて困難である。しかし、実際の投資行動においては、認知バイアスにより短期的な市場のノイズに過剰反応し、高値での買付と安値での売却を繰り返す事例が散見される。例えば、地政学的リスクの高まりによる急激な価格上昇時に追随して買付を行い、直後の調整局面で狼狽売りを実行するケースである。このような過剰なリスクテイクは、取引コストの無駄な累積と相まって投資効率を著しく毀損する。

    第二に、運用コストの軽視による「手数料負け」の構造的メカニズムである。投資リターンは不確実性を伴う一方、コストは確実なマイナス要因として作用する。特に投資信託等を利用する場合、信託報酬などの保有期間中に継続して発生する維持コストは、複利効果に対して長期的に負の影響を及ぼす。例えば、年間コストが1%のファンドと0.1%のファンドでは、20年間の長期運用において最終的な資産残高に決定的な乖離が生じる。したがって、実質的な投資収益がコストを下回る状態を回避するためには、極小化されたコスト構造を持つ商品の選定が不可欠となる。

    第三に、これらの非合理性を排除するための最適解として、規律ある積立投資の優位性を検証する。定額を定期的に投資するドルコスト平均法は、価格が高い時期には購入数量を自動的に抑え、低い時期には多くの数量を取得するメカニズムを持つ。これにより、取得単価の平準化が機能し、投資タイミング選択の誤謬を回避することが可能となる。マクロ経済の構造的なインフレーションを前提とした場合、短期的変動を許容し、市場に資金を投下し続けることが合理的な戦略となる。

    結論として、専門的な観点から金投資 おすすめの手法として積立投資が広く支持される理由は、上述の行動経済学的および数理的な優位性に裏付けられている。投資家は、短期的な市場変動に惑わされることなく、徹底したコスト管理と機械的な積立を継続することで、安定的かつ長期的な資産形成を実現できると筆者は考える。

    まとめ

    結論:多角的な分析に基づく金投資の実践的指針

    本稿において筆者は、マクロ経済環境における金の実物資産としての機能、および各投資手法の理論的特性について多角的な分析を行った。インフレ環境下において、法定通貨の購買力低下に対するヘッジ手段として、金をポートフォリオに組み込むことの戦略的意義は極めて大きい。特定の国家や発行体に依存せず、信用リスクを内包しないという構造的特性は、不確実性が高まる現代の金融市場において、資産防衛の有効な機能を提供するものである。本分析を通じて、金投資が単なる投機的行動ではなく、合理的なリスク分散と長期的な資産保全を目的としたポートフォリオ理論に基づく必然的選択であることが確認された。

    次に、個人の属性および資金的制約に応じた最適な投資手法の選定基準を総括する。本稿での実証的比較において明らかになった通り、個人投資家がアクセス可能な4つの手法(純金積立、投資信託、ETF、現物)には、それぞれ異なるコスト構造と流動性が存在する。月額1,000円程度の少額資金から開始し、時間的分散による価格変動リスクの平準化を図る場合、ドルコスト平均法を適用できる純金積立や、非課税制度を活用可能な投資信託が論理的最適解となる。また、取引コストの極小化という観点からは、スプレッドや信託報酬が相対的に低く設定されている主要ネット証券の選定が不可欠である。証券機関が提供するインフラストラクチャーの客観的評価は、長期的な期待収益率を維持するための前提条件となる。

    第三に、厳密なリスク管理を前提とした実際の投資行動への移行について論じる。為替変動リスクのメカニズムや、金自体が利回り(インカムゲイン)を生み出さないという構造的制約を正確に認識することは、非合理的な投資決定を回避するための基礎である。効率的市場仮説が示唆するように、短期的な価格変動の予測に依存した頻繁な売買は、取引コストの増大と期待収益率の低下をもたらす。したがって、投資家がとるべき合理的行動は、自身の許容リスクを定量的に把握し、感情的バイアスを排除した機械的かつ規律ある積立投資を継続することに帰着する。

    本稿で提示した多面的な考察とデータに基づくアプローチは、不確実な市場環境下における意思決定の堅固な羅針盤となるものである。理論的背景の理解とコスト構造の把握を完了した現在、次なる段階は具体的な投資インフラへのアクセス、すなわち証券口座の開設等を通じた実証的な第一歩への移行である。客観的証拠と論理的合理性に基づいた資産形成の実践において、本分析が投資家にとっての確固たる基盤として機能することを期待する。

  • 少額で始める純金積立!金投資のおすすめのやり方と証券会社

    少額で始める純金積立!金投資のおすすめのやり方と証券会社

    要約

    インフレや株価下落から大切な資産を守る「金投資」。でも「どの手法が良い?」「手数料で損しない?」と悩んでいませんか?本記事では、月1,000円の少額から手軽に始められる純金積立やETFなど、4つの投資手法を徹底比較!メリット・デメリットに加え、初心者でも失敗しない最適な選び方と、コストを抑えたおすすめネット証券を分かりやすく解説します。迷いをなくし、安心の資産防衛を今すぐスタートしましょう!

    目次

    1. 金投資の基本とは?メリット・デメリットと4つの手法を徹底比較
    2. 目的別に選ぶ!金投資のおすすめ手法と失敗しない証券会社の選び方
    3. 金投資で損しないために!初心者が知っておくべきリスクと対策
    4. まとめ

    少額で始める純金積立!金投資のおすすめのやり方と証券会社

    現代のマクロ経済環境において、インフレーションの進行や地政学的リスクの顕在化は、法定通貨や伝統的金融資産の実質的価値を棄損する構造的な不確実性をもたらしている。こうした環境下において、特定の国家や発行体に依存せず、本源的価値を有する実物資産としての金の役割が再評価されている。歴史的に「有事の金」として機能してきた金は、株式等の伝統的資産クラスとの相関性が低く、ポートフォリオ理論に基づくリスク分散および資産保全の手段として確固たる理論的根拠を有している。本稿では、マクロ経済における金投資の機能的役割を概説し、実践的アプローチへの見通しを確立する。

    金の資産特性への理解が進む一方で、実際の投資行動への移行においては複数の阻害要因が存在する。特に資産形成の初期段階では、多岐にわたる投資手法の差異、スプレッドや為替変動に起因する取引コスト、価格変動に伴う不確実性が、投資家の合理的判断を困難にしている。情報が氾濫する市場環境において、自己の資金的制約や目的に適合した投資手法、および最適な取引インフラを合理的に選定するためには、客観的証拠に基づいた多角的な分析枠組みの構築が不可欠である。

    本稿において筆者は、個人投資家がアクセス可能な金投資の主要な4手法(純金積立、投資信託、ETF、現物投資)を分析対象とする。これらの手法について、コスト構造、流動性、リスク特性を学術的かつ実証的な観点から比較検証する。とりわけ、月額1,000円程度の少額資金から開始可能であり、時間的分散による価格変動リスクの平準化を図れる手法の有用性について詳細な分析を行う。この検証を通じ、各手法のメリットおよびデメリットを構造的に明らかにし、投資家の条件に合致する最適解への道筋を示す。

    本稿の戦略的目標は、複雑化する金融市場において、読者の目的に合致する最適解を理論的かつ実証的に導出することである。投資手法の客観的比較にとどまらず、取引コスト極小化の観点から、長期的な期待収益率の維持に不可欠なおすすめの証券機関の選定基準を定量的に提示する。本稿が提供する理論的枠組みは、初心者が陥りがちな非合理的な意思決定を排除し、規律ある投資を実践するための堅固な基盤となる。多角的な分析結果に基づき、読者が最適な金投資のやり方を合理的に選択し、厳密なリスク管理を前提とした実証的な第一歩を踏み出すための論理的指針をここに提示する。

    金投資の基本とは?メリット・デメリットと4つの手法を徹底比較

    インフレ対策になる?金投資のメリット・デメリットをわかりやすく解説

    金は現物資産としての固有の価値を有し、マクロ経済環境の変動に対するヘッジ手段として機能してきた。本稿において筆者は、資産クラスとしての金の特異性を分析し、インフレ対策における有効性を含む金投資 メリット デメリットを多角的な視点から考察する。

    第一に、金が持つ最大の特長は、株式や債券のように特定の国家や企業の発行体に依存しない、信用リスクを内包しない実物資産である点に帰着する。この構造的特性から、以下の優位性が導き出される。

    • インフレに対する資産防衛:中央銀行の金融政策等により法定通貨の供給量が増加し、貨幣の購買力が下落するインフレ局面において、地球上の採掘量に物理的な限界がある金の相対的価値は維持・上昇する傾向にある。
    • 「有事の金」の理論的背景:地政学的リスクの高まりや突発的な金融危機が発生した際、市場では信用リスクを極度に忌避する安全資産への資金逃避行動(フライト・トゥ・クオリティ)が観察される。このメカニズムにより、株価下落時に金価格が上昇するという逆相関性が発揮されやすい。

    第二に、投資対象としてのデメリットについて、その構造的な制約を客観的に検証する必要がある。主に以下の二点が投資成果に直接的な影響を及ぼす。

    • インカムゲイン(利回り)の不在:企業が利益を還元する配当や、債券が定常的に生む利息とは異なり、金そのものはキャッシュフローを生み出さない。投資の収益源は価格変動に伴うキャピタルゲインのみに限定されるため、複利効果を活用した長期的な資産拡大という観点においては、他の伝統的金融資産に対して劣後する。
    • 為替変動リスクのメカニズム:国際市場において金は米ドル建てで取引されるため、日本国内における取引価格は為替相場との連動を免れない。具体例を挙げると、国際的なドル建て金価格が上昇基調にあったとしても、同時に急激な円高ドル安が進行した場合、為替差損によって国内の円建て金価格は下落するリスクが存在する。

    結論として、金はポートフォリオ全体のボラティリティを抑制する分散投資の手段として高い有用性を示す。しかし、利回りが存在しない制約や為替変動要因を考慮すれば、全資産の主軸とするのではなく、一定割合にとどめる補完的な位置づけが理論的に妥当である。「有事の金 投資 おすすめ」と評価される背景には、不確実性の高い経済環境下における純粋な資産保全機能への合理的な期待が存在すると筆者は分析する。

    【初心者向け】純金積立・投資信託・ETF・現物の4手法を比較

    前節で金の資産特性について論じた。本節において筆者は、個人投資家がアクセス可能な4つの金投資手法(純金積立、投資信託、ETF、現物)について、多角的な視点から比較分析を行う。金投資 初心者においても、各手法のコスト構造や流動性を理論的に把握することが、合理的なポートフォリオ構築の前提となる。

    第一に、純金積立のメカニズムを検証する。本手法は、毎月一定額を自動的に買い付けることで、ドルコスト平均法を実践する仕組みである。価格変動のボラティリティを時間的に分散し、平均取得単価を平準化する効果を有する。月1,000円程度の少額から開始可能であり、投資行動における感情的バイアスを排除できるため、長期的な資産形成において「純金積立 おすすめ」と市場で評価される論拠となっている。

    第二に、証券口座を通じた金融商品である投資信託およびETFの比較分析を行う。資産運用における「金投資 ETF 投資信託 比較」の観点において、両者は流動性とコスト構造に明確な差異を示す。ETF(上場投資信託)は、取引所においてリアルタイムでの市場価格による売買が可能であり、流動性が極めて高い。例えば特定の金価格に連動する代表的なETFは、信託報酬(管理費用)が低水準に抑えられている。一方、非上場の投資信託は、1日1回算出される基準価額での約定となるため即時的な価格決定権に欠けるが、金額指定での柔軟な購入が可能である。したがって、機動的な売買や保有コストの最小化を企図する場合はETFが、自動積立による長期保有を前提とする場合は投資信託が理論的に優位となる。

    第三に、実物資産(金地金や金貨)の物理的保有に伴う管理・保管コストの分析である。現物保有は、金融システムに依存しないためカウンターパーティーリスクを完全に排除できるという固有のメリットを持つ。しかし、物理的制約によるコスト増大は避けられない。具体例として、盗難リスクを低減するための専門機関の貸金庫利用料や保険料といった継続的な保管コストが発生する。さらに、一定重量未満(主に500g未満)の金地金売買時に生じるバーチャージ(小分け手数料)や、売買スプレッド(買値と売値の差)といったトランザクションコストが、ペーパーアセットと比較して相対的に高額となる構造的欠点が存在する。

    以上の分析から、各手法には明確なトレードオフが存在することが確認された。時間分散効果、流動性、保有・取引コスト、そして実物保有による信用リスク排除のいずれを最適化するかは、各個人の投資目的と制約条件に依存する。これらの理論的背景を理解し、客観的証拠に基づいた投資手法の選択を行うことが肝要である。

    目的別に選ぶ!金投資のおすすめ手法と失敗しない証券会社の選び方

    少額・NISA枠で始めるならどれ?目的別おすすめの金投資手法

    前節で提示した4つの投資手法の特性を踏まえ、本節において筆者は、個々の投資家が直面する資金的制約や税制優遇制度の活用可能性に基づき、目的別の最適なアプローチを論理的に導出する。資産形成の初期段階において、自身の条件に適合する手法を選択することは、長期的なポートフォリオの期待収益率とリスク管理に多大な影響を及ぼす。

    第一に、限られた資金から投資を開始する場合の最適解を検証する。月額1,000円程度の小口資金を前提とした金投資 月1000円 おすすめの選択肢としては、純金積立および投資信託の二者が主要な対象となる。純金積立は、ドルコスト平均法に基づく定額購入を通じて価格変動リスクを数学的に平準化する点に優位性がある。しかし、取引ごとのスプレッド(売買価格差)や継続的な手数料率の観点を加味すると、ノーロード(購入時手数料無料)の投資信託への積立投資がより高いコスト効率を示す。したがって、金投資 おすすめ 少額の実践手法としては、ネット証券を経由した投資信託の活用が、取引コストの最小化とリスク分散の観点から最も合理的であると結論付けられる。

    第二に、税制優遇制度を利用した投資効率の極大化について考察する。キャピタルゲインおよび分配金に対する非課税メリットを享受する上で、金投資 NISA枠 おすすめの戦略として、ETF(上場投資信託)および投資信託の活用が有力な選択肢となる。具体例を挙げると、NISAの成長投資枠を活用して国内上場の金ETF(例:SPDRゴールド・シェア等)を購入する場合、純金積立と比較して信託報酬などの保有コストを極めて低水準に抑制することが可能である。一方で、ETFは市場価格での取引となるため、一定の購入単価が要求される。より細密な資金管理を要する場合は、NISA枠の対象となる金連動型の投資信託を選択することで、非課税枠を無駄なく消費しつつ、少額からの精緻な資産構築が実現する。

    本分析の結果、投資家の目的と資金規模により最適化された手法は異なることが明らかとなった。少額資金からの継続性を重視する条件においては投資信託による定額積立が、税制優遇の最大化と低コスト運用を志向する条件においてはNISA枠を活用したETFまたは投資信託が、それぞれ理論的に支持される。各手法のコスト構造と税務上の利点を定量的に評価し、個人の制約条件に合致した投資行動を選択することが、合理的な資産防衛への第一歩となる。

    手数料で損しない!金投資におすすめのネット証券会社を徹底比較

    前節において導出された目的別の最適手法を実践するにあたり、本節では投資プラットフォームの選定基準について定量的データに基づき考察する。とりわけ、金投資 証券会社の選定において取引コストの極小化は、長期的な期待収益率を確保するための不可欠な条件である。本稿では、コスト構造および実用性の観点から、主要なネット証券の多角的な比較分析を行う。

    第一の分析対象は、取引に伴う直接的および間接的なコスト構造である。純金積立や現物取引におけるスプレッド(買値と売値の差額)、および投資信託やETFにおける信託報酬は、投資期間が長期化するほどポートフォリオの運用成績に対し累積的な下方圧力として作用する。例えば、毎月一定額を買い付ける純金積立の場合、発生する手数料やスプレッドの差が長期運用において有意な収益乖離をもたらす。したがって、純金積立 おすすめ ネット証券を選定する際は、表面的な買付手数料の多寡にとどまらず、実質的なスプレッド幅を含めた総保有コスト(Total Cost of Ownership)の精緻な評価が要求される。

    第二に、各金融機関が提供するインフラストラクチャーの実用性と利便性である。現代の資産形成プロセスにおいては、NISA制度との円滑な連携や、既存の金融エコシステム(ポイント還元システムや連携銀行口座による自動入出金機能など)の活用が、投資家の時間的・心理的摩擦コストを著しく低減させる。少額から投資を開始する個人投資家にとって、単一のプラットフォーム内で株式、投資信託、およびコモディティ資産へのアクセスが完結する統合的環境は、ポートフォリオ管理の観点から極めて合理的である。

    以上の理論的・実用的な選定基準を踏まえた上で、客観的に評価し得る具体例を提示する。SBI証券は、業界最低水準のスプレッドおよび手数料体系を提供しており、かつポイントサービスの多様性において顕著な優位性を持つ。一方、楽天証券は独自のエコシステムとの強力な連動性を有し、プラットフォームの直感的な操作性において評価が高い。両社ともに純金積立や金ETF、投資信託の取り扱いが豊富であり、為替変動リスクを制御するための為替ヘッジの有無を選択可能な商品群も網羅されている。

    結論として、初心者が口座開設の意思決定を行う際は、SBI証券または楽天証券を第一候補とすることが妥当である。これらのプラットフォームにおいて、自身の許容リスクに適合した投資手法を実行することにより、過剰な手数料負担に起因する損失を構造的に排除し、より強固な資産防衛ポートフォリオの構築が可能となる。

    金投資で損しないために!初心者が知っておくべきリスクと対策

    為替ヘッジやスプレッドとは?金投資のリスクと専門用語を解説

    前節までの比較分析を踏まえ、本節では金投資を実践する上で不可避となる価格変動リスクおよび取引コストについて、理論的観点から考察を行う。とりわけ、金投資 初心者 始め方に関する情報収集の過程で直面する専門用語の正確な理解は、不確実性に対処するための合理的判断の基礎となる。

    第一に、為替変動リスクと「為替ヘッジ」の機能について分析する。国際的な金取引は主として米ドル建てで行われるため、国内の円建て金価格は、ドル建て金価格の変動に加え、米ドル/円の為替レートの変動に直接的な影響を受ける。為替ヘッジとは、先物取引等を用いてこの為替変動リスクを人為的に相殺する金融手法である。為替ヘッジ「あり」の投資信託等を選択した場合、円高局面における為替差損を回避できる一方、ヘッジコストと呼ばれる継続的な費用が発生する。対して、為替ヘッジ「なし」を選択した場合は、為替変動を直接享受するため、円安進行時には為替差益が得られる。筆者は、マクロ経済の動向および投資家個人のポートフォリオにおける通貨分散の必要性を勘案し、目的に応じた合理的な選択が要求されると評価する。

    第二に、実質的な取引コストとして機能する「スプレッド」の構造を解明する。スプレッドとは、金融機関が提示する販売価格(買値)と買取価格(売値)の差額を指す。例えば、買値が1グラム当たり10,000円、売値が9,950円に設定されている場合、50円がスプレッドとなる。この差額は投資家にとって実質的な初期損失(隠れた手数料)を意味し、購入直後に売却を試みた場合、スプレッド分のみ確実に元本割れが生じるメカニズムとなっている。証券会社や取引形態によってスプレッドの幅は異なるため、表面的な約定手数料のみならず、スプレッドを含めた総取引コストの定量的な比較が不可欠である。

    第三に、元本割れリスクに対する理論的アプローチを提示する。金は株式や債券と異なり、利息や配当等のインカムゲインを生み出さない実物資産である。したがって、投資収益は純粋な価格変動(キャピタルゲイン)に依存する。金価格は、実質金利の動向、インフレ予想、地政学的リスクなど複数のマクロ要因が複雑に交錯して形成される。この特有のリスクを制御するためには、資金の一括投入を避け、ドルコスト平均法(定額定期購入)を用いた時間的分散を図ることが、リスク低減の観点から学術的にも支持されている。

    結論として、為替ヘッジの有無やスプレッドといった専門的要素を正しく認識し、価格変動のメカニズムを理解することは、感情的な売買を排し、規律ある投資行動を維持するための前提条件である。客観的データと理論的裏付けに基づくリスク管理の徹底こそが、長期的な資産防衛を完遂する上で極めて重要であるといえる。

    手数料負けに注意!長期的な資産形成を成功させる積立投資のコツ

    前節までの取引コストおよび価格変動リスクに関する理論的考察を踏まえ、本節では長期的な資産形成の成功を阻害する要因を分析し、投資家が遵守すべき行動原則を提示する。資産運用の初期段階において、市場構造に対する不十分な理解は、期待収益率を著しく低下させる非合理的な意思決定を誘発する。

    第一に、短期的な相場予測に基づく頻繁な売買の非合理性について指摘する。効率的市場仮説の観点からは、短期的な価格変動を正確に予測することは極めて困難である。しかし、実際の投資行動においては、認知バイアスにより短期的な市場のノイズに過剰反応し、高値での買付と安値での売却を繰り返す事例が散見される。例えば、地政学的リスクの高まりによる急激な価格上昇時に追随して買付を行い、直後の調整局面で狼狽売りを実行するケースである。このような過剰なリスクテイクは、取引コストの無駄な累積と相まって投資効率を著しく毀損する。

    第二に、運用コストの軽視による「手数料負け」の構造的メカニズムである。投資リターンは不確実性を伴う一方、コストは確実なマイナス要因として作用する。特に投資信託等を利用する場合、信託報酬などの保有期間中に継続して発生する維持コストは、複利効果に対して長期的に負の影響を及ぼす。例えば、年間コストが1%のファンドと0.1%のファンドでは、20年間の長期運用において最終的な資産残高に決定的な乖離が生じる。したがって、実質的な投資収益がコストを下回る状態を回避するためには、極小化されたコスト構造を持つ商品の選定が不可欠となる。

    第三に、これらの非合理性を排除するための最適解として、規律ある積立投資の優位性を検証する。定額を定期的に投資するドルコスト平均法は、価格が高い時期には購入数量を自動的に抑え、低い時期には多くの数量を取得するメカニズムを持つ。これにより、取得単価の平準化が機能し、投資タイミング選択の誤謬を回避することが可能となる。マクロ経済の構造的なインフレーションを前提とした場合、短期的変動を許容し、市場に資金を投下し続けることが合理的な戦略となる。

    結論として、専門的な観点から金投資 おすすめの手法として積立投資が広く支持される理由は、上述の行動経済学的および数理的な優位性に裏付けられている。投資家は、短期的な市場変動に惑わされることなく、徹底したコスト管理と機械的な積立を継続することで、安定的かつ長期的な資産形成を実現できると筆者は考える。

    まとめ

    結論:多角的な分析に基づく金投資の実践的指針

    本稿において筆者は、マクロ経済環境における金の実物資産としての機能、および各投資手法の理論的特性について多角的な分析を行った。インフレ環境下において、法定通貨の購買力低下に対するヘッジ手段として、金をポートフォリオに組み込むことの戦略的意義は極めて大きい。特定の国家や発行体に依存せず、信用リスクを内包しないという構造的特性は、不確実性が高まる現代の金融市場において、資産防衛の有効な機能を提供するものである。本分析を通じて、金投資が単なる投機的行動ではなく、合理的なリスク分散と長期的な資産保全を目的としたポートフォリオ理論に基づく必然的選択であることが確認された。

    次に、個人の属性および資金的制約に応じた最適な投資手法の選定基準を総括する。本稿での実証的比較において明らかになった通り、個人投資家がアクセス可能な4つの手法(純金積立、投資信託、ETF、現物)には、それぞれ異なるコスト構造と流動性が存在する。月額1,000円程度の少額資金から開始し、時間的分散による価格変動リスクの平準化を図る場合、ドルコスト平均法を適用できる純金積立や、非課税制度を活用可能な投資信託が論理的最適解となる。また、取引コストの極小化という観点からは、スプレッドや信託報酬が相対的に低く設定されている主要ネット証券の選定が不可欠である。証券機関が提供するインフラストラクチャーの客観的評価は、長期的な期待収益率を維持するための前提条件となる。

    第三に、厳密なリスク管理を前提とした実際の投資行動への移行について論じる。為替変動リスクのメカニズムや、金自体が利回り(インカムゲイン)を生み出さないという構造的制約を正確に認識することは、非合理的な投資決定を回避するための基礎である。効率的市場仮説が示唆するように、短期的な価格変動の予測に依存した頻繁な売買は、取引コストの増大と期待収益率の低下をもたらす。したがって、投資家がとるべき合理的行動は、自身の許容リスクを定量的に把握し、感情的バイアスを排除した機械的かつ規律ある積立投資を継続することに帰着する。

    本稿で提示した多面的な考察とデータに基づくアプローチは、不確実な市場環境下における意思決定の堅固な羅針盤となるものである。理論的背景の理解とコスト構造の把握を完了した現在、次なる段階は具体的な投資インフラへのアクセス、すなわち証券口座の開設等を通じた実証的な第一歩への移行である。客観的証拠と論理的合理性に基づいた資産形成の実践において、本分析が投資家にとっての確固たる基盤として機能することを期待する。

  • 不動産投資の失敗例から解説!赤字やローンの対処法と出口

    要約

    不動産投資で絶対に失敗したくない方へ。初心者が赤字やローン地獄に陥る理由は、偶然ではなく構造的な罠にあります。本記事では、新築ワンルーム投資の危険性(価格下落やデッドクロス)など、失敗のメカニズムを客観的に解明。業者の営業トークを見破る手法や、万が一返済困難になった際のリカバリー策(出口戦略)まで網羅しました。正しい知識とリスク管理を身につけ、安全な資産形成への第一歩を踏み出しましょう!

    目次

    1. 不動産投資の代表的な失敗例とは?初心者が陥る罠と構造的要因
    2. 不動産投資の失敗を未然に防ぐ!物件選びの基準と正確なリスク評価手法
    3. 赤字やローンが返せない時の危機管理。被害を最小限に抑える対処法と出口戦略
    4. まとめ

    不動産投資の失敗例から解説!赤字やローンの対処法と出口

    不動産投資における経済的損失の構造的要因とリスク管理へのアプローチ

    不動産投資は、マクロ経済の変動や地域特性に依存する実物資産運用であり、適切なリスク管理が行われれば安定的かつ長期的な資産形成手段となり得る。しかし、市場参入初期の投資家において、深刻な経済的損失を被るケースが散見される。本稿の目的は、初心者が直面する赤字転落や債務超過といった財務的危機に対し、理論的かつ客観的な分析の枠組みを提示することである。特に、一般的に参照される不動産投資 失敗例を単なる個別の偶発的事象として処理するのではなく、投資リスクの本質を構造的要因として解明する方向性を定める。

    不動産市場には、本質的に情報の非対称性が内在している。売主である不動産業者と買主である投資家との間には、対象物件の適正な収益価値や将来の価格下落リスクに関する情報量に圧倒的な格差が存在する。この非対称性を軽視し、静学的な表面利回りや販売側の営業ロジックに依存した意思決定を行うことが、後発的なキャッシュフローの悪化を引き起こす根本要因である。不確実性に対する過度な不安を払拭し、合理的な投資行動を立案するためには、感情論を排した客観的データに基づく厳密な分析が不可欠となる。

    本稿では、多角的な視点から不動産投資における失敗のメカニズムを実証的に解明していく。第一に、新築ワンルーム投資における新築プレミアムの剥落や、減価償却とローン元金返済の不均衡に起因するデッドクロスの発生プロセスを会計学的視点から分析する。第二に、サブリース契約に関する法的性質の誤認や地方高利回り物件に潜む修繕費用の過小評価を、前述の情報の非対称性という理論的枠組みを用いて明らかにする。第三に、投資適格性を判断するための客観的指標として実質利回りの概念を再定義し、将来の不確実性を変数に組み込んだ精緻な収支シミュレーションおよび現地調査の学術的・実務的意義を論じる。

    さらに、厳密な事前検証を行った上でも生じ得る財務的危機に対して、論理的なリカバリー戦略を提示する。具体的には、空室の長期化等によりローン返済困難に陥った際の金融機関へのアプローチや借り換えの有効性を検証し、収益性悪化が常態化した段階での損切り判断、すなわち客観的指標に基づく出口戦略の実行プロセスについて検討する。本稿を通じ、リスク管理能力向上のための実践的かつ理論的アプローチを導入することで、不確実な投機を論理的な資産形成手段へと昇華させるための強固な知見を提供する。

    不動産投資の代表的な失敗例とは?初心者が陥る罠と構造的要因

    新築ワンルーム投資が「やめとけ」と言われる理由。赤字転落とデッドクロスのメカニズム

    新築ワンルーム投資が構造的に抱えるリスクについて、多角的な視点から分析を行う。筆者は、同投資手法が「不動産投資 やめとけ」と評される背景にある要因を、資産価値の変動および会計上のメカニズムから明らかにする。客観的データに基づく論理的な考察を進めることで、恒常的な赤字に陥るプロセスを実証的に解明する。

    第一の要因は、「新築プレミアム」の剥落による資産価値および収益性の低下である。新築物件の販売価格には、開発業者の利益や広告宣伝費が含まれており、実勢価格(中古市場における適正価格)よりも高く設定されている。入居者が一度でも退去した時点で物件は中古扱いとなり、資産価値は購入価格から1割から2割程度下落する。例えば、3,000万円で購入した物件が、数年後に2,400万円の評価額となるケースは珍しくない。同時に、家賃設定も経年劣化に伴い逓減するため、利回りは初期の想定を下回り、キャッシュフローの悪化を招く。「新築ワンルーム 失敗」の典型的な初期段階は、この価格と家賃の下落によって引き起こされる。

    第二の要因は、会計上の「デッドクロス」と呼ばれる現象の発生である。これは、不動産経営における減価償却費(実際の資金流出を伴わない費用)が、ローン元金の返済額(資金流出を伴うが経費計上できない項目)を下回る状態を指す。物件取得当初は、建物附属設備(法定耐用年数15年など)の償却費が大きく、帳簿上の利益を圧縮することで節税効果を生む。しかし、設備の償却期間が終了すると、経費計上できる減価償却費が急減する。例えば、年間100万円あった減価償却費が30万円に減少した場合、帳簿上の利益が70万円増加し、それに伴い所得税や住民税の負担が増大する。一方で、ローン元金の返済額は一定であるため、税引き後の実際の手元資金はマイナスに転じやすい。この帳簿上の利益と実際の資金繰りの乖離が、「不動産投資 赤字」の根本的なメカニズムである。

    本分析の結果、新築プレミアムの剥落による収益力の低下と、減価償却費の減少に起因するデッドクロスの発生が、密接に連動していることが明らかとなった。これらの要因の相互作用によって資金繰りが逼迫し、「不動産投資 失敗例 新築ワンルーム」として報告される典型的な赤字構造が形成される。定量的な収支シミュレーションにおいては、将来的な税負担の増加と家賃下落を織り込んだ長期的なキャッシュフロー分析が不可欠である。今後は、これらの構造的欠陥を前提とした上で、リスクを回避するための実証的検討を通じたさらなる知見の蓄積が期待される。

    サブリース契約の罠と地方高利回り物件に潜むリスク。営業トークと情報の非対称性

    前節で論じた新築ワンルーム投資の構造的課題に加え、不動産投資 リスクを顕在化させる要因として、「サブリース 罠」および「地方 高利回り 物件 罠」について多角的な視点から分析を行う。本節では、投資家と不動産業者間に存在する情報の非対称性を理論的枠組みとし、失敗の根本要因を実証的に特定する。

    第一に、家賃保証を謳うサブリース契約の法的性質について検討する。業者の営業トークでは「長期にわたる安定収入」が強調されるが、法的実態としては借地借家法第32条に基づく賃料減額請求権が業者側に認められている。最高裁判例においても、サブリース業者は借地借家法上の「借家権者」として手厚く保護されることが示されている。具体例として、契約から数年後に市況の変化を理由に大幅な賃料減額を要求され、これを投資家が拒否した結果、業者側から一方的に契約を解除されてローン返済が破綻するサブリース契約 トラブル 事例が散見される。これは、業者側の利益を優先する仕組みが投資家に十分に開示されていない利益相反の実態を示している。

    第二に、地方の高利回り物件における収益構造を分析する。表面上の利回りが15%を超えるような物件であっても、これらは構造的な空室リスクと将来の修繕費用が過小評価された「見せかけの利回り」である可能性が高い。地方都市の郊外などでは人口動態の変化に伴う賃貸需要の低下が進行しており、一度退去が発生すると長期間の空室が避けられない。また、築年数が経過した物件特有のリスクとして、突発的な設備故障による多額の資本的支出が挙げられる。例えば、購入直後に給湯器の交換や屋根の修繕等で数百万円規模の支出を強いられ、年間の実質的なキャッシュフローが即座に赤字へ転落する事例である。

    これらの現象を包括的に捉えると、業者の提供する情報と実際の法的・経済的リスクとの間には著しい乖離が存在する。投資家は情報の非対称性を是正するため、契約書における賃料改定や中途解約に関する条項の法的効力を確認し、物件周辺の客観的な需給データを独自に精査する必要がある。本分析の結果、表面的な利回りや家賃保証という謳い文句に依存することなく、実質的な収支シミュレーションと法的リスクの評価を統合的に行うことが、失敗を未然に防ぐ上で極めて重要であることが明らかとなった。

    不動産投資の失敗を未然に防ぐ!物件選びの基準と正確なリスク評価手法

    表面利回りの嘘を見破る!実質利回りに基づく安全な物件選定のポイント

    前節で確認した情報の非対称性は、物件の収益性評価においても顕著に表れる。本節では、投資適格性を判断するための客観的基準として、利回り指標の概念的差異を理論的に考察し、見かけの数値による認知バイアスを排除するデータ照合手法を提示する。

    まず、不動産業者が広告等で提示する「表面利回り」の計算構造とその限界について指摘しなければならない。表面利回りは、満室時を前提とした年間想定家賃収入を物件価格で除した単純な指標である。この算出モデルは、物件維持に不可欠なランニングコストや空室リスクを完全に捨象しているため、実際のキャッシュフローを著しく過大評価する構造的欠陥を持つ。これが、不動産投資 利回り 嘘 見破り方を実践する上で、最初に理解すべき理論的背景である。

    真の収益力を評価するためには、表面利回り 実質利回りの概念的差異を明確に認識し、後者に基づく分析が不可欠となる。実質利回りの算出においては、以下の経費を網羅的に把握し、家賃収入から控除しなければならない。

    • 管理委託費および建物管理費
    • 修繕積立金(将来の経年劣化に伴う増額リスクを含む)
    • 公租公課(固定資産税および都市計画税)
    • 損害保険料および退去時の原状回復費用

    これらの経費を適切に控除した実質利回りは、表面利回りから大幅に低下するのが一般的である。虚偽または誇張された数値を見破るためには、客観的データに基づく実証的な検証手法が要求される。ここでは具体的な照合手法を2点挙げる。

    第一の具体例は、周辺相場から乖離した高額な想定家賃による利回り操作である。これに対しては、不動産情報データベース等を活用し、同地域の類似物件(築年数、面積、駅徒歩分数が同等の物件)の実際の募集賃料および成約賃料と照合することで、賃料設定の妥当性を定量的に検証することが可能である。

    第二の具体例は、修繕積立金が不自然に低く設定されているケースである。見かけの利回りを高く維持する目的で積立金を据え置いている物件は、将来的な一時金の徴収や大規模修繕の資金ショートといった致命的なリスクを内包する。管理組合の総会議事録や重要事項調査報告書を取り寄せ、長期修繕計画の財務的妥当性を精査することが強く求められる。

    本分析の結果、投資の意思決定において表面的な数値に依存する危険性が明らかとなった。不動産投資 失敗しない 物件選びを実現するためには、不動産投資 初心者であっても複数のデータソースを交差検証し、実質的なキャッシュフローを厳密にシミュレーションする多角的なアプローチが必須である。

    収支シミュレーションと現地調査の徹底。ストレス耐性を検証する重要性

    前節において、利回り指標の概念的差異と客観的評価の必要性を論じた。本節では、投資の実行可否を最終判断するための精緻な収支シミュレーション手法と、定量データを補完する現地調査の学術的・実務的意義について考察する。不動産投資 リスクを低減させるためには、将来の不確実性を変数として組み込んだ多角的な検証が不可欠である。

    第一に、将来のキャッシュフローに対するストレス耐性の検証である。不動産投資 初心者は、現状の家賃収入や金利水準が満了まで継続するという静学的な前提に陥りやすい。しかし、投資理論の枠組みにおいては、複数のダウンサイドリスクを想定した動的なシナリオ分析が求められる。具体的には、以下の要素をシミュレーションに組み込む必要がある。

    • 築年数経過に伴う年率1%程度の継続的な家賃下落シナリオの適用
    • 退去時の原状回復期間や需要減退を想定した、稼働率80%水準での収益性検証
    • 市場金利の変動リスクを考慮し、借入金利が1%から2%上昇した場合の返済負担(DSCR)の算定

    これらのストレス・テストを実施し、最悪のシナリオ下においてもキャッシュフローがショートせず、債務不履行に陥らない財務的バッファを確認することが、エビデンスに基づく意思決定プロセスの根幹を成す。

    第二に、実証的アプローチとしての現地調査の徹底である。情報の非対称性が偏在する不動産市場において、物件の真の競争力や実需は机上の定量データのみでは捕捉しきれない。物理的・環境的要因の現地確認は、リスク評価の精度を飛躍的に向上させる。例えば、物件概要書における「駅徒歩10分」という客観的記述に対し、現地調査によって急勾配の坂道や開かずの踏切が存在することが判明し、実際の生活利便性が著しく低いと実証されるケースがある。さらに、周辺の競合物件を視察し、集合ポストにおけるチラシの堆積状況やゴミ置き場の管理状態を観察することで、統計データには表れないリアルタイムの空室実態や管理業務の品質を帰納的に推論することが可能となる。

    結論として、不動産投資における物件選定および投資適格性の判断は、精緻なシミュレーションによる定量分析と、現地調査を通じた定性評価の双方向的アプローチによってのみ完結する。契約を締結する前の段階において、これら双方の客観的証拠を収集・統合し、潜在的リスクへの対応策を理論的に構築することが、構造的な失敗を未然に防ぐための必須条件である。

    赤字やローンが返せない時の危機管理。被害を最小限に抑える対処法と出口戦略

    ローン返済困難時の対処法。金融機関へのアプローチと借り換えの有効性

    前節において、将来の不確実性を変数とした精緻な収支シミュレーションの重要性を論じた。しかし厳密な事前検証を行っても、マクロ経済の変動や空室の長期化等により、キャッシュフローが悪化するリスクは排除できない。本節では、不動産投資 ローン 返せないという財務的危機に直面した場合の論理的な対処法について、客観的データに基づいて分析を行う。

    まず、ローン返済不能に陥る財務的メカニズムを解明する。家賃収入の減少や金利上昇、あるいは減価償却費の計上終了に伴う税負担の増加により、手残り資金がマイナスに転じる現象が発生すると、自己資金からの持ち出しが常態化する。これを放置すれば債務不履行リスクは著しく高まる。したがって、不動産投資 ローン 返せない 対処法としては、早期に負債構造を再構築する財務的アプローチが不可欠である。

    第一の手段は、金利負担軽減を目的とした不動産投資 借り換えである。この手法のキャッシュフロー改善効果を定量的に検証する。例えば、借入残高3,000万円、残存期間20年、金利3.0%のローンを、金利1.5%の条件で借り換えたと仮定する。計算上、月々の返済額は約16.6万円から約14.4万円へと減少し、年間約26万円の改善が期待できる。諸経費を考慮しても、中長期的な財務健全化に与えるインパクトは大きい。

    第二の手段は、既存の借入先金融機関に対するリスケジュール(返済条件の変更)の交渉である。借り換えが困難な場合、返済期間の延長や元本返済の一時的猶予を申し入れることが現実的な対応となる。ここで重要なのは、窮状を感情的に訴えるのではなく、客観的なエビデンスに基づく合理的な経営改善計画を提示することである。

    具体的には、直近の稼働率データ、周辺エリアの競合物件との家賃相場の比較分析、修繕計画を組み込んだ精緻な収支再建シミュレーションを金融機関に提出する。これにより、資金繰りの悪化が一時的であり、条件変更によって確実に回収可能であるという理論的根拠を示すことができる。金融機関も不良債権化は回避したいため、透明性の高いデータ開示は交渉成立の蓋然性を高める。

    本分析の結果、返済困難な状況においては、財務データの客観的分析に基づく借り換えやリスケジュールといった直接的対応策が極めて有効であることが明らかとなった。常に自物件の財務状況を定量的に把握し、先制的なリスク管理を行うことが、投資の持続可能性を担保する中核的要素であると筆者は考える。

    赤字物件の損切り判断と売却を通じた最終的な出口戦略の構築

    前節においては、財務的危機における金融機関へのアプローチや借り換えの有効性について論じた。しかし、これらの施策が奏功せず、構造的な収益性の悪化が常態化している場合、次なるフェーズとして最終的な出口戦略の実行を検討する必要がある。筆者は本節において、不動産投資 赤字が継続する状況下での、損失拡大を遮断するための客観的指標に基づく売却判断および損切りの実行プロセスを多角的に分析する。

    第一に、保有継続と売却の優位性を比較する理論的フレームワークとして、割引現在価値(DCF法)の適用が挙げられる。対象物件を将来にわたり保有した場合の純収益の現在価値の総和と、現時点での想定売却価格から諸経費を控除した純売却益を定量的に比較する。例えば、築年数経過による修繕費の増大や家賃下落により、将来キャッシュフローの現在価値が現在の売却予想額を下回る場合、経済的合理性の観点からは即時の売却が最適解となる。

    第二に、意思決定プロセスにおける認知バイアスの排除である。行動経済学で指摘される「サンクコスト(埋没費用)の罠」は、合理的な判断を阻害する主要因となる。これまでに投下した頭金や改修費用といった回収不能なコストに執着することは、更なる損失を招く。不動産投資 赤字 売却 損切りを断行するには、過去の投下資本を意思決定の変数から除外し、将来予測のみに立脚した厳格な財務判断が要求される。

    第三に、損失確定を伴う売却手順の最適化である。売却価格がローン残債を下回るオーバーローン状態での損切りには、不足分を自己資金で補填し抵当権を抹消する手続きが必要となる。補填が困難な具体例としては、金融機関の合意を得て市場価格で売却を行う任意売却という手段が挙げられる。売却時期の最適化にあたっては、マクロ的な金利動向や不動産市場の流動性を分析し、需要が低下する前に迅速に市場へ供給する判断が求められる。

    本分析の結果、赤字物件の処理には感情を排した定量評価とサンクコストの無視が不可欠であることが明らかとなった。適切なタイミングでの損切りは単なる失敗ではなく、より甚大な財務崩壊を防ぐための合理的なリスクマネジメント戦略である。

    まとめ

    不動産投資におけるリスク管理と資産形成への理論的帰結

    本稿では、不動産投資における失敗のメカニズムと回避戦略について、多角的な視点から実証的な分析を行った。新築ワンルーム投資における新築プレミアムの剥落や、減価償却費の減少およびローン元金返済に起因するデッドクロスの発生といった構造的リスクの解明を通じて、同投資手法が恒常的な赤字に陥るプロセスを明らかにした。また、サブリース契約における賃料減額請求権を巡る法的リスクや、地方高利回り物件の空室・修繕費用の過小評価など、投資家と不動産業者間に存在する情報の非対称性が損失を拡大させる根本要因であることを理論的に指摘した。

    これらの失敗事例から導出される最も重要な知見は、定量的・客観的データに基づく事前準備と、厳密な危機管理手法の統合である。投資適格性の判断においては、業者から提示される表面利回りという静学的かつ単眼的な指標に依存するのではなく、空室率や運営維持費用を反映した実質利回りによる評価が不可欠である。さらには、将来の金利上昇や家賃下落といったダウンサイドリスクを変数として組み込んだ精緻な収支シミュレーションを実行し、実地踏査による定性データの補完を行うことで、投資物件のストレス耐性を多角的に検証することが求められる。

    同時に、事後的な危機管理としての出口戦略の構築も、投資事業の持続可能性を担保する上で不可欠な要素である。本稿で論じた通り、マクロ環境の変動等によりローン返済が困難となった局面では、金融機関への論理的な交渉や借り換えの実行が初期対応として有効である。しかし、収益性の悪化が構造的な状態に陥っていると判断された場合には、割引現在価値(DCF法)などの学術的・客観的指標を用いた売却判断を下し、損失の最大化を遮断するための損切りを躊躇なく実行する意思決定プロセスを、事前に設定しておく必要がある。

    結論として、不動産投資は、潜在するリスク要因を網羅的かつ定量的に把握し、適切な回避手段とリカバリー戦略を適用することによって、不確実な投機から論理的かつ安全な資産形成手段へと昇華される。本分析によって提示した学術的・実務的アプローチは、情報の非対称性を克服し、見かけの数値による認知バイアスを排除するための強固な理論的基盤を提供するものである。本稿の知見を活用し、客観的証拠に基づいた厳密なリスク評価を実行に移すことで、合理的かつ強靭な資産形成計画の立案が可能となる。

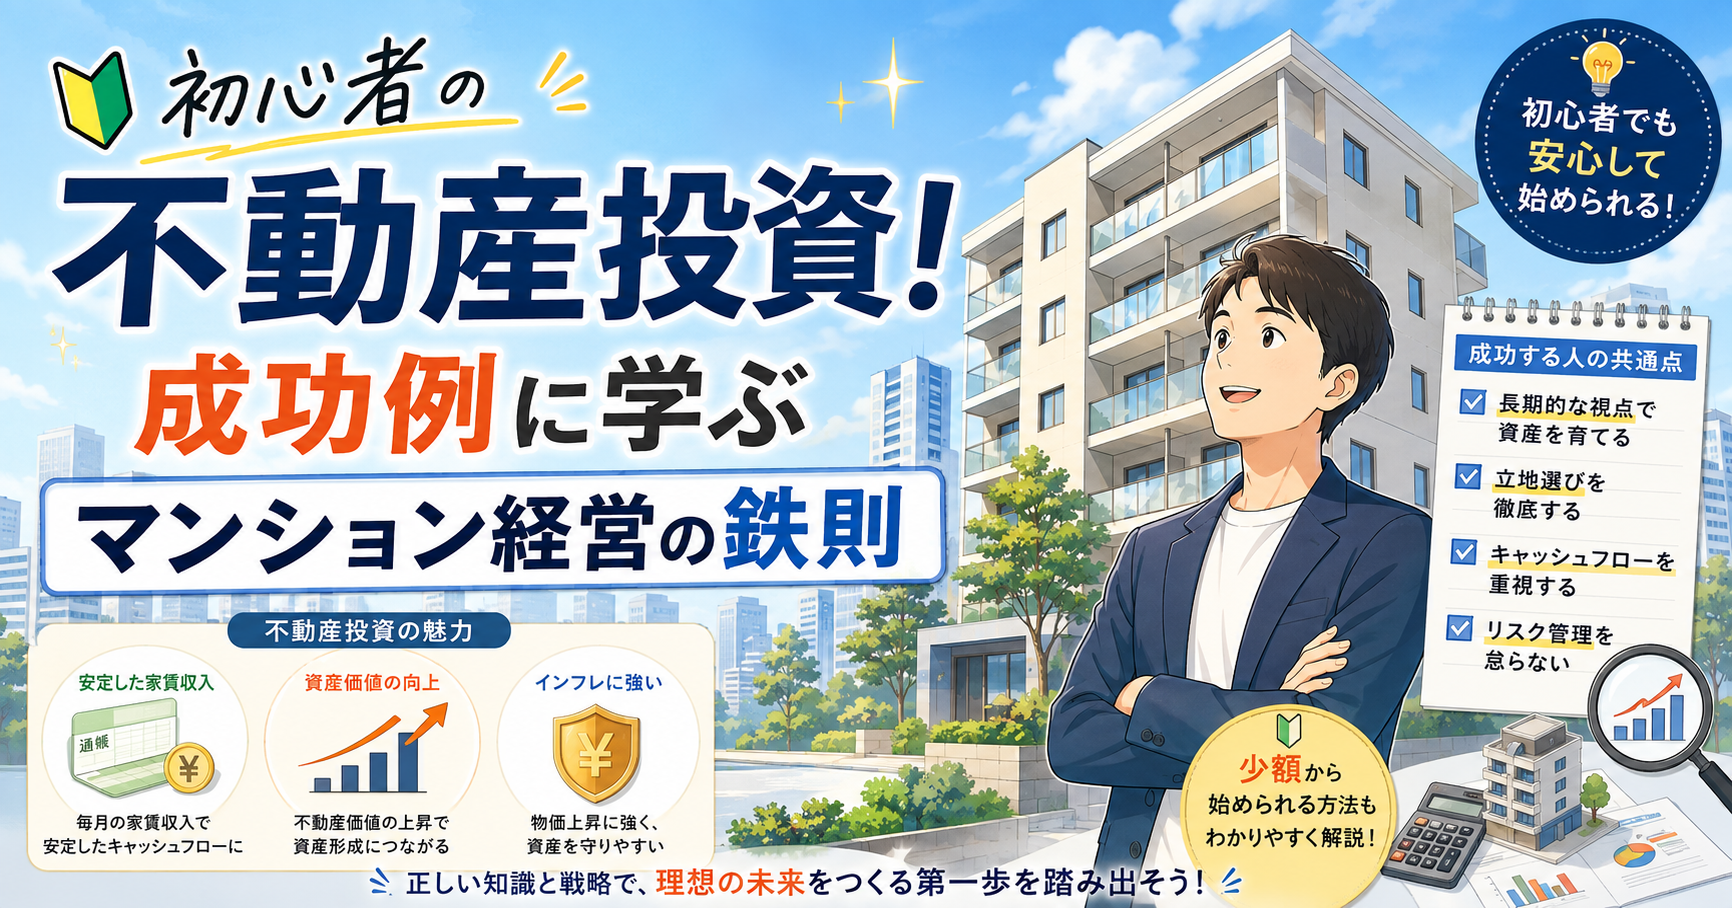
  • 初心者の不動産投資!成功例に学ぶマンション経営の鉄則

    初心者の不動産投資!成功例に学ぶマンション経営の鉄則

    要約

    「老後資金が不安…でも不動産投資は借金が怖い」と悩む会社員の方へ。本記事では、業者のポジショントークや極端な成功談を排除し、30〜50代の「ごく普通の会社員」が限られた自己資金から資産形成を実現したリアルな実例を徹底分析します。失敗リスクを極小化する客観的な物件選びの基準や、等身大の事例から導き出した「マンション経営の鉄則」を大公開。未経験から安全に投資の第一歩を踏み出すための必読ガイドです。

    目次

    1. 【ケース別分析】普通の会社員が実現した不動産投資の成功例
    2. 成功事例から導く、初心者が不動産投資で失敗しないための鉄則
    3. 会社員が不動産投資を安全に始めるための合理的なファーストステップ
    4. まとめ

    初心者の不動産投資!成功例に学ぶマンション経営の鉄則

    資産形成の心理的障壁と実証的アプローチの提示

    現代の経済環境下において、不動産投資 成功例を体系的に分析することは、会社員の持続可能な資産形成において極めて高い学術的および実践的意義を有する。給与所得のみに依存した従来の財務モデルは、構造的なインフレ圧力や社会保障制度の不確実性により、将来的な老後資金の枯渇という重大なリスクを内包している。このようなマクロ経済的背景のもと、中間層を中心に実物資産を通じたポートフォリオの分散が理論的に要求されている。しかしながら、市場参入を検討する多くの初心者は、多額の負債に対する心理的障壁や、市場の不透明性に起因する過度なリスク認知により、合理的な投資行動を躊躇する傾向が顕著である。本稿の目的は、こうした行動バイアスを是正し、客観的データに基づく再現性の高い運用戦略を構築するための論理的枠組みを提示することにある。

    不動産市場における投資家の意思決定を阻害する最大の要因は、情報の非対称性である。現在流通している投資情報の多くは、販売事業者側のエージェンシー問題に起因する偏向的な情報提供や、生存バイアスを含んだ極端な投機的成功譚に偏重している。これらの主観的かつ非定量的なデータは、初心者の適切なリスク評価を阻害し、重大な財務的損失を招く要因となる。したがって、真に有用な分析対象は、極端な外れ値ではなく、年収水準や限られた自己資金という制約条件下において、いかにして市場の構造的リスクを統制したかを示す実証的データである。本稿では、年齢や職属性といった変数を明確に定義した等身大の事例を対象とすることで、実効性の高い分析を試みる。

    本分析においては、異なるライフステージ(30代から50代)に属する会社員の実例を抽出し、その資産形成プロセスについて多角的な視点から検証を行う。第一に、限られた自己資金から開始した30代の中古ワンルーム投資におけるレバレッジ管理、第二に、40代における最適な融資戦略の構築、そして第三に、退職を視野に入れた50代における老後資金の保全を目的としたディフェンシブなポートフォリオ組成である。これらの事例は、運用過程で直面した摩擦や修繕リスクといった負のデータも内包しており、投資の現実的な構造を理解するための極めて客観的な検証材料となる。各年代の財務基盤に適合したこれらの運用モデルを解明することで、属人的な直感に依存しない普遍的なアプローチが導出される。

    さらに本稿では、抽出されたデータ群から、市場参入における行動規範を成功のための実践的原則として理論的に体系化する。具体的には、表面利回り等の恣意的な指標を排除し、実質的キャッシュフローに基づく客観的な物件選定基準の確立、および情報の偏在を解消するための管理体制の構築について論及する。同時に、投資の初期段階において不可欠な、自己の財務状況に対する厳密な定量評価と、中立的な情報収集プロセスの重要性を明示する。本稿が提供する実証的知見と構造的リスクに対する防衛的アプローチは、老後資金への不安を抱える読者が、感情的判断を排して論理的かつ安全な投資行動を開始するための極めて妥当な指針となるであろう。

    【ケース別分析】普通の会社員が実現した不動産投資の成功例

    30代・40代の成功例:限られた自己資金から始める中古ワンルーム・アパート投資

    本稿では、限られた自己資金から資産形成を開始し、安定的な運用を実現した具体的な事例について、筆者が多角的な視点から分析を行う。不動産投資において、若手・中堅層の会社員がいかにして初期のハードルを克服し、リスクを管理したかを客観的データに基づいて考察する。

    第一の事例として、自己資金150万円から開始した不動産投資 成功例 30代 会社員のケースを検討する。本件は、少額資金からの資産形成における典型的な不動産投資 中古ワンルーム 成功例として位置づけられる。対象者は、都心部の築古ワンルームマンションを選定した。初期段階で直面した最大のハードルは、融資審査の厳格化による資金調達の難航であった。この課題に対し、対象者は提携金融機関を豊富に持つ仲介業者を選定し、かつ空室リスクを保守的に見積もった精緻な事業計画書を提示することで克服した。また、購入前の段階で管理組合の議事録や大規模修繕計画を詳細に分析し、突発的な修繕リスクを事前に排除するリスクヘッジを徹底した点が、安定的運用の理論的基盤となっている。

    第二の事例は、自己資金500万円を投下した不動産投資 アパート 一棟 40代のケースである。都市部と比較して期待収益率が高い地方都市の中古木造アパートを対象とした本事例では、特有のリスクに対する戦略的アプローチが観察される。融資戦略においては、都市銀行ではなく地域密着型の金融機関へアプローチし、会社員としての給与所得による返済能力と、物件のキャッシュフロー創出力の双方を定量的に説明することで、有利な条件での融資を引き出した。運用開始直後には、想定外の設備故障による修繕費用が発生するという失敗未遂事例に直面した。しかし、初期投資の段階で自己資金の全額を頭金に充てず、一定の手元流動性(予備費)を確保する資金計画を策定していたため、資金ショートの危機を回避した。さらに、空室対策として、地域の人口動態および賃貸需要の統計データを分析し、ターゲット層に合致した最小限の設備投資を行うことで、高い稼働率を維持している。

    以上の事例分析から、自己資金が限定的な会社員が投資を軌道に乗せるための構造的要因が明らかとなる。第一に、客観的なデータに基づく立地および物件状態の厳密な評価である。第二に、突発的な支出や空室リスクを組み込んだ保守的なキャッシュフローシミュレーションと、手元流動性の確保である。これらの理論的かつ実証的なアプローチを踏襲することが、初期投資プロセスにおける不確実性を低減し、長期的な資産形成を実現するための合理的な手法であると結論付けられる。

    50代の成功例:老後資金の不安を解消する手堅い資産ポートフォリオ構築

    前段における若年・中堅層の資産形成プロセスに続き、本節では退職を視野に入れた50代における運用戦略について考察する。年齢の上昇に伴い投資家のリスク許容度は低下するため、資産の安全性と中長期的なキャッシュフローの安定化を企図したポートフォリオの構築が理論的に要求される。ここでは、客観的な運用データに基づき、不動産投資 成功例として50代の事例を抽出し、その構造的要因について多角的な分析を行う。

    本事例の対象者は、自己資金800万円を保有する50代の会社員である。当該対象者は、過度なレバレッジを伴うキャピタルゲイン(売却益)狙いの投資を排除し、インカムゲイン(家賃収入)の確実性を最優先とした低リスク型の不動産ポートフォリオを組成した。具体的には、都市部近郊における需要の底堅い中古区分マンションを取得し、借入金比率を極めて保守的な水準に制御している。このような不動産投資 会社員のケースにおいて、給与収入という強固な経済基盤を背景にしつつも、退職後の所得代替として家賃収入を位置づけることで、中長期的なキャッシュフローの安定化メカニズムが有効に機能していることが確認できる。

    当該ポートフォリオの運用実態を分析すると、以下の2点が安全性を担保する重要なファクターとして抽出される。

    • 第一に、保守的なストレステストに基づく資金管理である。空室率の上昇や今後の金利変動リスクを事前にシミュレーションへ織り込み、得られた家賃収入の一定割合を継続的に内部留保する規則的な財務管理が実行されている。
    • 第二に、将来的な資本的支出(大規模修繕等の設備更新)という潜在的リスクを見据えた事前準備である。建物の経年劣化に伴う突発的な修繕費用の増大を予測モデルに組み込み、専用の準備金として資金を計画的に充当している。

    これらの運用方針は、単なる収益性の追求ではなく、不確実性の高い経済環境下における資産保全を目的とした合理的なリスクヘッジ戦略と評価できる。突発的な資金流出に対する手元流動性の確保は、ポートフォリオ全体の毀損を回避するための必須要件である。

    以上の実証的事例から、不動産投資 老後資金の確保において中高年層が直面する課題に対する具体的な解決策が提示される。限られた投資期間内での資産形成は、自己資金の規模に応じた適切なレバレッジ管理と、物理的・経済的リスクに対する精緻な事前準備によって規定される。本事例は、安全性を重視した資産運用モデルとして、高い理論的妥当性と再現性を有していると結論付けられる。

    成功事例から導く、初心者が不動産投資で失敗しないための鉄則

    鉄則1:感情を排した客観的な物件選びと保守的な資金計画

    前述の事例に対する筆者の分析によれば、不動産投資 失敗しない 共通点として、感情的判断を排し、客観的データに基づく物件選びと保守的な財務戦略を徹底している構造が確認される。本節では、投資の失敗要因を排除するための第一の原則を、理論的かつ実証的な観点から考察する。

    第一に、広告に記載される表面利回りへの依存を避け、実質利回りに基づく客観的な収益性評価が不可欠である。表面利回りは、管理費、修繕積立金、固定資産税といった経常的な運営費用が捨象された単純な指標である。具体例として、表面利回りが高い築古物件を取得した場合でも、過去の修繕履歴の欠如により大規模修繕費用が突発的に発生し、結果として実質利回りが大幅に低下するケースは枚挙にいとまがない。したがって、長期的な修繕計画や周辺相場の下落トレンドなど、キャッシュフローに直接的影響を与える変数を組み込んだ精緻な定量分析が要求される。

    第二に、将来の不確実性に対する事業の耐性を評価するための、厳格なストレステストの実施である。マクロ経済環境の変動を所与の条件として組み込み、空室期間の長期化、家賃相場の下落、および調達金利の上昇といった複合的なストレスシナリオ下でのキャッシュフローを検証する必要がある。例えば、対象物件の空室率が20%に悪化し、かつ借入金利が1.5%上昇した極端なシナリオを想定しても、デットサービスカバレッジレシオ(DSCR:元利金返済カバー率)が安全水準を維持できるかという定量的な検証が、堅牢なポートフォリオ構築の前提条件となる。

    第三に、資金計画の策定においては、自己資本比率を考慮した保守的な融資戦略の構築が極めて重要である。過度なレバレッジ効果は自己資本利益率(ROE)を向上させる一方で、財務的な破綻リスクを増大させる。安定的な運用を実現している事例では、手元流動性を十分に確保しつつ、総資産に対する負債比率(LTV)を適切な水準に制御している。突発的な資本的支出や空室発生時の資金ショートを回避するため、常に一定の安全余裕(マージン・オブ・セーフティ)を確保した資金管理が、長期的な事業継続を可能にする構造的要因である。

    以上のように、客観的データに基づく収益性評価、ストレステストによるリスクの定量化、そして安全余裕を持った財務戦略の統合が、事業リスクを最小化する中核的メカニズムであると結論付けられる。

    鉄則2:情報の非対称性を防ぐパートナー(管理会社)の厳選

    前節で考察した物件取得フェーズに続き、本節では運用フェーズにおける構造的リスクの統制について論じる。不動産投資において、所有者である投資家(プリンシパル)と実務を担う管理会社(エージェント)の間には、本質的に情報の非対称性が存在し、エージェンシー問題が発生しやすい。この情報の偏在を放置することは、不動産投資 失敗の致命的な要因となるため、理論的かつ実証的な観点からの厳格な選定と監視機構の構築が不可欠である。

    第一の原則として、客観的データに基づく評価手法の確立が挙げられる。単なる「入居率99%」といった広告的指標に依存するのではなく、その算出根拠(空室期間の定義やフリーレントの除外有無)を精査しなければならない。また、修繕対応の平均完了日数、入居者の平均居住期間、家賃滞納率の推移など、運用実績を示す定量的データの開示を求めることが、業者側の情報優位性を是正する初手となる。

    第二に、利益相反を回避するための契約内容の検証である。特に不動産投資 マンションの運用において、管理会社が修繕工事や原状回復を自社の関連企業に独占的に発注する契約構造は、市場価格からの乖離を生む温床となる。具体例として、退去時の原状回復工事において、管理会社が工事費に不透明な利益を上乗せするインセンティブを持つ場合、投資家のキャッシュフローは不当に圧迫される。これを防ぐためには、相見積もりの取得権限や、業者指定の自由度が契約条項において明確に担保されているかを確認することが求められる。

    第三に、運用フェーズにおける継続的なモニタリング機能の維持である。日常業務を完全に外部委託する「業者任せ」の姿勢は、管理側のモラルハザードを誘発するリスクを伴う。投資家は、提供される月次報告書の稼働データと当該エリアの賃貸市場動向を定期的に比較分析する、あるいは清掃状況や建物の劣化具合を実地で確認するといった、能動的な監視体制を構築・維持する必要がある。

    結論として、パートナーとなる管理会社の選定とは、単なる業務委託先を探す行為ではなく、情報の非対称性を最小化し、双方の経済的利益を合致させるガバナンス構築のプロセスである。客観的指標に基づく評価、契約構造における利益相反の排除、そして定期的なモニタリングという多角的なアプローチの徹底が、中長期的な運用成果の安定化に直結すると筆者は考える。

    会社員が不動産投資を安全に始めるための合理的なファーストステップ

    ステップ1:自身の財務状況の把握と現実的な自己資金の設定

    不動産市場における構造的リスクを統制し、持続可能な資産形成を実現するためには、投資の初期段階における厳密な財務分析が不可欠である。本節では、投資家個人の財務状況を客観的に把握し、理論的根拠に基づいた自己資金の設定および目標策定のプロセスについて論じる。特に不動産投資 初心者においては、市場の価格形成メカニズムや金融機関の与信評価基準といった基礎的な金融リテラシーの獲得が、過剰なリスク選好を抑制する前提条件となる。

    投資計画を立案する際、しばしば「不動産投資 自己資金 いくら 成功するのか」という画一的な解が求められる傾向にある。しかし、コーポレートファイナンス理論および個人のリスク管理の観点からは、絶対的な金額基準は存在しない。個人の年収、既存の負債、および流動資産の状況により、許容可能なリスク許容度(リスク・トレランス)は大きく変動するからである。したがって、投資家自身のバランスシート(貸借対照表)を精査し、生活防衛資金や直近のライフイベントに要する資金を控除した実質的な余剰資金を算出することが、安全な自己資金を定義する論理的アプローチとなる。

    具体例として、年収600万円、金融資産800万円を保有する会社員のケースを想定する。この場合、生活費の6ヶ月から1年分(約200万円〜300万円)および中期的な資金需要を流動性の高い現金として留保し、残る300万円程度を不動産投資に充当する許容額の上限として設定する手法が妥当である。この客観的数値に基づき、金融機関からの融資額とレバレッジ比率を逆算することで、過度な負債によるデフォルトリスクを構造的に排除することが可能となる。反対に、自己資金を過少に見積もり過剰な借入に依存する投資戦略は、金利上昇局面や空室発生時におけるキャッシュフローの悪化に対して極めて脆弱である。

    さらに、定量的に算出された自己資金と借入可能額を基に、老後資金の補完といった明確な長期目標に合致する、無理のない計画を策定することが求められる。短期的な価格変動利益(キャピタルゲイン)を追求するのではなく、家賃収入(インカムゲイン)の蓄積による複利効果を前提とした保守的なストレステストを実行すべきである。個人の財務的限界を正確に認識し、一定の安全域(マージン・オブ・セーフティ)を確保した自己資金の設定を行うことこそが、不確実性を内包する不動産市場において投資を継続するための最も合理的なファーストステップであると結論付けられる。

    ステップ2:中立的な情報収集と複数業者の比較検討プロセス

    前節で確立した財務基盤に基づき、本節では情報の非対称性を低減し、エージェンシー問題を回避するための実践的アプローチについて考察する。筆者の分析によれば、特に不動産投資 初心者 始め方 会社員という文脈において、業者側のポジショントーク(自己利益を最大化するための偏向的情報提供)に依存しない、客観的かつ安全な行動モデルの構築が不可欠である。

    第一に、偏った情報源を排除し、中立的・客観的な一次データへアクセスする手法の確立が求められる。不動産市場では情報の偏在が顕著であり、特定の業者が提供する加工された二次データのみに依拠することは、投資家にとって致命的なリスクとなる。具体例として、国土交通省の「不動産取引価格情報検索」を利用した実勢価格の検証や、公的な将来推計人口データに基づくマクロ的な賃貸需要の分析などが挙げられる。これらの公的統計を用いた客観的検証は、不動産投資 成功例において共通して観察される実証的なアプローチである。

    第二に、複数の不動産会社に対するヒアリングと提案内容の比較検討プロセス(マルチプル・エージェント・アプローチ)の導入である。単一の業者とのみ交渉を行うことは、情報の非対称性を固定化する要因となる。これを防ぐためには、複数の業者に対し同一の財務条件で物件提案と収支シミュレーションを依頼し、以下の項目について比較分析することが有効である。

    • 空室率の設定基準(一律の固定値か、地域特性を反映した変動値か)
    • 修繕積立金および管理費の将来的な上昇リスクの組み込み
    • 家賃下落率を考慮したストレステストの有無

    上記のような前提変数を業者間で比較することにより、提案の妥当性および各業者のリスク開示姿勢を相対化することが可能となる。一般的な不動産投資 会社員の資産形成という枠組みにおいて、この比較検討プロセスを省略することは、期待収益の過大評価および予期せぬ資本毀損に直結する。

    第三に、行動経済学における「限定合理性」や「FOMO(機会損失への恐怖)」の罠を回避し、優良物件を冷静に見極めるための意思決定プロセスである。市場における物件供給の流動性や、業者からの心理的圧力に対し、事前に設定した投資基準に合致しない物件は機械的に棄却するという規律の維持が極めて重要である。不完全な情報に基づく短絡的な意思決定を排し、客観的データに基づく仮説検証サイクルを継続することが、持続的なポートフォリオ構築の要諦である。

    まとめ

    本論の総括と不動産投資における構造的リスクの統制

    本稿では、異なるライフステージに属する会社員の事例を対象に、資産形成プロセスとリスク管理機構について多角的な分析を行った。限られた自己資金から開始した30代の中古ワンルーム投資、40代の融資戦略、老後資金の保全を目的とした50代のポートフォリオ構築を検証した結果、一つの明確な結論が導出される。それは、不動産投資における再現性の高い成功モデルは、属人的な直感ではなく、客観的データの精査と構造的リスクに対する厳密な統制によってのみ構築可能であるという事実である。

    成功要因の理論的統合において極めて重要なのは、主観的判断の排除と客観的指標に基づく行動の学術的妥当性である。表面利回りといった販売側の恣意性が介在する指標への依存は、重大な判断誤謬を招く。分析した事例に共通するのは、修繕履歴や管理コストを算入した実質的キャッシュフロー評価の徹底であった。また、所有者と管理会社間に生じる情報の非対称性(エージェンシー問題)を回避するため、中立的な一次データへのアクセスを確保することが、運用フェーズにおける致命的な失敗を排除する理論的要請となる。

    これらを踏まえ、投資家が取るべき実践的アプローチが提示される。初期段階においては、自己の財務基盤に対する客観的な評価を実施し、市場の価格形成メカニズムを理解することが求められる。さらに、単一の業者に依存せず、複数業者のデータを比較検討するプロセスを構築することで、情報の偏在による不利益を最小化できる。このような論理的かつ防衛的な行動規範の採用こそが、初心者が市場参入時に直面する過剰なリスク選好を抑制し、安全な行動モデルを確立するための有効な手段である。

    本分析の結果、中長期的視点に立った資産形成においては、多面的かつ実証的なアプローチによる戦略立案が不可欠であることが明らかとなった。過度な投機的行動を排し、安定的なキャッシュフローの構築を目指すことは、老後資金の確保という財務目標に対し極めて高い合理性を有する。本稿で提示した客観的指標に基づく物件選定と、情報の非対称性を是正する管理体制の構築は、今後の不確実な経済環境下においても普遍的な有効性を維持する。感情を排した理論的分析に基づき、自身の財務状況に適合した投資行動を開始することは、将来の財務的安定を企図する上で極めて妥当な方策である。

  • 投資の種類を比較!初心者向け『株だけじゃない、投資のいろいろ』

    要約

    「投資=株=損しそうで怖い…」と一歩踏み出せずにいませんか?実は資産運用の方法は株だけではありません!本記事では、手堅い「債券」やプロにお任せの「投資信託」、インフレに強い「金・不動産」など、初心者向けの多様な投資先を分かりやすく比較・解説します。少額からコツコツ始めたい方や、専門用語が苦手な方でも大丈夫。あなたの性格や資金力に合った「怖くない」資産運用を見つけて、将来の不安を解消しましょう!

    目次

    1. 投資の種類を知る:株以外にも魅力的な選択肢がたくさんあります
    2. あなたにぴったりな投資はどれ?目的別のおすすめと失敗しない心構え
    3. まとめ

    投資の種類を比較!初心者向け『株だけじゃない、投資のいろいろ』

    「投資を始めなきゃ」と頭の片隅で思いつつも、「もし損をして大切なお金が減ってしまったら…」と不安になり、なかなか一歩を踏み出せない。そんな風に悩んでいませんか。

    実は、数年前の私もまったく同じでした。毎月コツコツ貯めたお金を減らすのが怖くて、スマートフォンの画面で投資について検索しては、株価の激しい値動きを見てすっかり怖気づいてしまう。そんなことを何度も繰り返していました。ニュースで「株価急落」という話題を耳にするたびに、「やっぱり自分には無理だ」と諦めかけていたのです。

    しかし、色々と調べて少しずつ実践していくうちに、私を縛り付けていたある誤解に気がつきました。それは「資産運用といえば株しかない」という思い込みです。

    お金を働かせる方法は、決して一つではありません。世の中には株だけじゃない、投資のいろいろな選択肢が存在します。お金を貸して手堅く利息をもらう仕組みや、お弁当の詰め合わせのように手軽に分散できる方法、さらにはインフレに強い「モノ」としての価値に投資する方法など、実に多様です。この事実を知ったとき、「なんだ、もっと自分の性格に合った、怖くない方法から始めればいいんだ」と、スッと肩の荷が下りたのを今でもはっきりと覚えています。

    この記事では、過去の私のように「投資=株=怖い」というイメージで立ち止まっている方へ向けて、株式以外の多様な投資先を実体験を交えながらわかりやすく比較解説します。

    前半では、堅実にいきたい方向けの低リスクな「債券」やプロにお任せできる「投資信託」、そして物価上昇に備える「不動産(REIT)」や「金」といった具体的な選択肢を取り上げます。難しい専門用語はなるべく使わず、日々の買い物のような身近な例えでお話ししていきます。後半では、「少額からコツコツ始めたい」といったご自身の資金力に合わせた目的別の選び方と、初心者が陥りがちな失敗を防ぎ、安全に始めるための心構えもお伝えします。

    世の中には数え切れないほどの金融商品がありますが、誰にとっても完璧な正解はありません。大切なのは、ご自身のライフスタイルに合った無理のない方法を選ぶことです。この記事を、あなたにぴったりな資産運用を見つけるための羅針盤として活用してみてください。まずは、どのような選択肢があるのかを知るところから始めてみましょう。

    投資の種類を知る:株以外にも魅力的な選択肢がたくさんあります

    堅実にいきたいなら:低リスクな「債券」とプロにお任せの「投資信託」

    投資を始めたいけれど、「もし損をしてお金が減ってしまったらどうしよう…」と、なかなか一歩を踏み出せない気持ち、とてもよくわかります。私自身も初めて投資の世界に触れたとき、株の激しい値動きを見てすっかり怖気づいてしまった経験があります。せっかく貯めたお金を減らしたくないという思いが強かったのです。

    そんな「とにかく元本割れの恐怖を減らしたい」「堅実にお金を育てたい」という方にとって、心強い味方になってくれるのが低リスクな投資の代表格である「債券」と、プロにお任せできる「投資信託」です。様々な投資 種類がある中で、私が最初にホッと安心できたこの2つの方法について、実体験を交えながらお話しします。

    まず「債券」についてですが、これはシンプルに言うと「お金の貸し借り」のことです。国や企業が「お金を貸してください」と発行する証明書(債券)を私たちが買い、満期と呼ばれる期日が来たら借りたお金(元本)を返してもらう、という仕組みになっています。そして、お金を貸している期間中は、お礼として定期的に「利息」を受け取ることができます。

    例えば、私が初めて買ったのは個人向けの国債でした。「国にお金を貸す」と思うと少し大げさに感じましたが、銀行の預金よりも少し条件が良く、何より「満期になれば戻ってくる」という安心感が大きかったです。株式のように短期間で大きく増えることはありませんが、債券投資はハラハラせずに、着実にお金が働いてくれるのを実感できる手堅い方法です。

    もう一つの選択肢が「投資信託」です。これはよく「幕の内弁当」に例えられます。自分で一つ一つの株や債券を選ぶのは、スーパーでたくさんのおかずの材料を買ってきて調理するようなもので、手間も知識も必要です。でも投資信託なら、投資のプロがバランスよく色々な具材(株や債券)を詰め合わせたパックを作ってくれます。私たちはそのお弁当を少額から買うだけで済むのです。

    お弁当の中にたくさんのおかずが入っていることで、「もし1つの会社の業績が悪くなっても、他のおかずでカバーできる」という分散投資の効果が得られます。これが、初心者に投資信託が選ばれる最大の理由です。私自身、毎月少額からこのお弁当をコツコツ買い続けることで、値動きに対する不安が随分と和らぎました。

    ただし、投資信託を始める際に一つだけ気をつけてほしいコツがあります。それは「信託報酬」と呼ばれる手数料のことです。プロにお任せする分、私たちが持っている間はずっと払い続けるコストになります。私も最初は見落としていたのですが、長く続けるほどこの手数料の差が大きく響いてきます。同じような中身のお弁当なら、なるべく手数料(信託報酬)が安いものを選ぶのが、賢く続けるための小さな秘訣です。

    大きなリターンを狙うより、まずは「自分のお金が少しずつ働いてくれている」という感覚を味わうことが、投資への恐怖心をなくす第一歩になります。毎月数千円という無理のない金額から、ぜひこの安心感を体験してみてください。

    モノとしての価値に投資する:インフレに強い「不動産(REIT)」と「金投資」

    債券や投資信託で堅実にお金を育てる方法に加えて、もう一つ私が心強いと感じている選択肢があります。それが、形のある「モノ」としての価値に投資する方法です。

    私自身、投資を始めたばかりの頃は、「資産運用といえば現金か株くらいしかない」と思い込んでいました。しかし、スーパーで買い物をしているときに、ふと「昔より食料品がずいぶん高くなっているな」と気づいたのです。物価が上がるということは、手元の1万円で買えるものが減る、つまり「現金の価値が下がっている」という事実を突きつけられ、少し焦りを感じました。

    そんなインフレ(物価上昇)への対策として知ったのが、「金投資」や不動産などの実物資産です。

    まず、金(貴金属)についてお話しします。金は株のように会社の業績で価値がゼロになるようなことがなく、世界中どこに行っても共通の価値を持つ「守りの資産」です。世の中の景気が悪くなったり、株価が大きく下がるような不安定な時期に、逆に価値が上がりやすい傾向があります。私自身も、毎月数千円からできる積立を始めてみたところ、株とは違う動きをしてくれるため、現金や株の価値が下がったときの保険のような安心感を得られるようになりました。

    もう一つの代表的な実物資産が不動産です。ただ、「不動産投資」と聞くと、マンションやアパートを買うために数千万円のローンを組むようなイメージがあり、当時の私には到底無理な話だと思っていました。

    そこで出会ったのが「REIT(不動産投資信託)」という仕組みです。これは、たくさんの投資家から少額ずつ集めたお金で、プロがオフィスビルや商業施設などの不動産を購入し、そこから得られる家賃収入などを私たちに分配してくれるというものです。

    実際にやってみると、本来なら手が届かないような都心の大きなビルやマンションのオーナーに、数万円から疑似的になれる感覚があり、とても新鮮でした。面倒な物件の管理や入居者探しもすべてプロがおこなってくれるため、初心者でも本当に始めやすいと感じています。

    「投資 株以外」にも、こうしてモノの価値にお金を振り向ける手段はいくつもあります。大切なのは、持っているお金をすべて同じ場所に置かないことです。株式や投資信託、そして今回ご紹介した金やREITなど、それぞれ違った特徴を持つ「資産運用 種類」を組み合わせて持つことで、一つの資産が下がっても他でカバーできる状態を作れます。

    現金や株だけを持っていることに漠然とした不安を感じているなら、こうした「守り」の役割を果たしてくれる実物資産を、ほんの一部でも取り入れてみてください。いざという時の心強いクッションになってくれるはずです。

    あなたにぴったりな投資はどれ?目的別のおすすめと失敗しない心構え

    目的別おすすめスタイル:少額から始めるコツコツ派とバランス重視のポートフォリオ

    これまで債券や投資信託、不動産や金など、様々な選択肢を見てきました。ただ、いろいろな選択肢を知ったところで、「じゃあ、結局のところ自分はどうやって始めたらいいの?」と迷ってしまいますよね。私自身も過去に「少額から始める 投資 種類」についてひたすら検索してはみたものの、どれを選んでどう組み合わせるのが正解なのか分からず、頭を抱えていた時期がありました。

    そこで、まずは心理的なハードルをグッと下げる方法として、月数千円から投資信託を積み立てる「コツコツスタイル」をおすすめします。「資産運用 20代 30代 株以外」で無理なく安全にスタートしたい場合、いきなり手元にあるまとまったお金を全部つぎ込む必要は全くありません。私自身も、初めは毎月5000円の積み立てからスタートしました。お小遣いの範囲内で毎月自動で積み立てる設定にしてしまえば、日々の生活にスッと馴染んでいき、投資をしているプレッシャーをほとんど感じません。そして、少額であっても長く続けることで利益がさらに利益を生む「複利効果」が働き、時間を強力な味方につけることができるのです。

    毎月の積み立てが生活の一部になり、投資の値動きに少し慣れてきたら、次は複数の投資先を組み合わせる「ポートフォリオ」という考え方を取り入れてみてください。なんだか専門的で難しそうな言葉に聞こえますが、私はよく毎日の食事の栄養バランスに例えて考えています。

    たとえば、毎日白米や唐揚げばかり食べていたら、いつか体調を崩してしまいますよね。投資もそれと同じで、ひとつの資産にだけお金を集中させてしまうと、その資産が大きく値下がりしたときのショックを直接受けてしまいます。そこで、手堅く世界中に分散できる投資信託を「主食」として真ん中にドーンと置きつつ、物価上昇に強い金などを「スパイス」として少しだけ取り入れてみるのです。

    このように、まったく違う値動きをする資産を組み合わせることで、もし主食の調子が悪い時期があっても、スパイスや副菜が全体のバランスを整え、ダメージを和らげてくれます。これが、「分散投資 株以外 メリット」を実感できる具体的な実践方法です。プロにお任せの投資信託でしっかりとしたベースを作りつつ、自分の性格やリスクへの耐性に合わせて、金や債券を少しずつトッピングしていく感覚ですね。

    最初は完璧な組み合わせを目指す必要はまったくありません。まずは自分が「これなら毎月続けても生活が苦しくならないし、値下がりしても夜安心して眠れる」と思える金額と内容で、小さな一歩を踏み出してみてください。実践を重ねるうちに、自分にとって一番心地よいバランスが自然と見つかっていくはずです。

    投資初心者が陥りがちな失敗と、安全に何から始めるべきかの3つのルール

    ご自身に合いそうな投資スタイルが見えてきたところで、最後に最も大切なお話をさせてください。それは、投資の世界に足を踏み入れる際の「心構え」です。手法や銘柄選び以上に、このマインドセットが長く続けるための鍵になります。

    私自身、投資を始めたばかりの頃は失敗の連続でした。特にやってしまったのが、毎日のようにスマホで口座残高を確認しては一喜一憂することです。ある日、少し相場が下がっただけで「このままゼロになってしまうのでは」とパニックになり、慌てて売却して損を確定させてしまったことがあります。また、早く結果を出したい焦りから、本来なら車の車検代として残しておくべき生活資金の一部まで投資に回してしまい、日常生活がカツカツになって冷や汗をかいたこともありました。

    こうした痛い経験から学んだ、投資初心者が安全に何から始めるべきかを考える上での絶対的なルールが3つあります。1つ目は、「必ず当面使う予定のない余剰資金で行う」ということです。生活費や数年以内に使う予定のあるお金には決して手をつけてはいけません。生活にゆとりがある範囲のお金だからこそ、相場が変動しても心穏やかに過ごすことができるのです。

    2つ目のルールは、「一時的な値下がりで慌てて売らない」こと。投資の世界では、価格が上がったり下がったりを繰り返すのが当たり前です。「投資は怖い」と感じる初心者向けにこそお伝えしたいのですが、相場が急落した時こそ、深呼吸をして画面を閉じる勇気が必要です。そこでパニックになって手放してしまうのが、最も典型的なもったいない失敗パターンになります。

    そして3つ目のルールは、「短期的な利益を追わず、数十年単位でじっくり資産を育てる」という落ち着いたスタンスを維持することです。投資初心者が陥りがちなのが、数ヶ月で一気に資産を増やそうと焦ってしまうこと。しかし、堅実な資産形成は植物を育てるのによく似ています。毎日水をやりながら、ゆっくりと成長を見守るような感覚です。最近よく耳にするNISAなどの制度も、まさにこの長期的な資産形成を後押ししてくれる仕組みです。

    過度な期待や恐怖心をコントロールし、客観的にリスクと付き合っていく。この3つのルールを守るだけでも、心身ともに余裕を持った資産運用ができるはずです。まずは少額から、ご自身の生活を第一に考えながら、ゆっくりと大切なお金を育てていきましょう。

    まとめ

    まとめ:株だけじゃない、投資のいろいろを知って、自分らしい第一歩を

    これまで、債券や投資信託、不動産(REIT)に金といった、株式以外の選択肢について見てきました。私自身、「投資といえば株。なんだか怖くて難しそう」と思い込んでいたせいで、なかなか最初の一歩を踏み出せずにいました。ですが、お金の貸し借りで手堅く利息をもらう債券や、お弁当の詰め合わせのように手軽に分散できる投資信託、インフレに強い金などの存在を知ったとき、「なんだ、株だけじゃない、投資のいろいろな方法があるんだな」と、肩の荷がスッと下りたのを今でもはっきりと覚えています。

    世の中には数え切れないほどの金融商品がありますが、誰にとっても完璧な正解はありません。大切なのは、ご自身の性格やライフスタイルに合った無理のない手法を選ぶことです。毎日のようにスマホの画面を見て一喜一憂してしまう心配性な私にとっては、一つのものに全財産をつぎ込むのではなく、性質の違う複数の資産に分けて持つ「分散投資」が一番の精神安定剤でした。もし一つが値下がりしても他がカバーしてくれるという状態を作っておくと、心に大きな余裕が生まれます。

    これから資産運用を始めようとする際に、どうか焦らないでください。「早く結果を出さなきゃ」と周りと比べてしまう気持ちは痛いほどわかります。私もかつて、早くお金を増やしたい一心で生活資金ギリギリまで投資に回し、日々の値動きにパニックになってしまった苦い失敗があります。まずは、仮に一時的に目減りしても明日からの生活に影響が出ない余剰資金を使って、月数千円という小さな金額から試してみてください。

    毎月のカフェ代やコンビニでのちょっとした買い物を、少しだけ未来の自分へ回してみる。最初はそれくらいの気楽な感覚で十分です。少しずつお金が働いてくれる様子を自分のペースで眺めながら、徐々に投資というものに慣れていけば、きっと数年後には「あの時、小さな一歩を踏み出してよかった」と思えるはずです。どうかご自身の歩幅に合わせて、安心できる資産運用をゆっくりとスタートしてみてください。

  • なぜ今投資が流行っているのか?新NISAブームの本当の理由

    要約

    「周りが新NISAを始めて焦る…」そんな不安はありませんか?今、投資が大流行しているのには理由があります。それは、物価高で「銀行預金だけではお金の価値が目減りしてしまう」から。本記事では、投資が必須になりつつある背景を専門用語ゼロでやさしく解説!まとまったお金がなくても、スマホで月数千円から安全に始めるヒントもお伝えします。焦りや先入観を捨て、あなたのペースで将来の安心を手に入れましょう!

    目次

    1. なぜ今投資が流行っているのか?背景にある4つの明確な理由
    2. ただのブームじゃない?「流行っているから」で投資を始める際の注意点
    3. まとめ

    なぜ今投資が流行っているのか?新NISAブームの本当の理由

    最近、友人や職場の同僚と話していると、「新NISA始めた?」といった会話を耳にする機会がぐっと増えていませんか?なぜ今投資が流行っているのか不思議に思うかもしれませんが、実は今の日本社会において、投資は日々の生活を守るために必須の手段になりつつあるからです。

    周りのそんな様子を見ていると、「自分だけこのままで大丈夫なのかな」と急に不安になってしまいますよね。私も最初は、同僚が投資の話をしているのを聞いて取り残されているように感じ、焦りました。みんながどんどん先へ進んでいくような気がして、よく分からないまま急いで自分も始めなきゃいけないようなプレッシャーを抱えていたのを、今でもはっきりと覚えています。

    でも、一呼吸置いてみてください。みんなが投資を始めているのには、ただの流行りではない、ちゃんとした理由があります。毎日のようにスーパーで卵や日用品の値上がりを痛感する一方で、お給料はなかなか増えませんよね。このまま銀行に貯金しているだけでは、実質的にお金の価値が目減りしてしまう。そんな切実な物価高への不安や、新NISAという便利でお得な国の制度がスタートしたことが重なり、これほどまでの大きなブームに繋がっているのです。

    この記事では、難しい専門用語や複雑な数字は一切使わずに、投資ブームの背景にある本当の理由を分かりやすく解説していきます。なぜこれほど多くの人が投資に向かっているのか、その理由を一つひとつ紐解いていくことで、焦りや「失敗したらどうしよう」という先入観がスッと消え、論理的に納得していただけるはずです。

    記事の後半では、まとまったお金がなくても、月数千円の少額からスマホ一つで安全に始めるための具体的なヒントもお伝えします。流行っているからといって、周りのペースに流されて無理をする必要はまったくありません。まずはこの記事を通して背景をしっかりと理解し、安心してあなた自身のペースで、将来に向けた安心の第一歩を踏み出すための参考にしてみてください。

    なぜ今投資が流行っているのか?背景にある4つの明確な理由

    貯金だけでは安心できない?物価高と将来への不安

    最近、スーパーで買い物をするたびに「あれ、また高くなってる?」と感じることが増えました。いつも買っている卵や牛乳、日用品に至るまで、じわじわと値札の数字が変わっています。以前ならカゴいっぱいに買っても数千円で収まっていたのに、最近はレジでお会計を見るたびに少し驚いてしまいます。毎日の生活費が確実に上がっていることを肌で感じ、こんなに物価高の状況では、貯金だけではだめかもしれないと本気で考えるようになりました。

    テレビのニュースなどで「インフレ(物価高騰)」という言葉をよく耳にするようになりました。インフレとは、中学生にもわかるように簡単に言ってしまうと「世の中のモノの値段が全体的に上がり続けること」です。値段が上がるということは、裏を返せば「お金の価値が下がる」ということになります。ここが、私たちが一番気をつけなければならないポイントです。

    具体的な例を一つ挙げてみます。数年前まで、コンビニの定番おにぎりは1個100円ほどで買えていました。しかし今は、同じようなおにぎりが150円近くしますよね。昔は100円玉1枚でおにぎりという「モノ」と交換できたのに、今は100円玉1枚では買えなくなってしまいました。これは、おにぎり自体が突然高級になったわけではなく、100円という「お金の価値」が実質的に目減りしてしまった状態なのです。

    このお金の価値が下がるという現象は、私たちの銀行預金にも同じように影響を与えます。現在、銀行にお金を預けても金利はほんのわずかです。100万円を預けていても、1年後に増えるのはスズメの涙ほど。一方で、物価はそれ以上のスピードで上がっています。つまり、せっかく一生懸命に貯金をしていても、10年後、20年後にそのお金を引き出したとき、今と同じだけのモノが買える保証はないのです。ただ銀行にお金を置いているだけで、知らず知らずのうちに実質的な資産が減ってしまうという現実があります。

    もちろん「今すぐ何とかしないと生活が破綻する!」と過剰に焦る必要はありません。日々の生活は続いていきますし、極端に不安になるのはよくありません。ただ、お給料(実質賃金)が物価の上昇ペースに合わせて順調に上がっていれば問題ないのですが、手取り額がなかなか増えないと感じている方が大半だと思います。私自身も、毎月の家計のやりくりに頭を悩ませながら、「このままでは将来の備えが足りなくなるのでは」と、老後資金の不安を抱えるようになりました。

    これまでは「コツコツ節約して、とりあえず銀行に貯金しておけば安心」と信じて疑いませんでした。しかし、時代が変わり、経済の状況が変化していく中で、ただ現金を眠らせておくだけでは自分の身を守りきれないことに気づきました。大切なのは、現状を正しく理解し、過度に怖がることなく、自分にできるインフレ対策を少しずつ取り入れていくことです。お金をしっかり守りながら、将来への漠然とした不安を少しでも減らしていく工夫が必要な時期に来ているのだと感じています。

    投資の流行りを加速させた「新NISA」と「SNS」の影響

    物価高への不安を感じて周りを見渡すと、最近、友人や同僚がランチの合間に「投資を始めた」「NISAで積立している」と話しているのをよく耳にするようになりました。「投資 ブーム 理由」は一体何なのか、私自身も最初はすごく不思議でした。私にとって投資といえば、画面に並ぶ難しいグラフを睨みつけ、まとまったお金がないと始められない特別な人のもの、というイメージがあったからです。少しでも失敗したら大損してしまうのではという怖さもありました。

    でも、重い腰を上げて実際に調べてみると、その流行りの背景には大きく2つの理由があることがわかりました。

    1つ目の理由は、2024年から新しく拡充された「新NISA」という国の制度です。「新NISA なぜ人気」なのかというと、一番の理由はズバリ利益がそのまま手元に残るという強力なメリットがあるからです。本来、投資でお金が増えて利益が出ると、そこから約20%もの税金が引かれてしまいます。せっかく10万円の利益が出ても、手元には8万円しか残らないなんて少しもったいないですよね。ところが、新NISAの制度を使えばこの税金がゼロになり、増えた10万円がまるまる自分の手元に残ります。国が「非課税にするから、将来に向けて資産を作ってね」と強力に後押ししてくれているため、将来のお金に不安を抱える人たちが「それならやってみよう」と動き始めたのです。

    2つ目の理由は、情報収集と実践のハードルが劇的に下がったことです。以前は難しい専門書を読んだり、緊張しながら銀行の窓口に相談に行ったりする必要があると思っていました。でも今は、YouTubeやInstagramを開けば、投資の基本をイラストや図解付きで分かりやすく解説してくれる情報が溢れています。私も、夜寝る前のリラックスタイムにスマホを眺めながら、「専門用語がわからなくても、これなら私にもできそう」と安心できたのが大きなきっかけでした。

    さらに、実際に投資を始める手続きも拍子抜けするほど簡単でした。「ネット証券」を利用すれば、スマホひとつで口座開設の手続きから毎月の積立設定まで、すべてが完結します。わざわざ平日に休みを取って窓口に行く必要なんてありません。私の場合は、休日の午後にソファでくつろぎながらスマホのカメラで本人確認書類を撮影して、あっという間に手続きが終わりました。しかも、月に数千円、なんなら100円といったお小遣い程度の少額から始められるので、「万が一減ってしまっても家計に影響が出ない範囲」で気軽に試すことができます。

    「国がお得な制度を用意してくれたこと」と「スマホで簡単に情報収集してネット証券で手軽に始められる環境が整ったこと」。この2つがピタリと重なったことが、いま周りの多くの人が投資に踏み出している最大の理由だと納得しました。特別な知識や大金がなくても、私たちの日常の延長線上で自然に始められる仕組みが整っていると知ったとき、将来への漠然とした不安が「まずは無理のない少額から試してみよう」という前向きな気持ちに変わっていったのを覚えています。

    ただのブームじゃない?「流行っているから」で投資を始める際の注意点

    焦りは禁物!初心者が知るべき投資の注意点と生活防衛資金

    最近、職場や友人同士の会話で「投資 周りがやってる」という状況を目の当たりにすると、「自分だけこのままで大丈夫なのかな」と急に焦りを感じてしまいますよね。私も最初はまさにその状態でした。物価がどんどん上がっていく中で、「投資 始めるべきか 迷う」と悩みながらも、SNSを開けば同世代の人が利益を出しているような投稿ばかり。「早く自分もやらなきゃ!」と、慌ててよくわからないまま始めようとした経験があります。

    でも、「みんながやっているから」という焦りだけで、基礎知識を持たずに飛び込むのは少し立ち止まって考えてみてください。実は、「投資 流行り 危ない 注意点」として初心者が一番気をつけなければならないのが、この「焦って流行に乗ること」なのです。

    私自身の恥ずかしい失敗談をお話ししますね。投資ブームの波に乗り遅れたくない一心で、SNSで「今これが熱い!」と話題になっていた投資信託を、中身もよく理解せずにいきなり数万円分買ってしまったことがあります。するとその直後、たまたま経済のニュースがあって価格が大きく下がってしまいました。スマホの画面でマイナスになっている数字を見るたびにドキドキして、仕事中も気になって仕方がない状態に。「やっぱり自分には向いていないのかも」と、本当に怖い思いをしました。

    この経験から学んだのは、投資には必ず「リスク」があるということです。ここで言うリスクとは、単に危険という意味ではなく、「価格が上がったり下がったりする振れ幅」のことを指します。銀行の預金のように少しずつでも確実に増えていくわけではなく、一時的に自分が預けたお金(元本)よりも減ってしまう時期がどうしてもあるのです。この仕組みを知らないまま流行りに乗ってしまうと、価格が少し下がっただけでパニックになり、一番損をするタイミングで手放してしまうことになります。

    そうした不安をなくし、安心して投資を続けるために絶対に用意しておきたいのが「生活防衛資金」です。これは、突然の病気やケガ、会社の業績悪化による収入減など、もしものトラブルが起きた時に生活を守るための「現金」のことです。

    具体的には、以下のようなルールで準備することをおすすめします。

    • 毎月の生活費の3ヶ月〜半年分を目安にする(月20万円の生活費なら60万円〜120万円)
    • 投資用の口座ではなく、いつでも引き出せる銀行の普通預金に入れておく
    • このお金は「何があっても絶対に投資には回さない」と決めておく

    手元にこの生活防衛資金が確保できていると、「もし投資しているお金が一時的に減ってしまっても、明日の生活には困らないから大丈夫」という心強いお守りになります。心に余裕がないと、お金が関わる場面では冷静な判断ができなくなってしまうのです。

    周りのペースに焦る必要はまったくありません。投資は短距離走ではなく、長く付き合っていくマラソンのようなものです。まずはご自身の生活を守るための現金のバリアをしっかりと作り、仕組みを少しずつ理解しながら、無理のない少額から始めてみることが一番安全なスタートの切り方になります。

    月数千円でOK!初心者のための新NISA・少額からの始め方

    生活防衛資金を確保して「いざ始めてみよう」と思っても、「投資 初心者 何から始める 少額」と検索しては、こんな少ない額で本当に意味があるのかと迷ってしまいますよね。実は、無理に何万円もまとまったお金を用意する必要はありません。私も最初は毎月少額から始めて、少しずつ値動きに慣れていきました。初めてスマホから新NISAの積立設定をしたときは、「もし減っちゃったらどうしよう」とドキドキしましたが、月に3,000円なら、一時的にマイナスになっても外食を1回我慢すれば取り戻せる額だと自分に言い聞かせてスタートしました。

    少額でもまずは始めてみるメリットは、お金の動きを実際に体験できることです。本やネットでいくら勉強するよりも、自分のお金がどう増減するかを見るのが一番の経験になります。そして、何を買えばいいか迷う初心者の方にぜひ知っていただきたいのが「インデックスファンド」という商品です。これは、特定の会社の株を1つだけ選んで買うのではなく、「日本の優良企業詰め合わせパック」や「世界中の会社まとめ買いセット」のようなものです。ひとつの会社の業績が悪くなっても他の会社でカバーできるため、リスクを分散しやすいのが大きな魅力です。

    さらに、長期でコツコツ続けることで得られる最大の味方が「複利効果」です。これは、投資で出た利益を受け取らずに、そのままもう一度投資に回すことで、利益がさらに次の利益を生んでいく仕組みのことです。よく「雪だるま式に増える」と表現されますが、まさにその通りです。最初は手のひらサイズの小さな雪玉でも、長い時間をかけてコロコロと転がし続ければ、気づいたときには自分より大きな雪だるまになりますよね。月数千円という小さな金額からでも、10年、20年と時間を味方につけることで、この複利効果がしっかりと働いてくれるのです。

    私自身、最初の数ヶ月は毎日のようにスマホの画面を開いては、数百円の増減に一喜一憂していました。でも、半年、1年と続けていくうちに、「長期で見ればちゃんと育っていくんだな」と感覚で理解できるようになり、心にゆとりが生まれました。毎月数千円からでも新NISAを活用して実際に行動を起こすことで、将来に対する漠然とした不安は、少しずつ「自分は対策できている」という安心感へと確実に変わっていきます。

    まずは家計の負担にならない、小さな額からで大丈夫です。スマートフォンの画面をポチッと操作するその小さな一歩が、未来の自分を助ける大きな力になってくれるはずです。焦らず、ご自身のペースで小さな雪だるまを転がし始めてみてください。

    まとめ

    まとめ:焦らず自分のペースで、小さな一歩を踏み出そう

    ここまで、なぜ今これほどまでに投資が流行っているのか、その背景をお伝えしてきました。私自身、最初は「周りがやっているから遅れを取りたくない」という焦りばかりが先行していましたが、流行りの理由を一つひとつ紐解いてみると、すごく納得できたのを覚えています。日々の買い物で痛感する物価高や、銀行預金だけでは実質的にお金の価値が減ってしまう現実。そして、利益がそのまま受け取れる新NISAという国の後押しや、SNSで誰でも分かりやすく学べる環境、さらにはスマホ一つで完結する手軽さが揃ったことで、多くの人が自然と投資に向かっているのですね。

    以前の私は、投資に対して「まとまったお金が必要で、失敗したら大損してしまう怖いもの」という強い先入観を持っていました。でも、いざという時のための生活防衛資金をしっかりと手元に残したうえで、無理のない少額からコツコツと始めれば、決して恐れるようなものではありません。月に数千円からでも、実際に自分のお金がどう動くのかを体験することで、インフレや経済のニュースも以前よりずっと身近に感じられるようになりました。基礎的な知識を持って向き合えば、投資は将来の自分をそっと助けてくれる強力な手段になってくれます。

    とはいえ、焦ってすぐに口座を開設したり、よくわからないまま無理に始めたりする必要はありません。大切なのは、自分のお金と将来にきちんと向き合い、心から納得してから進むことです。まずは今日、通勤の電車の中や寝る前のちょっとしたリラックスタイムに、ご自身のスマホで「ネット証券 仕組み」と検索して調べてみるのはどうでしょうか。どんな画面で、どんな風に取引するのかを何となくイメージしてみるだけでも、立派な第一歩です。

    投資のブームにただ流されるのではなく、自分の生活を守り、将来の不安をやわらげるための手段として、できることから少しずつ触れていく。そんな風に、気負わず自分のペースで、将来に向けた準備をスタートしていくことをおすすめします。

  • 【超入門】不動産投資って何?初心者がゼロから学ぶ基礎知識

    要約

    「不動産投資は多額の借金が怖いし怪しい…」そんな不安を抱える会社員必見!知識ゼロから学べる【超入門】ガイドです。専門用語を一切使わず、家賃収入などの利益が出る仕組みや、空室・修繕リスクの回避法を分かりやすく解説。著者の実体験をもとに、初心者に最適な「区分マンション投資」など、堅実な資産形成の第一歩をお伝えします。漠然とした恐怖が安心に変わり、将来の老後資金づくりに向けた行動が始められます!

    目次

    1. 「不動産投資ってそもそも何?」初心者向けの仕組みと気になるリスクを徹底解剖
    2. 「不動産投資ってどうやって始めるの?」失敗しないための具体的なロードマップ
    3. まとめ

    【超入門】不動産投資って何?初心者がゼロから学ぶ基礎知識

    【超入門】不動産投資って何?初心者がゼロから学ぶ基礎知識

    「不動産投資ってよく耳にするけれど、多額の借金を背負って失敗しそうで怖いし、そもそもなんだか怪しい」

    将来の資産形成を考え始めたとき、そんな風に感じて足踏みしていませんか?実は、不動産投資について調べ始めた頃の私がまさにそうでした。当時は将来の年金や老後資金に漠然とした不安を抱えつつも、周りに投資をしている人は誰もいませんでした。毎日の通勤電車に揺られながらスマホで情報を探してはみるものの、目に飛び込んでくるのは難しい専門用語ばかり。少し読み進めても「数千万円のローン」や「悪徳業者に騙された」といった恐ろしい言葉にばかり意識が向いてしまい、「やっぱり素人が手を出したら自己破産してしまうんだ」と、何度もブラウザを閉じては諦めかけていたのです。知識が完全にゼロの状態で、大きなお金が動く世界を覗き込むのは本当に怖いですよね。最初は分からないことだらけで、不安ばかりが膨らんでしまうのはごく自然なことです。

    でも、諦めきれずに少しずつ調べて実際の仕組みを紐解いていくうちに、次第に見方が変わっていきました。それは、不動産投資が決して一攫千金を狙う危険なギャンブルではないと気づいたからです。利益が出る仕組み自体は拍子抜けするほどシンプルで、何より「どんなリスクがあるのか」の正体を正しく見極め、事前に対策を立てておくことで、私たちのような普通の会社員にとっても堅実な資産形成の選択肢になることが分かったのです。

    この記事では、過去の私と同じように「気にはなるけど、危ない気がしてどうしても踏み出せない」と悩んでいる方に向けて、不動産投資の基本的な仕組みや、空室や修繕といったリスクを回避する方法を解説します。難しい専門用語は一切使わず、日常的な言葉に噛み砕いてお伝えします。また、私がどうやって不安を乗り越え、一番最初にどんな行動をとったのかという実体験も交えながら、失敗しないための正しい知識を共有していきます。

    最後までお読みいただければ、頭の中にあった漠然とした恐怖感が「自分でコントロールできるものなんだ」という安心感へと変わり、安全に始めるための具体的な道筋がはっきりと見えてくるはずです。

    「不動産投資ってそもそも何?」初心者向けの仕組みと気になるリスクを徹底解剖

    不動産投資って儲かるの?利益が出る仕組みと初心者に適した種類

    「不動産投資って儲かるの?」私が最初に投資に興味を持った時、頭に浮かんだのはまさにこの疑問でした。周りでやっている人もおらず、なんとなく怪しくて危ない世界だと思っていたんです。でも、自分で調べて実際の不動産投資の仕組みを学んでみると、拍子抜けするほどシンプルで分かりやすいものだと気づきました。

    利益が出る仕組みは、大きく分けて2つしかありません。1つ目は、毎月のお小遣いのように入ってくる「家賃収入」です。自分が買った部屋を誰かに貸すことで、毎月決まった日に家賃が振り込まれます。2つ目は、買った時より高く売ることで得られる「売却益」です。将来、建物の価値が上がったタイミングで手放せば、その差額が手元に残るというわけです。

    では、結局のところ儲かるのかというと、「一攫千金で絶対に儲かる」という魔法のような話ではありません。私自身、最初はすぐにお金持ちになれる夢を見ていましたが、現実はもっと地道でした。毎月の家賃からローンの返済や修繕費などを支払い、残りをコツコツ積み上げていく。何年もかけて、少しずつ資産を育てていく感覚が一番しっくりきます。

    「でも、マンションを丸ごと一棟買うなんて、多額の借金が必要だし絶対に無理!」と、かつての私は思っていました。そこで初心者に知ってほしい不動産投資の種類があります。知識ゼロの会社員にぴったりなのが「区分マンション投資」という方法です。

    これは、マンションを丸ごとではなく、「一部屋だけ」を買って人に貸し出すスタイルです。例えば、通勤に便利な駅近くのワンルームを一部屋だけ購入する、といった具合ですね。この方法には、以下のような特徴があります。

    • 一棟買いに比べて金額が小さいため、不動産投資を会社員が始める際のローンが利用しやすい
    • トラブル対応や家賃回収など、面倒な作業は管理会社にまるごとお願いできる
    • 一部屋単位なので、一棟丸ごとに比べて買い手が見つかりやすく将来売りやすい

    自己資金が少なくても、働きながら無理なくスタートできるのが区分マンション投資の魅力です。仕事で忙しい平日でも、管理会社が動いてくれるので、本業に支障を出さずに「大家さん」になれます。

    もちろん、入居者が退去して空室になれば収入が途絶えるリスクはあります。でも、駅近など人が集まりやすい場所を選んだり、信頼できる管理会社を見つけたりすることで、リスクはしっかり減らせます。まずは「一部屋から小さく始められる」という現実的な選択肢を知るだけで、怖いイメージが少し和らぐのではないでしょうか。

    不動産投資って危ない?よくある失敗例と多額の借金・空室リスクの回避策

    利益が出る仕組みが分かっても、「不動産投資って 危ないのでは?」という不安はなかなか消えませんよね。私も最初は「数千万円のローンを組んで、もし失敗したら自己破産してしまうかも」と不安になり、ネットで「不動産投資 借金 怖い」と検索しては夜な夜な悩んでいました。しかし、リスクの正体を正しく知り、しっかり対策を立てることで、その恐怖は少しずつ安心へと変わっていきました。

    不動産投資で失敗する原因は、実はとてもシンプルです。ここでは、私がこれまでに学んだ代表的なリスクと、それを回避するための具体的な方法を共有します。

    • 空室リスクと立地選び
    • 修繕リスクと資金準備
    • ローン返済リスクと無理のない計画

    まず、最大の壁となるのが空室リスクです。入居者が決まらず部屋が空いたままになると、家賃収入はゼロになり、ローン返済だけが自分の貯金から出ていくことになります。これは一番避けたい事態です。このリスクを防ぐための最も根本的な対策は、「立地選び」に尽きます。例えば、自分が住むならどんな場所が良いかを想像してみてください。駅から近い、スーパーやコンビニがあって生活しやすいなど、利便性の高い場所はいつの時代も需要があります。物件の安さだけで判断せず、「人が住みたいと思う場所か」を最優先に見極めることが何よりの防衛策になります。

    次に気をつけたいのが、設備の故障による修繕リスクです。建物や設備は時間が経てば必ず劣化します。私も以前、物件を運用し始めてすぐに入居者から「給湯器が壊れてお湯が出ない」と連絡を受け、十数万円の急な出費に慌てた経験があります。こうした突発的なトラブルで資金繰りが苦しくならないよう、毎月の家賃収入からあらかじめ「修繕費」として一定額を別の口座に積み立てておくことがとても重要です。事前に準備さえしておけば、心に余裕を持って対応できます。

    そして、多くの方が気にする借金(ローン)の問題です。多額の借金は確かに怖い響きですが、不動産投資におけるローンは、毎月の家賃収入から返済していくのが基本の仕組みです。大切なのは、空室が出たり突発的な出費があったりしても生活が破綻しないような、身の丈に合った資金計画を立てることです。ギリギリの計算ではなく、余裕を持ったシミュレーションを行えば、リスクは最小限に抑えられます。

    どんな投資にも当てはまりますが、不動産投資 メリット デメリットの両面を正しく理解することが大切です。不動産投資 リスクは完全にゼロにはできませんが、このように事前に想定して対策を打つことで、安全にコントロールしていくことは十分に可能なのです。

    「不動産投資ってどうやって始めるの?」失敗しないための具体的なロードマップ

    初心者は何から始める?堅実な資金計画の立て方と正しい勉強のコツ

    リスクへの対策が分かってきても、「じゃあ、不動産投資 初心者 何から始めればいいの?」と足踏みしてしまいますよね。私自身、最初はどこから手をつければいいのか全く分からず、ただ漠然とネットを眺めるだけの日々が続いていました。

    実際に私が最初にとった行動は、とても地味ですが「自分のお金の現状を把握すること」でした。毎月いくら生活費がかかっていて、今の貯金はどれくらいあるのかをノートに書き出してみたんです。病気やケガなど、万が一の事態に備えるための生活費半年分ほどの「生活防衛資金」は、絶対に手元に残しておかなければなりません。その上で、残った「余剰資金」の範囲内で無理なく進めることが、堅実な資産形成の第一歩だと気づきました。

    資金の現状が把握できたら、次は知識を身につけるステップです。ここで私がやってしまった失敗が、いきなり本屋で分厚くて難しそうな専門書を買ってしまったことでした。見慣れない言葉がずらりと並んでいて、たった数ページで頭が痛くなり、そのまま本棚の肥やしになってしまったんです。

    これから始める方は、無理に難しい本を読む必要はありません。マンガで解説されていたり、会話形式で読み進められる初心者向けの入門書から始めるのが一番です。最初は細かい数字の計算よりも、物件を買ってから家賃が入ってくるまでの全体の流れをざっくりとイメージできるようになることが大切です。

    そして、情報収集の段階で一番気をつけてほしいのが、不動産投資 失敗しない方法を探すあまり、偏った情報に振り回されてしまうことです。SNSを開けば「誰でも簡単に不労所得!」といった甘い言葉が溢れていますし、良いことしか教えてくれないセミナーも少なくありません。私も以前、「今すぐ始めないと損をする」という言葉に焦り、うっかり信じそうになった経験があります。

    しかし、冷静に考えれば世の中に「絶対に儲かる投資」はありません。甘い言葉ばかりを並べる情報には少し距離を置き、空室や修繕のデメリットまで隠さずに教えてくれる中立的な情報源を選ぶようにしてください。不動産投資 初心者こそ、まずは足元の家計をしっかり見直し、焦らず少しずつ正しい知識を取り入れていく。この地道な準備こそが、騙されたり挫折したりすることなく、安全に一歩を踏み出すためのコツです。

    騙されないために!信頼できる不動産会社を確実に見極めるポイント

    資金計画を立てて基本的な知識を身につけると、次はいよいよパートナーとなる不動産会社探しです。でも、ここでまた大きな壁にぶつかりました。「不動産投資って どうやって始めるの?」とネットで検索すると、数え切れないほどの会社が出てきます。しかし、同時に「悪徳業者に騙された」といった怖い体験談もたくさん目に入ってきて、すっかり足がすくんでしまったのです。

    私自身、不動産の知識が全くない状態だったので、「専門用語で丸め込まれて、売れない物件を買わされるんじゃないか」と、本当にビクビクしていました。実は、勇気を出して初めて面談に行った会社で、かなり怖い思いをした経験があります。面談の終盤、担当の方が「この好条件の物件は、今日中にハンコを押さないと他の人に取られてしまいますよ!」と、いきなり契約を急がせてきたんです。まだ不安なことだらけなのに、強引に話を進めようとする姿勢に強い不信感を抱き、なんとか理由をつけて逃げるように帰宅しました。

    この実体験から学んだのは、契約を急がせたり、強引な勧誘をしてきたりする会社は絶対に避けるべきだということです。私たちの将来がかかった大切な決断を、たった数時間の面談で急かすような担当者は、決して私たちの味方ではありません。

    では、信頼できるパートナーはどう見極めればいいのでしょうか。一番のポイントは、「メリットだけでなく、リスクやデメリットも正直に話してくれるか」です。誠実な担当者は、不動産投資とは決して楽して儲かる魔法ではなく、空室や設備の故障といったリスクが伴う長期的な取り組みであることを、包み隠さず教えてくれます。

    実際に面談に行く際は、私が心の中で使っていた以下の具体的なチェックリストを意識してみてください。

    • 空室リスクや将来の修繕費用について、具体的な数字を出して説明してくれるか
    • こちらが初歩的な質問を何度しても、面倒くさがらずに分かりやすい言葉で答えてくれるか
    • その日に結論を出させようとせず、「家に持ち帰ってゆっくり検討してください」と猶予をくれるか

    最初は不動産会社に行くこと自体がハードルが高く感じると思います。私も最初はすごく緊張しました。でも、このチェックリストを頭に入れておけば、自分の身を守ることは十分に可能です。焦る必要は全くありません。自分のペースで質問を重ねながら、「この人なら不安なことも相談できるな」と思える誠実な担当者をじっくり探してみてください。それが、失敗を避けて安全な第一歩を踏み出すための最大のカギになります。

    まとめ

    不動産投資はギャンブルではない!正しい知識で堅実な一歩を踏み出そう

    ここまで、不動産投資の仕組みやリスク、そして始め方の第一歩についてお話ししてきました。私自身、最初は「なんだか怪しくて危なそう」「失敗して自己破産したらどうしよう」と、漠然とした恐怖に怯えていた一人です。でも、実際に仕組みを紐解いてみると、毎月の家賃収入や将来の売却益でコツコツと資産を増やしていく、とても理にかなった仕組みだということが分かりました。決して一攫千金を狙うようなギャンブルではなく、正しい知識を持って取り組めば、会社員の私たちにとっても堅実な資産形成の選択肢になるのです。

    もちろん、投資である以上リスクが完全にゼロになることはありません。入居者が決まらない空室リスクや、突然の水漏れなどの修繕リスクなど、不安になる要素は確かにあります。私も最初は、これらのリスクを想像してはネット検索を繰り返し、夜も眠れないほど悩みました。しかし、入居者が集まりやすい立地を選んだり、あらかじめ修繕のための資金を準備しておいたりと、事前にしっかりとした対策を立てることで、その不安は「コントロール可能なもの」へと変わっていきました。わからないことをただ怖がるのではなく、リスクの正体をしっかり見極めて備えることが何より大切だと、実体験を通して痛感しています。

    とはいえ、「よし、明日からすぐに物件を買おう!」と急ぐ必要は全くありません。以上の方法を参考に、まずはご自身の資金を把握するなど、簡単なことから始めてみることをおすすめします。私が最初に取り組んだのも、毎月の生活費や今の貯金額をノートに書き出すというとても地味な作業でした。生活防衛資金をしっかりと確保した上で、いくらなら無理なく投資の準備に回せるのか。この現状把握こそが、悪徳業者に騙されないための防波堤にもなり、後々の大きな安心感に直結します。

    知識ゼロからスタートした私でも、一つひとつ段階を踏むことで、過度な不安を抱えることなく自分のペースで進めることができました。不動産投資は大きなお金が動くからこそ、焦りは禁物です。まずはご自身の足元を見つめ直し、今の資金状況を確認するという、今日からできる小さな行動を起こしてみてください。その小さな一歩が、将来のゆとりある生活に向けた確かな土台になっていくはずです。

  • NISAと新NISAの違いをわかりやすく解説!初心者の始め方

    要約

    「投資って難しそう…」「損したくない」そんな不安を抱える初心者さん必見!この記事では、専門用語を極力使わず、新NISAと旧NISAの違いをわかりやすく解説します。非課税期間の「無期限化」など、新制度は驚くほど使いやすく進化しました。旧NISAを持ったままの人への対応や、月5,000円から無理なく始める具体的な手順、迷わない証券会社の選び方も大公開。将来の安心に向けた第一歩を、一緒に踏み出しましょう!

    目次

    1. 新NISAと旧NISAの違いを徹底比較!すでに旧NISAを持っている場合はどうする?
    2. 自分にもできる!初心者が新NISAを少額から始めるための具体的なステップ
    3. まとめ

    NISAと新NISAの違いをわかりやすく解説!初心者の始め方

    将来の資産形成に向けて何か投資を始めなければと、漠然とした不安を抱えていた時のことです。いざ調べてみると専門用語ばかりで難しく、最初の一歩を踏み出すまでにとても時間がかかってしまいました。特にニュースなどで「NISA」という言葉は知っていても、新しい制度になって何がどう変わったのか、以前のNISAを持っている場合はどうすればいいのかなど、最初は分からないことだらけでした。間違えた設定をして損をしてしまったらどうしようと、不安でいっぱいだったのを覚えています。

    しかし、実際に新しい制度について調べて少額から実践してみると、実は私たちのような初心者にとって、驚くほど有利で使いやすい仕組みに進化していることが分かりました。最初は難しく感じる部分もありましたが、実践を重ねることで「こういうことだったのか」と自然と理解が深まりました。

    この記事では、私が最初につまずいた経験をもとに、新NISAと旧NISAの違いや、迷わない証券会社の選び方、そして少額から無理なく始めるための具体的な手順を解説します。難しい専門用語はできるだけ使わずに分かりやすくお話ししますので、まずは制度の全体像から順を追って見ていきましょう。

    新NISAと旧NISAの違いを徹底比較!すでに旧NISAを持っている場合はどうする?

    新NISAとは?旧NISAとの違いを比較表で分かりやすく解説

    投資を始めようと思った時、専門用語ばかりで頭が痛くなった経験はありませんか?私も数年前、将来のお金に不安を感じてNISAを調べ始めたものの、当時は「一般」と「つみたて」のどちらかを選ばなければならず、正直とても迷いました。間違えたら損をするのではないかと、なかなか口座開設のボタンを押せなかったことを覚えています。でも、新しくなった制度について学んでみると、実は私たち初心者にとって、驚くほど使いやすく進化していることが分かりました。

    今回は、特に気になる新NISA 旧NISA 違いについて、私が実際に運用してみて感じたメリットを交えながら解説します。

    まず、新NISA 旧NISA わかりやすい 比較として、初心者の方にぜひ知ってほしい3つの大きな変更点をまとめました。

    • 制度が「恒久化(ずっと続く)」された
    • 非課税保有期間が「無期限」になった
    • 投資できる上限額(非課税保有限度額)が大幅に増え、自由度が高まった

    以前の旧NISAでは、「いつまでに始めないといけない」「何年間しか非課税にならない」といった細かな期限が設定されていました。私も当時は「期間が終わったらどう手続きすればいいのだろう」と漠然とした不安を抱えていました。しかし、新NISAでは制度そのものがずっと続く仕組みに変更されました。そのため、家計が厳しい時や子育てで忙しい時期は無理をせず、自分のペースでいつでも安心して始められるようになっています。

    そして、最も嬉しい進化が「非課税保有期間」が無期限になったことです。非課税保有期間とは、投資で得た利益に約20%の税金がかからず、まるまる受け取れる期間のことです。旧制度では長くても20年という制限がありましたが、これが無期限になったことで、20年、30年と老後に向けてじっくりお金を育てる「長期分散投資」が圧倒的にやりやすくなりました。

    さらに、生涯で投資できる非課税保有限度額が1,800万円まで拡大したことも大きなポイントです。金額が大きくて驚くかもしれませんが、これを急いで使い切る必要は全くありません。

    例えば私の場合、最初は「毎月5,000円」というお小遣い程度の少額から、おそるおそるスタートしました。その後、生活費の見直しで家計に少し余裕ができたタイミングで投資額を増やしたり、逆に急な出費が重なった月は無理せず減らしたりと、今の生活スタイルに合わせて柔軟に調整しています。将来、もっとお金を運用したくなった時のための「受け皿」が大きくなったと考えれば、とても頼もしい制度です。

    新NISAは、旧制度でネックだった期限の縛りがなくなり、初心者でも長く、安心して付き合える仕組みへと生まれ変わりました。難しく考えすぎず、まずは少額から、毎月の負担にならない範囲で最初の一歩を踏み出してみることをおすすめします。

    旧NISAを持ってる人はどうする?特別な移行手続きは必要?

    ニュースで新制度の話を聞いたとき、「旧NISA 持ってる人 どうするべきなの?」と、私もすごく焦りました。せっかく勇気を出して始めたのに、またややこしい手続きが必要になるのかと、面倒な気持ちでいっぱいだったのを覚えています。同じように不安を感じている方も多いのではないでしょうか。実は私も、よく分からないまま放置してしまっていた一人でした。でも、実際に確認してみると、驚くほどシンプルでホッとしたんです。今回は、私の経験も踏まえて、今持っている旧NISAの扱い方について解説しますね。

    まず一番気になる手続きのことですが、今まで使っていたのと同じ銀行や証券会社で新NISAを始める場合、特別なNISA 移行手続きは一切必要ありません。私も「何か書類を出さないといけないのかな」と身構えて証券会社のマイページにログインしたのですが、なんと自動的に新NISAの口座が作られていて拍子抜けしてしまいました。新しく口座開設の申し込みをする手間が省けるのは、忙しい毎日の中で本当に助かりますよね。

    ただし、一つだけ気をつけておきたいルールがあります。それは、旧NISAで買っていた商品を、新NISAの口座へお引っ越しさせることはできないということです。少し難しい言葉でこれを「ロールオーバー(持ち越し)」と呼ぶのですが、私も当時は意味が分からず、「旧NISA ロールオーバー 新NISA」とスマホで検索して調べたほどです。このお引っ越しができないというのは、単に「古い箱に入っている商品を、新しい箱には移し替えられませんよ」という意味になります。専門用語が出てくると損をしてしまうのではと不安になりますが、仕組み自体はとても簡単なんです。

    「新しい箱に移せないなら、今すぐ売却しないといけないの?」と心配になるかもしれませんが、安心してください。旧NISAで買った商品は、定められた非課税期間が終わるまでは、旧NISA そのままの状態で持ち続けることができます。

    例えば、私が2023年に旧制度の「つみたてNISA」で買っていた商品は、そこから20年間、つまり2042年までは利益に税金がかからない状態でずっと置いておけるんです。新NISAが始まったからといって、焦って手放す必要は全くありません。

    古い口座のものは非課税期間が終わるまで大切に育てながら、これからの新しい積立は新NISAの口座でスタートする。これだけで大丈夫です。当時の私のように「手続きを間違えたらどうしよう」と悩んで立ち止まっている方は、まずは今まで通りで問題ないと安心していただければと思います。肩の力を抜いて、ご自身のペースでこれからの資産形成を始めてみてくださいね。

    自分にもできる!初心者が新NISAを少額から始めるための具体的なステップ

    迷わない!初心者に適した新NISAの証券会社選びと口座開設

    いざ「新NISA 口座開設」をしようと思っても、銀行や証券会社がたくさんあって、どこを選べばいいか迷ってしまいますよね。私も数年前、いざ口座を作ろうと決心したものの、「どこも同じに見える」「窓口に行った方がプロに聞けて安心なのでは?」と悩み、数週間も手が止まってしまった経験があります。失敗して損をするのが怖くて、なかなか最初の一歩を踏み出せませんでした。

    でも、思い切って実際に始めてみて強く感じたのは、スマホで直感的に操作できるネット証券を選ぶのが大正解だったということです。「新NISA 証券会社 選び方 初心者」が一番重視すべきポイントは、やはり手数料の安さとスマホでの使いやすさです。対面式の窓口は親切に教えてもらえますが、人件費がかかる分、手数料が割高な商品が多い傾向にあります。一方、ネット証券であれば手数料が無料、あるいは格安な商品が豊富に揃っています。日々の操作も、普段使っているネットショッピングのアプリを見るような感覚で、通勤中の電車内や家事の合間にサッと資産残高を確認できるため、投資をとても身近に感じられます。

    さらに、迷ったときは「100円といった少額から設定できる証券会社」を選ぶことを強くおすすめします。私自身、投資と聞くと「まとまったお金がないと無理なのでは?」と思い込んでいました。しかし、あるネット証券で「100円からつみたて可能」という文字を見たとき、フッと肩の力が抜けたのを覚えています。最初は本当に月に1,000円からスタートしました。コンビニでコーヒーやスイーツを買うのを数回我慢する程度の金額だったので、万が一減ってしまっても生活に影響が出ないという安心感がありました。この「小さく始められる」ことこそが、新NISA 初心者がプレッシャーを感じずに長続きさせる最大の秘訣です。

    そして、最大の壁と感じがちな口座開設の手続きについてです。「書類を取り寄せて、ハンコを押して、ポストに投函して…」と面倒な作業を想像していませんか?実は今のネット証券は、驚くほど簡単にスマホひとつで手続きが完結します。

    手元に準備するものは、マイナンバーカード(または通知カードと運転免許証などの本人確認書類)だけです。具体的な手続きは、以下のような流れになります。

    • スマホで証券会社の公式サイトを開き、メールアドレスを登録する
    • 届いたメールのURLをタップし、氏名や住所などの基本情報を入力する
    • 画面の指示に従って、スマホのカメラでマイナンバーカードと自分の顔を撮影し、送信する

    たったこれだけの作業です。私の場合、休日の午後にソファでくつろぎながらスマホを操作し、わずか10分程度で申請が終わって拍子抜けしたほどです。数日後にはメールで審査完了の通知が届き、すぐに少額からの設定ができるようになりました。

    最初は見えないハードルが高く感じるかもしれませんが、実際にやってみると驚くほどシンプルです。自分に合ったネット証券を選び、無理のない少額から設定することで、将来への不安は少しずつ安心感へと変わっていきます。まずは手元のスマホから、気になった証券会社のサイトを覗いてみるという小さな一歩を踏み出してみてください。

    つみたて投資枠と成長投資枠の併用術!少額から安全に始めるコツ

    口座が無事に開設できたら、次はいよいよ実際の投資設定です。でも、いざ証券会社の画面を開くと「つみたて投資枠」と「成長投資枠」という2つの枠が表示されて、「一体どっちを、どう使えばいいの?」と手が止まってしまいませんか?私も数年前、初めて設定画面を見たときは頭が真っ白になりました。両方を同時に、しかもバランスよく使いこなさなければ損をしてしまうのではないかと、勝手にプレッシャーを感じていたのです。

    でも、安心してください。「新NISA 始め方 初心者 少額」といったキーワードで調べると様々な情報が出てきますが、最初は「つみたて投資枠」だけを使えば全く問題ありません。いきなり両方の枠を完璧に使いこなそうとする必要はないんです。

    「新NISA いくらから 始める」のが正解か迷う方も多いと思いますが、私が最初におこなった設定は「毎月5,000円」という、家計に響かない少額からでした。数百円や千円からでも設定できるので、外食を1回我慢する程度の金額から始めるのが長く続けるコツです。この「つみたて投資枠」では、金融庁が定めた基準をクリアした商品しか買えない仕組みになっています。私はその中から「インデックス投資」と呼ばれるものを選びました。これは、世界中や日本全体といった市場全体の動きに連動する投資信託(プロが代わりに運用してくれる商品の詰め合わせパック)のことです。ひとつの会社に集中してお金を入れるのではなく、世界中の様々な会社に少しずつ分散投資ができるため、大損するリスクを抑えやすいという特徴があります。

    最初の数ヶ月は、毎月自動でお金が引き落とされていくのをただ眺めているだけでした。でも、スマホの画面で少しずつ自分の資産が動いていくのを見ているうちに、「投資ってこういう仕組みなんだ」と自然に感覚が掴めてきたのです。

    新NISA つみたて投資枠 成長投資枠 併用について本格的に考えるのは、こうして投資の基本に慣れてからで十分間に合います。私自身、投資に対する怖さがなくなり、「成長投資枠」を使い始めたのは、つみたて投資を開始してから半年以上が過ぎてからでした。成長投資枠は、つみたて投資枠よりも買える商品の種類が豊富で、自分の好きなタイミングで一括購入することもできる自由度の高い枠です。

    具体的な使い方として、私はつみたて投資枠での毎月コツコツ積立はそのまま触らずに継続しました。その上で、ボーナスが入って少し手元に余裕ができた時だけ、成長投資枠を使って自分が普段よく利用している身近な企業の株を試しに買ってみたのです。ベースは自動のつみたてでしっかり守りつつ、余裕がある時だけ成長投資枠で少し自由な投資を楽しむ。この段階的なアプローチが、不安を感じやすい初心者にとっては一番無理のない方法だと実感しています。

    投資には「絶対にリスクがない」ということはありませんが、少額から無理なくスタートし、長く続けて時間を味方につけることが、将来の安心に繋がる一番の鍵になります。まずは焦らず、できる範囲のつみたて設定から、ゆっくりと一歩を踏み出してみてください。

    まとめ

    まずは少額から!新NISAで将来への第一歩を踏み出そう

    ここまで、旧NISAからの嬉しい変更点や、口座開設から少額でスタートするための具体的なステップについてお話ししてきました。非課税保有期間が無期限になり、投資できる限度額も大きく広がった新NISAは、自分のペースで長く続けられる、私たち初心者にとって本当に使いやすい制度へと進化しています。

    私自身、最初は「設定を間違えて損をしたらどうしよう」と不安でいっぱいでした。でも、思い切ってネット証券で口座を作り、毎月少しずつの金額を「つみたて投資枠」で設定してみると、驚くほどあっさりと始められたのを覚えています。最初は専門用語などよく分からない部分があっても、無理のない範囲で実践を重ねることで、「こういう仕組みなんだ」と自然と理解が深まっていきました。

    もし今、かつての私のように難しさを感じて手が止まっているなら、まずは月々数千円程度の少額から始めてみることをおすすめします。一度設定してしまえば、あとは日々の生活に追われていても自動的にコツコツと資産形成が進んでいきます。今回解説したスマホでのシンプルな手順を参考に、ぜひ将来に向けた小さな行動を起こしてみてくださいね。